深度 深度專欄 #46 · 2026年10月24日
橫向 AI 支出多半付給套件商與模型公司的助理
本篇重點
企業裡的 AI agent,是能替員工連續做完幾個步驟的 AI 程式,例如查資料、回客服信。2024 年 11 月,業界對 agent 怎麼賣有兩種押法。一種是橫向平台:給全公司一個工具,讓不會寫程式的員工也能做出合用的 agent。Dust 是做企業 agent 平台的法國新創。Dust 創辦人 Stanislas Polu 押橫向平台。Polu 的理由是全公司都會用,用途會從各部門的實際工作裡長出來。代價是難賣,因為說不清替誰解決什麼問題。另一種是垂直方案:按職能或行業賣現成的 agent,例如 Sierra 做客服、Harvey 做法律。垂直好賣,但天花板卡在單一職能。
兩年後回頭看,結論先講:套件商公布的付費席位與登錄 agent 數都很大,顯示員工入口在套件商手上。席位是企業替一位員工買的一份使用授權。登錄的 agent 數是企業在管理台上登記的 agent 數,不是使用量。員工實際每天在用的比例,套件商沒有公布;各家營收也都是公司自報。橫向的支出多半付給握有員工入口的套件商,以及直接賣企業版的模型公司。垂直公司也沒有被擠掉:Sierra 按完成的工作收費,Harvey 與 Sierra 都把產品放進套件商或模型公司的入口。
Polu 當年說,真正的難處是把 agent 接上公司的各種資料。這道難處也換了位置:開放標準讓「接上」變便宜;另一頭,Slack 2025 年 5 月限制第三方 app 讀取訊息,目前只查到這一例。
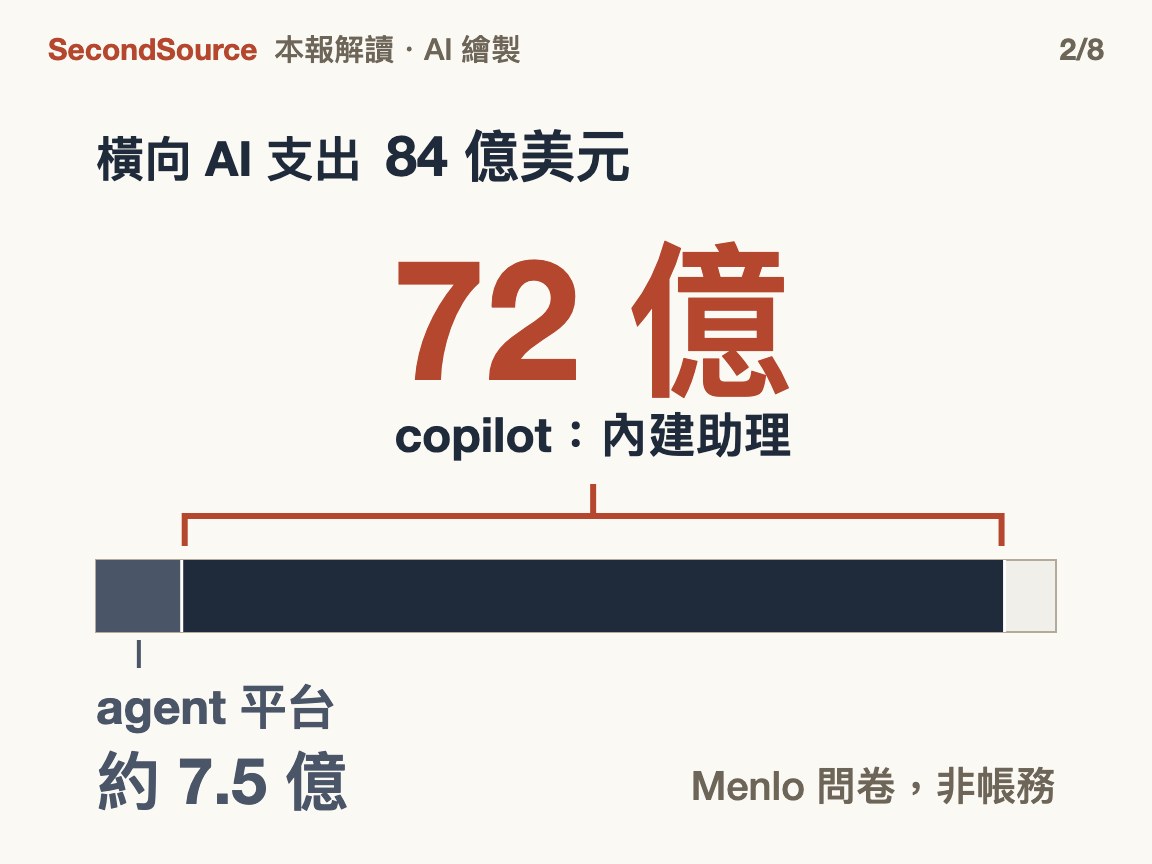
Menlo Ventures 是一家投資 AI 新創的創投,每年調查美國企業的 AI 支出。Menlo 把「橫向 AI」84 億美元的支出拆成兩格:72 億付給 copilot,Menlo 歸為 agent 平台的產品只拿到 7.5 億。copilot 是嵌在辦公軟體或聊天介面裡的 AI 助理,例如 ChatGPT 企業版、Claude for Work、Microsoft Copilot。
一、2024 年的兩種押法:讓全公司自建,還是按職能賣現成
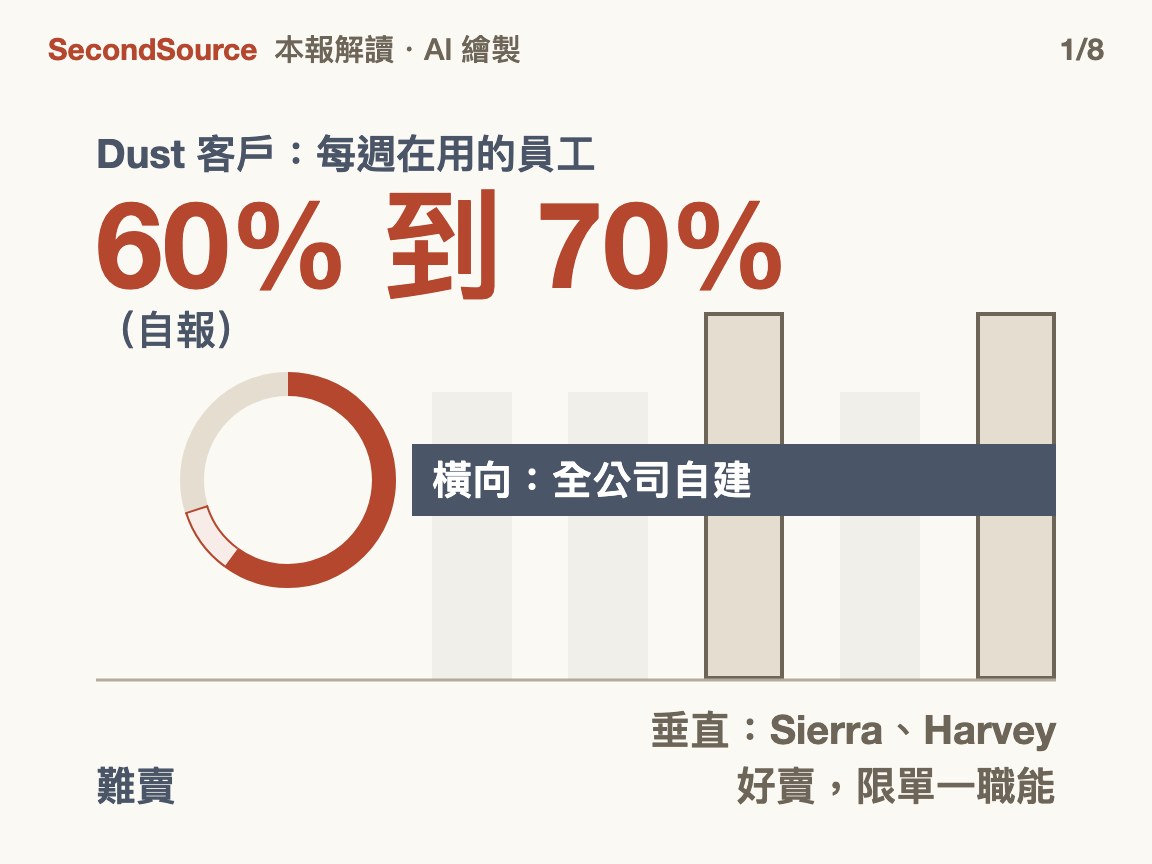
Polu 2024 年 11 月在科技播客 Latent Space 上說,Dust 是「horizontal by nature」。用途會從能建 agent 的員工身上冒出來,這些員工不必是工程師。Polu 也承認,垂直方案一句「我來解決律師的事」就賣得掉,橫向平台推銷難很多。
Polu 舉出的報酬是滲透率,指一家公司裡有多少比例的員工真的在用。Dust 自報最高一家是全公司 88% 的員工每天都用,客戶平均每週有 60% 到 70% 的員工在用。Polu 還說,Dust 真正受限的是把 agent 接上公司各種資料的工程,不是模型夠不夠聰明。
四天後,做 agent 工具的 Lindy 創辦人 Flo Crivello 在同一個播客拿搜尋引擎來比:通用的 Google 幾乎在每個領域都贏。Crivello 預言垂直 agent 會有很多家,再加上「少數非常非常大的橫向 agent」。
反方是 Sierra 執行長 Bret Taylor。Taylor 2025 年在科技評論刊物 Stratechery 的訪談裡主張,agent 會按職能切開,每個部門長出一家公司,封裝好的合規與工作流程本身就是價值;但等大家都會建 agent,鐘擺會盪回平台。
二、錢怎麼分:「橫向」的錢多半付給嵌在辦公軟體或聊天介面裡的助理
Menlo Ventures 2025 年 12 月的調查訪問 495 位美國企業的 AI 決策者,估出 2025 年企業生成式 AI 支出 370 億美元,其中應用層 190 億。應用層再分三類:橫向(各職能都用的工具)、部門型(某個職能用的,例如寫程式、客服)、行業型(某個產業用的,例如醫療、法律)。Menlo 的數字來自單一份問卷,不是帳務資料,分類由 Menlo 自定;Menlo 也是 Anthropic 的投資人。
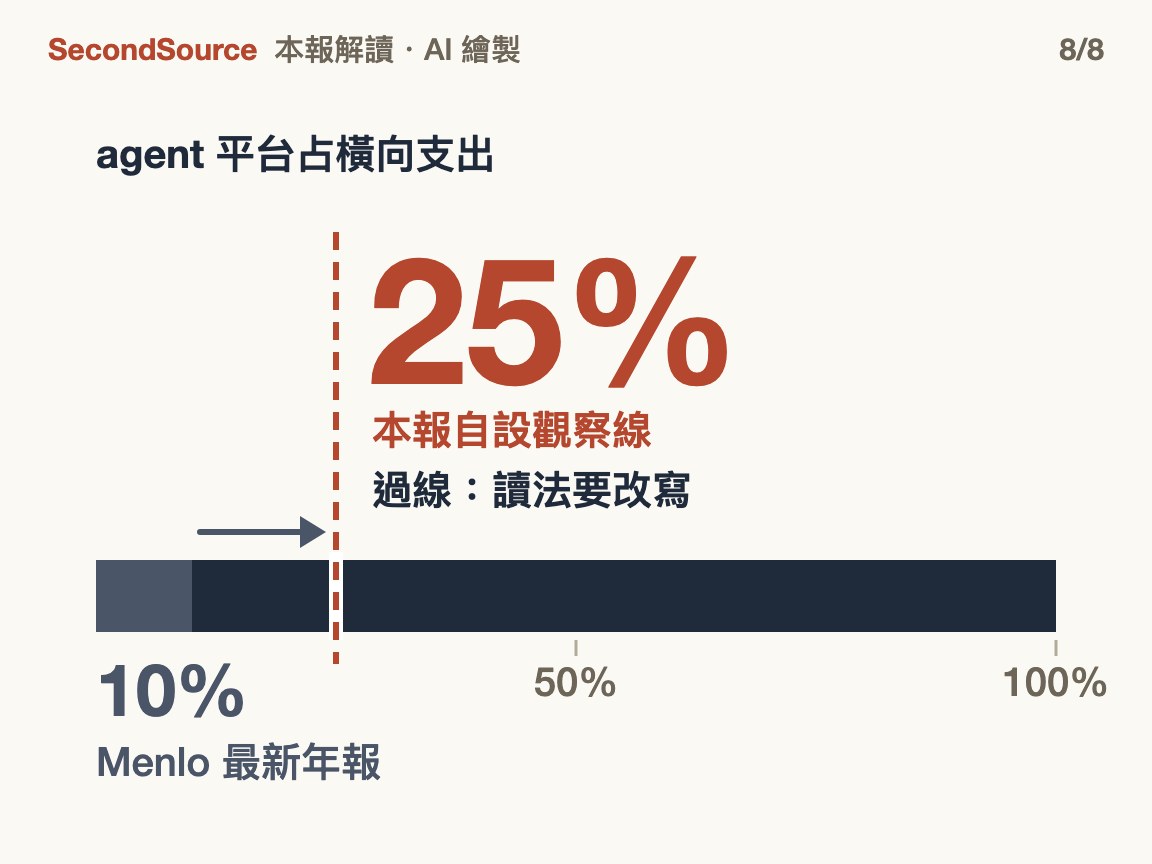
橫向是最大的一類,84 億美元。其中 72 億、占 86%,付給 copilot。copilot 指嵌在辦公軟體或聊天介面裡的 AI 助理,報告點名 ChatGPT 企業版、Claude for Work 與 Microsoft Copilot。Menlo 歸為 agent 平台的產品約 7.5 億,報告寫的占比是 10%。用 7.5 億除以 84 億算不到 10%,報告沒有說明差在哪裡。報告舉的 agent 平台例子是 Salesforce 的 Agentforce、企業生成式 AI 平台 Writer 與 Glean。Menlo 是按產品型態分類,不是按用途分;這份分類量不出員工自建 agent 一共花了多少錢。
這 7.5 億還不全是獨立新創:Agentforce 是企業客戶管理軟體大廠 Salesforce 的產品。7.5 億約占應用層 190 億的 4%(本報算:7.5 ÷ 190)。
按職能或行業賣的兩類加起來是 108 億美元,比橫向的 84 億多(本報把部門型 73 億與行業型 35 億相加)。部門型最大的是寫程式,40 億。寫程式工具和 Sierra、Harvey 那種客服、法律 agent 不是同一類產品,所以 108 億比 84 億多,不代表垂直 agent 賺得比橫向多。
三、入口在套件商手上:席位與登錄數很大,每天用多少沒有公布
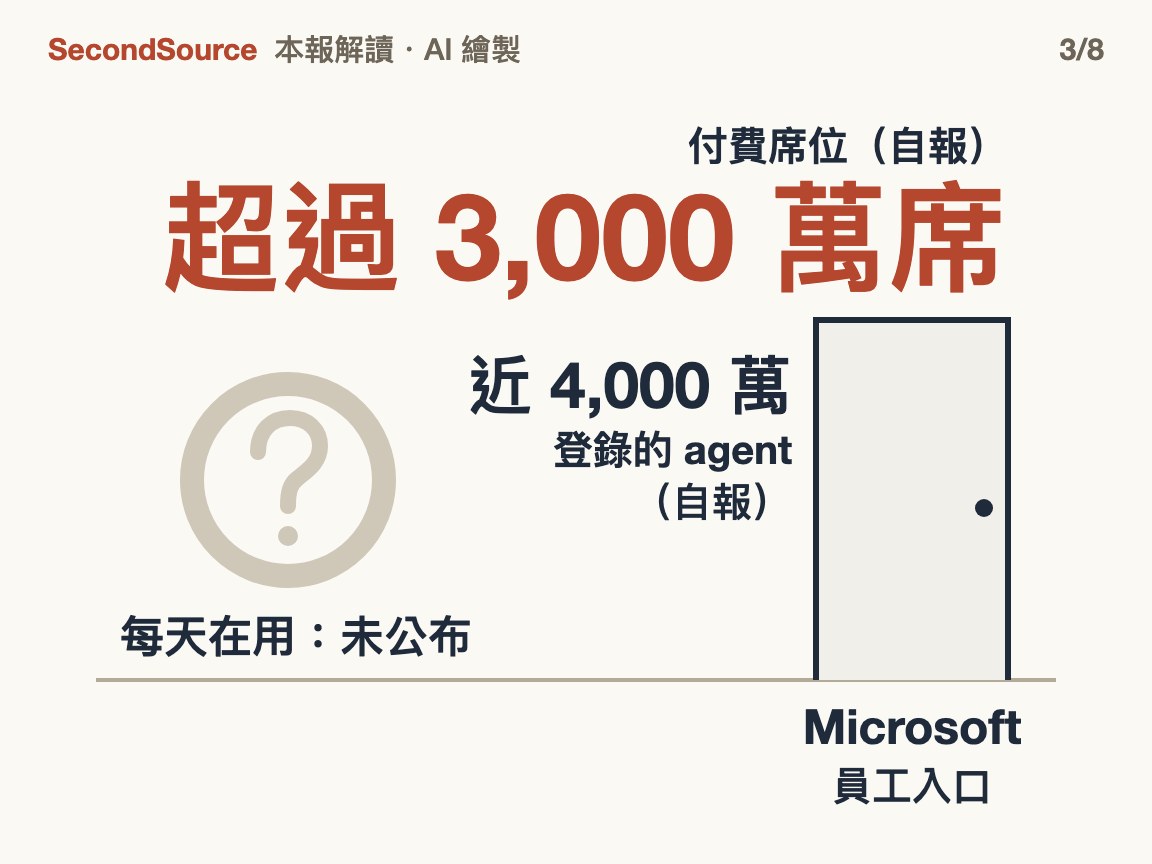
Polu 說的滲透率,2026 年沒有直接讀數,公開的是套件商的席位與登錄數。
先看助理類。Microsoft 執行長 Satya Nadella 在 2026 年 7 月的法說會上說,付費的 Microsoft 365 Copilot 已超過 3,000 萬席。Nadella 也說,已把 Copilot 部署給公司裡多數資訊工作者的企業客戶,家數一季增加近 75%。Google 2026 年 2 月說,企業 AI 入口 Gemini Enterprise 已賣出超過 800 萬個付費席位,客戶超過 2,800 家。這些席位顯示員工入口集中在套件商。付費席位不等於每天在用的員工比例;兩家的數字都是公司自報、口徑不同,不能相加。
再看自建 agent 類。Agent 365 是 Microsoft 讓企業登記、管理與監控內部 agent 的控制台。Microsoft 2026 年 7 月說,Agent 365 上線兩個月,已有數萬家公司登錄近 4,000 萬個 agent。Google 2025 年 10 月推出 Gemini Enterprise 時,標榜任何部門的員工都能免寫程式組合 agent。這一類只有登錄數與廠商自述,沒有使用比例。
Anthropic 4 月說,辦公版 agent 工具 Claude Cowork 的用量,絕大部分來自工程部門以外。這是 Anthropic 自報,沒有給比例,也沒說用量怎麼算。Anthropic 這句是目前唯一直接講非工程師在用的公開說法。
進行中 ?
本篇和上面這條趨勢的關係:上面是本報追蹤的「通用 agent 平台」趨勢樹。本篇補一件事:讓非工程師自建 agent 這一步,被握有辦公軟體入口的套件商接手。
四、獨立的橫向平台還在長,但入口不在手上
Dust 2026 年 5 月宣布完成 4,000 萬美元的 B 輪募資,由 Sequoia 等領投。Dust 自稱有逾 3,000 家組織在用、平台上部署了逾 30 萬個 agent,客戶每週有 70% 的員工在用,2025 年沒有客戶流失。歐洲科技媒體 Sifted 報導,Dust 2026 年的年經常性收入超過 2,000 萬美元。年經常性收入簡稱 ARR,是把目前訂閱換算成一年的收入。Sifted 報導全文打不開,這個數字只見摘要。
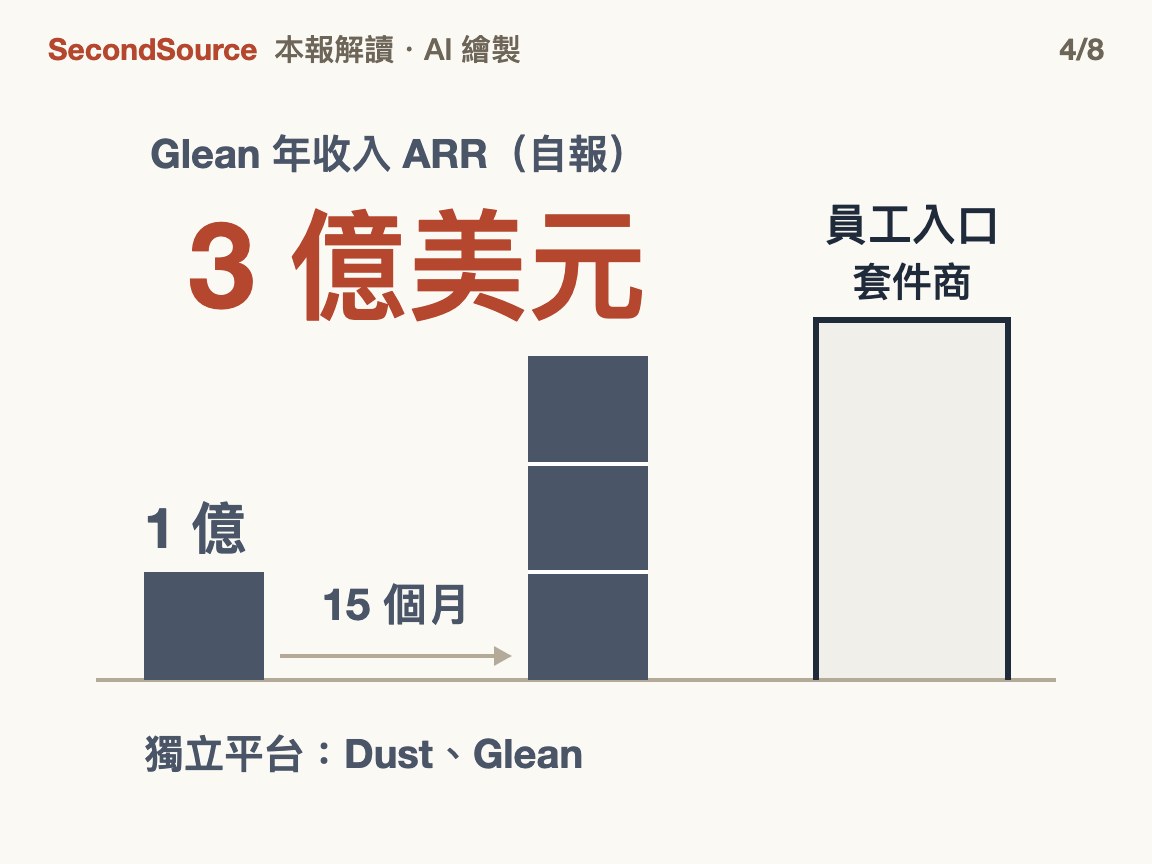
做企業內部搜尋起家、後來加上 agent 的 Glean,2026 年 5 月 28 日宣布 ARR 達 3 億美元。從 1 億走到 3 億,只花了 15 個月。
Dust 2024 年自報客戶平均週活 60% 到 70%,2026 年自報 70%。兩次都是 Dust 自己的說法,沒有交代是平均還是個別客戶,只能說落在同一區間。差距在入口:員工每天打開的辦公軟體和聊天介面,不是 Dust 或 Glean 的。Dust 的使用者人數沒有公布,所以和套件商的席位無法直接比大小。Lindy 2026 年的數字只見二手報導。
五、整合這道護城河換了位置
Polu 2024 年的護城河論點是:把 agent 接上 Notion、Slack 這類格式各異的資料,是又苦又難的工程,做好了就是別人不想自建的護城河。兩年後,兩件事從兩頭改寫了這道工程。
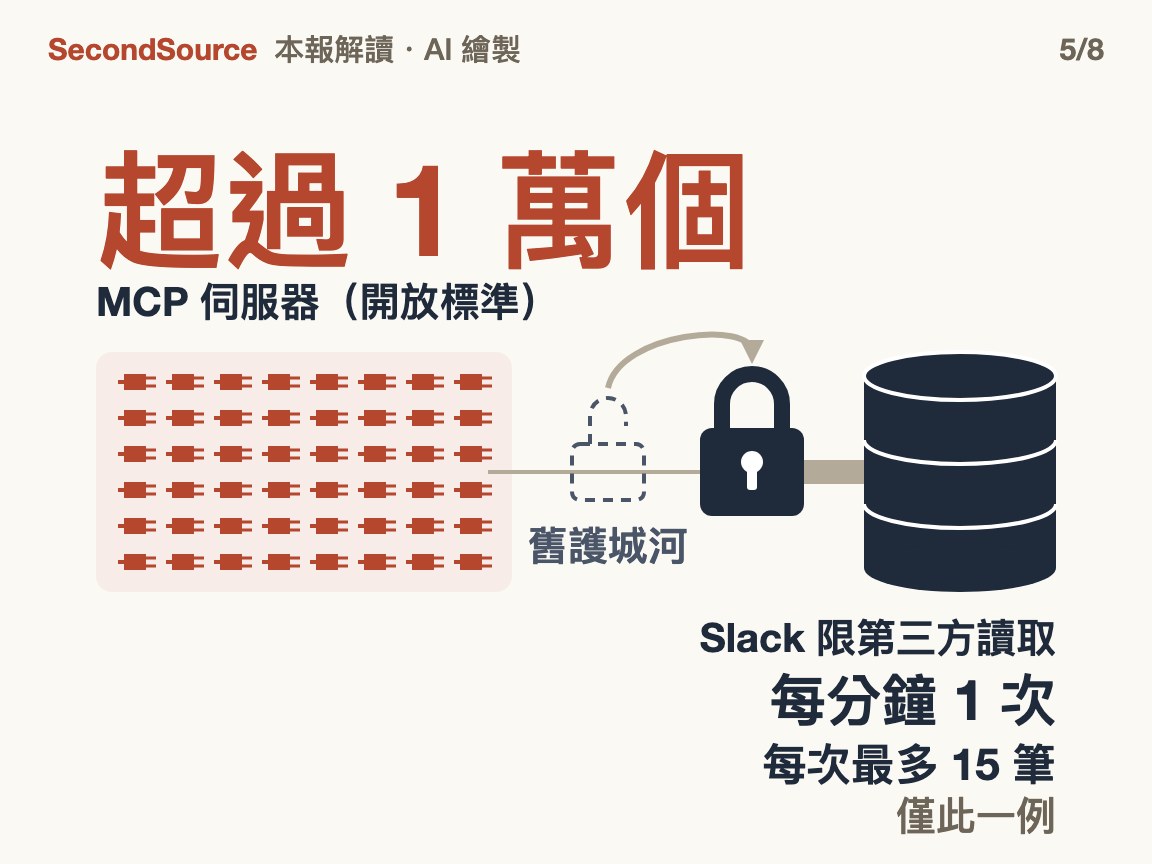
第一件事讓「接上」變便宜。MCP(Model Context Protocol)是 Anthropic 2024 年提出、讓 AI 接上外部系統的開放標準。MCP 統一的是接口,各家資料格式與權限對應的工程仍要自己做。Anthropic 2025 年 12 月說,公開的 MCP 伺服器已超過 1 萬個,ChatGPT、Gemini、Microsoft Copilot 都已採用。Microsoft 2026 年 7 月說,旗下管理銷售、財務等流程的企業軟體 Dynamics 已透過 MCP 讓 agent 用同一套權限與稽核紀錄存取資料。
另一頭,至少有一個例子讓「拿到資料」變難。Slack 是 Salesforce 旗下的企業通訊軟體。2025 年 5 月,Slack 對沒有上架官方市集的第三方 app 設了上限:每分鐘讀取訊息 1 次,每次最多 15 筆。Slack 同時收緊外部 app 儲存資料的規定。Slack 限制的是未上架官方市集的第三方 app,不專指 agent。據 Reuters 報導,Glean 寫信告訴客戶,這會妨礙客戶用自選的企業 AI 平台使用自己的資料。Atlassian、Workday 查無類似限制,目前只有 Slack 這一例。
接上工具的成本已經變低,差別在誰握有資料、誰決定 agent 能讀寫什麼。這是本報的讀法。Microsoft 的 Agent 365、Anthropic 讓管理者逐一限制連接器權限的功能,賣的都是這一層。
六、垂直沒有被吞掉:Sierra 按結果收費,也住進入口
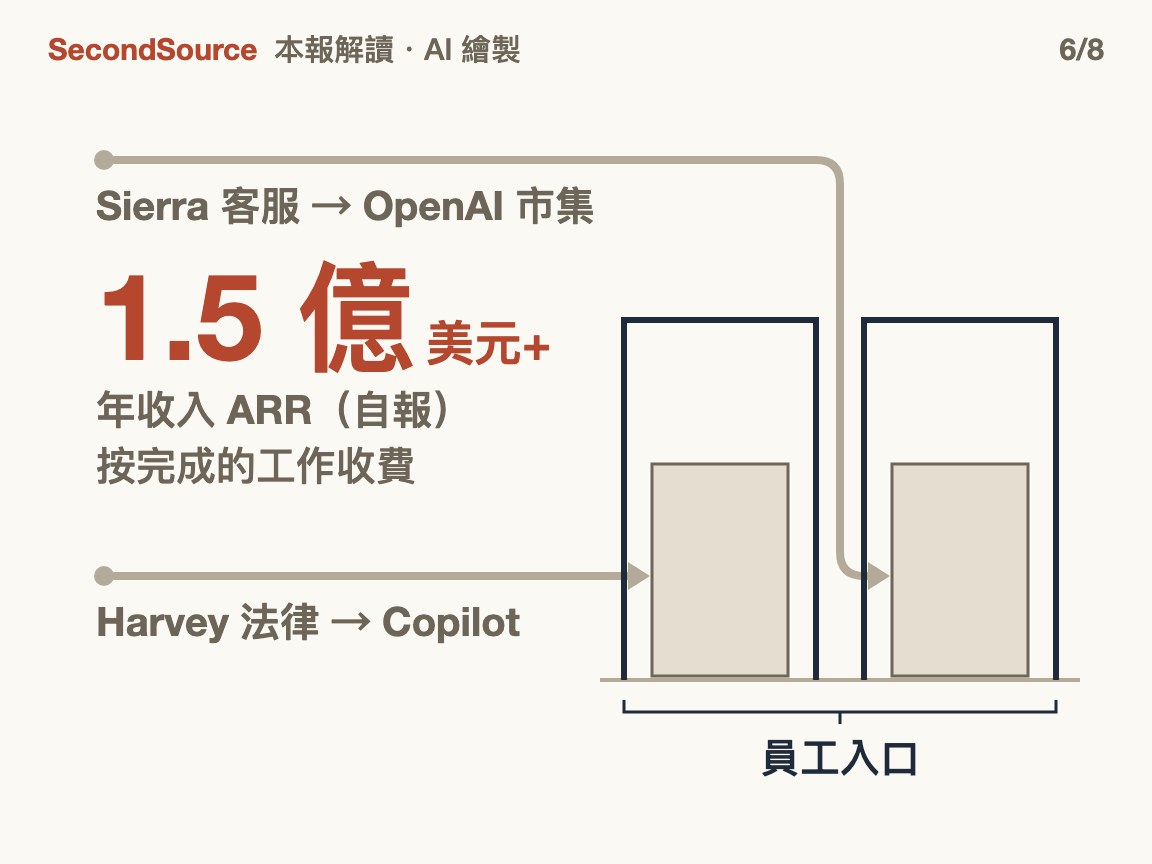
Sierra 用七季達到 1 億美元 ARR,2026 年 2 月超過 1.5 億,並出現第一個 5,000 萬美元營收的季度。Sierra 按完成的工作收費,不按月租。Harvey 9 月以 155 億美元估值募資 5.5 億美元,自稱美國營收前 100 大律所中有 80% 在用;Harvey 沒有公布 ARR。
大型軟體商也在賣職能型 agent。Salesforce 8 月說,Agentforce 的 ARR 超過 15 億美元;本季起口徑擴大,不能跟前幾季比。
垂直也在住進橫向的入口。Harvey 2026 年 6 月宣布,律師可以在 Microsoft 365 Copilot 裡直接叫出 Harvey,Harvey 也成為 Microsoft 的 Copilot Cowork 的外掛。Sierra 2026 年 9 月成為 OpenAI 新市集的首發夥伴,企業可以用已經承諾給 OpenAI 的採購額度來買 Sierra。Harvey 進 Microsoft 365 Copilot、Sierra 進 OpenAI 市集,兩家都選擇借入口,不和入口持有者正面對打。這是本報的讀法。
七、2024 年的二分法,到 2026 年變成三層
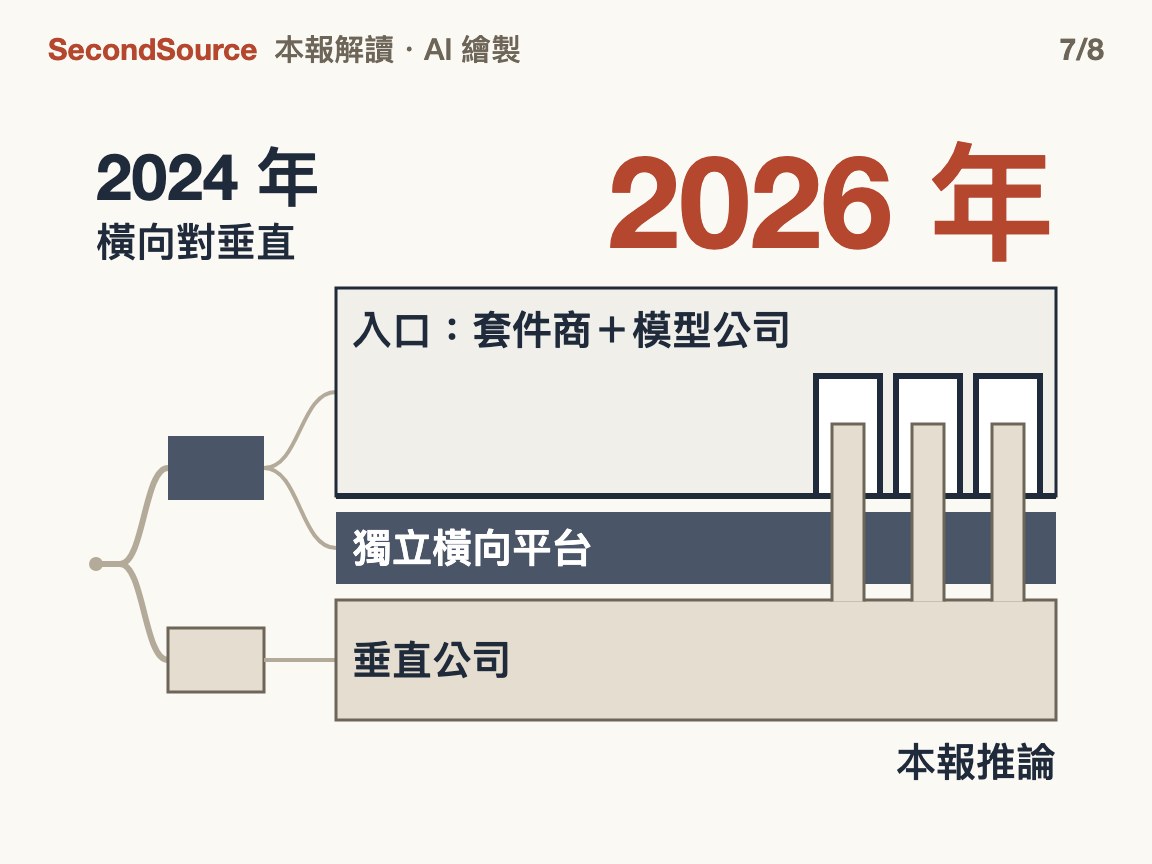
依本報的推論,2024 年的「橫向對垂直」,2026 年看起來是三層。
夾在中間的是自行維護整合的獨立橫向平台:仍在長,但入口不在手上,整合又被開放標準攤平。最上層是握有員工入口與資料的套件商 Microsoft、Google,加上直接賣企業版的模型公司 OpenAI 與 Anthropic,這一層握有員工入口與橫向支出的大頭,也開始收管理 agent 的錢。垂直公司賣職能成果,Sierra 按完成的工作收費;垂直公司也把產品嵌進上一層的入口。
Crivello 2024 年預言的形狀,很多垂直加上少數超大的橫向,大致出現了;只是超大的橫向,不是當年押橫向的新創。Crivello 當年講的是通用性,本篇看到的是入口與權限;形狀相近,原因不同。
三層結構是本報的推論,證據還不足以判誰勝出。本報偏向入口持有者繼續拿大頭;若有獨立橫向平台公布的 ARR 超過 10 億美元,這個讀法要收窄。
八、產業各段的位置在怎麼變
- 獨立橫向平台在「接得多」上被 MCP 攤平。套件商結構上難給的是跨 Microsoft 與 Google 的中立性,買家願不願意為中立性付錢,目前沒有公開讀數。
- 垂直 agent 的通路正在變成套件商的入口與市集。按結果收費的垂直公司(如 Sierra),毛利取決於每次完成工作的模型成本。
- Slack 限制後,Salesforce 自家 agent 讀取 Slack 資料的條件比第三方 app 寬。這是不是 Slack 的動機,公開資料沒有說。
- 管理 agent 的工具(如 Microsoft 的 Agent 365)開始和席位一起列進企業採購。
方向判斷
橫向這條路沒有錯,但橫向的支出和付費席位,目前多半跟著員工入口走;入口在套件商與模型公司手上。
之後看哪幾個讀數
Microsoft 下一季法說的 Copilot 付費席位與 Agent 365 登錄數,以及有沒有首次公布活躍比例。若仍只公布席位、不公布活躍比例,第三節的缺口不變。Dust 與 Glean 下一次公布的 ARR。
什麼會推翻本篇
1. Menlo Ventures 2026 年度報告發布後三十天內:若 agent 平台占橫向 AI 支出達 25% 以上,代表 Menlo 歸為 agent 平台的產品已成橫向支出主力之一,第二、七節要改寫。這個 25% 是本報自設的觀察線。選在明顯高於 2025 年占比的位置,用來分開結構轉變與問卷誤差。Menlo 2025 年度報告寫的是 10%。
2. 到 2027 年 12 月 31 日:若有一家獨立橫向平台公布的 ARR 超過 10 億美元,第七節的三層讀法要收窄。10 億是本報自設的觀察線。
3. 到 2027 年 12 月 31 日:若 Microsoft 或 Google 公告取消內建的自建 agent 功能,第三節要改寫。
4. 到 2027 年 12 月 31 日:若 Microsoft 或 Google 公告與獨立橫向平台分潤合作,第七節要改寫。
附錄:數字怎麼來的
本報算的數
- agent 平台占應用層:7.5 億 ÷ 190 億 ≈ 3.9%,四捨五入寫約 4%。
- 按職能或行業賣的兩類:部門型 73 億 + 行業型 35 億 = 108 億美元。
- copilot 占橫向:報告原文 86%(72 億 ÷ 84 億 ≈ 85.7%,與原文一致)。
- agent 平台占橫向:報告原文 10%;7.5 億 ÷ 84 億 算不到 10%,原因報告未說明。
口徑說明
- Menlo 的分類是「橫向/部門型/行業型」;Polu 與 Taylor 說的「垂直」同時涵蓋部門型(如 Sierra 的客服)與行業型(如 Harvey 的法律),所以本篇把兩類相加對照橫向。
- Microsoft 的 3,000 萬是付費席位,Google 的 800 萬是售出的付費席位,Dust 的 70% 是週活比例,三個量不同,不能相除或比大小。
- ARR 各家定義不同;Salesforce 這一季起擴大 Agentforce ARR 的口徑。
- Dust 的 ARR 只見 Sifted 報導摘要;Sierra 另有更高的 ARR 與估值說法只見二手報導,正文不用。
正文沒放的細節
- 同一份 Menlo 調查:76% 的 AI 用途是買來的、不是企業內部自建。這裡的「自建」指企業 IT 團隊自建,不是員工在平台上自建 agent。
- MIT 研究團隊 2025 年 8 月的報告:向專業廠商採購的 AI 專案約 67% 成功,企業內部自建的成功率只有約三分之一。報告原文未取得,只見《Fortune》轉述。「成功」的定義只見轉述。
- Gartner 2025 年 6 月預測,到 2027 年底超過 40% 的 agent 專案會被取消,原因是成本上升、價值不明或風險控管不足。
- Microsoft 7 月也說,商業模式要從按席位收費,改成按席位加按用量收費;Microsoft 的 Copilot Cowork 已加上用量計費。
- Microsoft 說 Dynamics 已開出逾 65 萬個 MCP 動作。這是 Microsoft 的用詞,和公開 MCP 伺服器數不是同一種量,不能比較。
- Sierra 2026 年 2 月自稱,四分之一的客戶年營收超過 100 億美元。
- Salesforce 2026 年 6 月推出的客服 agent,只在 agent 從頭到尾解決一個問題時才收費。
- Menlo 調查的行業型裡,醫療約 15 億美元、法律 6.5 億。
- Sierra 與 Meta 10 月宣布 Personal Agent Protocol,一個讓個人 agent 向企業驗證身分的開放標準,夥伴包括 Shopify、Stripe、Walmart。
另有幾種說法
- MCP 幫了獨立平台:開放標準讓獨立平台不必自建每一個連接器,省下的工程可以用在別處;這條讀法下,護城河變薄是對所有人,不是只移到資料擁有者。MCP 統一的是接口,各家資料格式與權限對應的工程仍要自己做。
- 垂直會被模型吞掉:顧問公司 Tenex 的 CJ Hess 2026 年 10 月在 Latent Space 上說,主賣點只是「一個 agent 替人做一件事」的垂直產品,模型變強後會被吸收,改寫了工作流程的才耐久;Anthropic 2026 年 2 月推出 Cowork 法律外掛當天,法律資訊商 Thomson Reuters 等股價大跌(多家報導,跌幅說法不一),本篇不承重。
本篇依據的出處
以下由本篇引用的事實紀錄機械彙整,每條是其中一個事實的出處;原件本報是否讀過、還是只讀到轉述,以正文各段的說明為準。
- Latent Space · 2024-11-11:Agents @ Work: Dust.tt — Stanislas Polu (Dust) on Latent Space
- Latent Space · 2024-11-15:Agents @ Work: Lindy.ai — Florent (Flo) Crivello on Latent Space
- Stratechery · 2025:An Interview with Sierra Founder and CEO Bret Taylor About AI Agents and Tech History Lessons
- Harvey Blog · 2026-06-16:Harvey's Legal Intelligence Now Lives Inside Microsoft 365
- Salesforce News · 2026-06-25:Salesforce Launches Agentforce Help Agent That Deploys in Minutes and Only Charges for Resolutions