深掘り 2026年10月24日
横断型 AI への企業支出は、多くがオフィススイート各社とモデル企業のアシスタントに流れている
SecondSource 深掘りレポート #46
本稿がまたぐ領域:企業向けソフトウェアの市場構造、ベンチャーキャピタルによる企業支出調査、企業データ連携の標準とアクセス規約。読んだ一次資料:2 件。
本稿の要点
企業の AI エージェントは、調べものや顧客への返信のような数段階の作業を、社員に代わって続けてこなす AI プログラムだ。2024 年 11 月、この製品をどう売るかで業界の賭けは二つに分かれていた。一つは横断型のプラットフォームである。全社に一つの道具を配り、プログラムを書けない社員でも使えるエージェントを作れるようにする。Dust は企業向けエージェント基盤を作るフランスのスタートアップで、創業者の Stanislas Polu 氏は横断型に賭けた。Polu 氏の理由は、全社員が使い、用途は各部門の実務から生まれてくるというものだ。代償は売りにくさで、誰のどの問題を解くのかを説明しにくい。もう一つは垂直型で、職能や業界ごとに出来合いのエージェントを売る。Sierra は顧客対応、Harvey は法務を手がける。垂直型は売りやすいが、伸びしろは一つの職能に縛られる。
オフィススイート各社とは、Microsoft や Google のように、社員が毎日開く業務ソフト一式を売る会社を指す。二年たった今、結論から言えば次のようになる。スイート各社が公表する有料シート数と登録エージェント数はどちらも大きく、社員の入口をスイート各社が握っていることを示す。シートとは、企業が社員一人分ずつ買う利用ライセンスである。登録エージェント数は、企業が管理画面に登録したエージェントの数で、利用量ではない。社員が実際に毎日使っている比率を、スイート各社は公表していない。各社の売上もすべて自己申告である。横断型の支出の多くは、社員の入口を握るスイート各社と、企業向け版を直販するモデル企業に流れている。垂直型の企業も押し出されてはいない。Sierra は完了した仕事の件数で課金する。Harvey と Sierra はどちらも、製品をスイート各社やモデル企業の入口に載せている。
Polu 氏が当時、本当の難所として挙げたのは、エージェントを社内のさまざまなデータにつなぐことだった。この難所も場所を移した。オープン標準によって「つなぐ」こと自体は安くなった。反対の側では、Slack が 2025 年 5 月に第三者アプリによるメッセージの読み取りを制限した。同種の例は今のところこの一件しか見つかっていない。
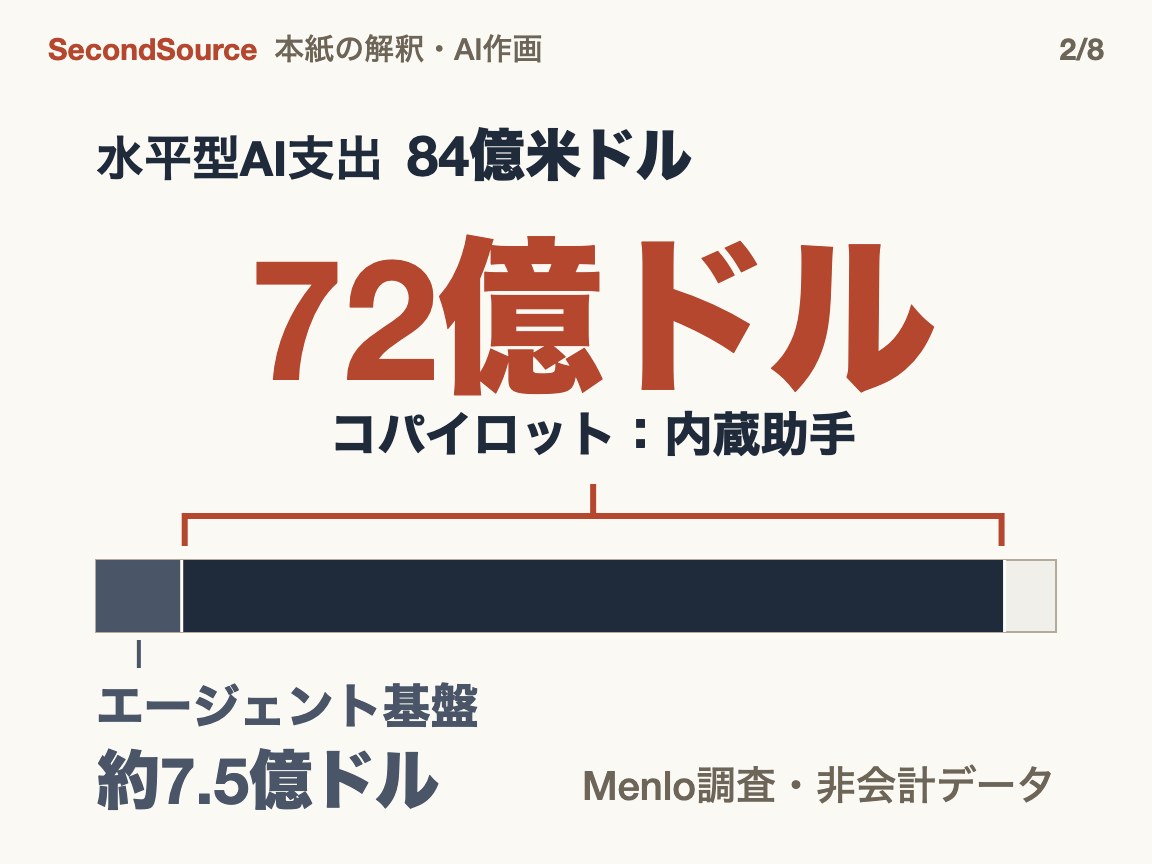
Menlo Ventures は AI スタートアップに投資するベンチャーキャピタルで、米国企業の AI 支出を毎年調べている。Menlo は「横断型 AI」への支出 84 億米ドルを二つに分けた。72 億ドルはコパイロットに支払われ、Menlo がエージェント基盤に分類した製品は 7.5 億ドルにとどまる。コパイロットとは、業務ソフトやチャット画面に組み込まれた AI アシスタントのことだ。ChatGPT の企業版、Claude for Work、Microsoft Copilot がその例である。
2024 年の二つの賭け——全社に作らせるか、職能ごとに出来合いを売るか
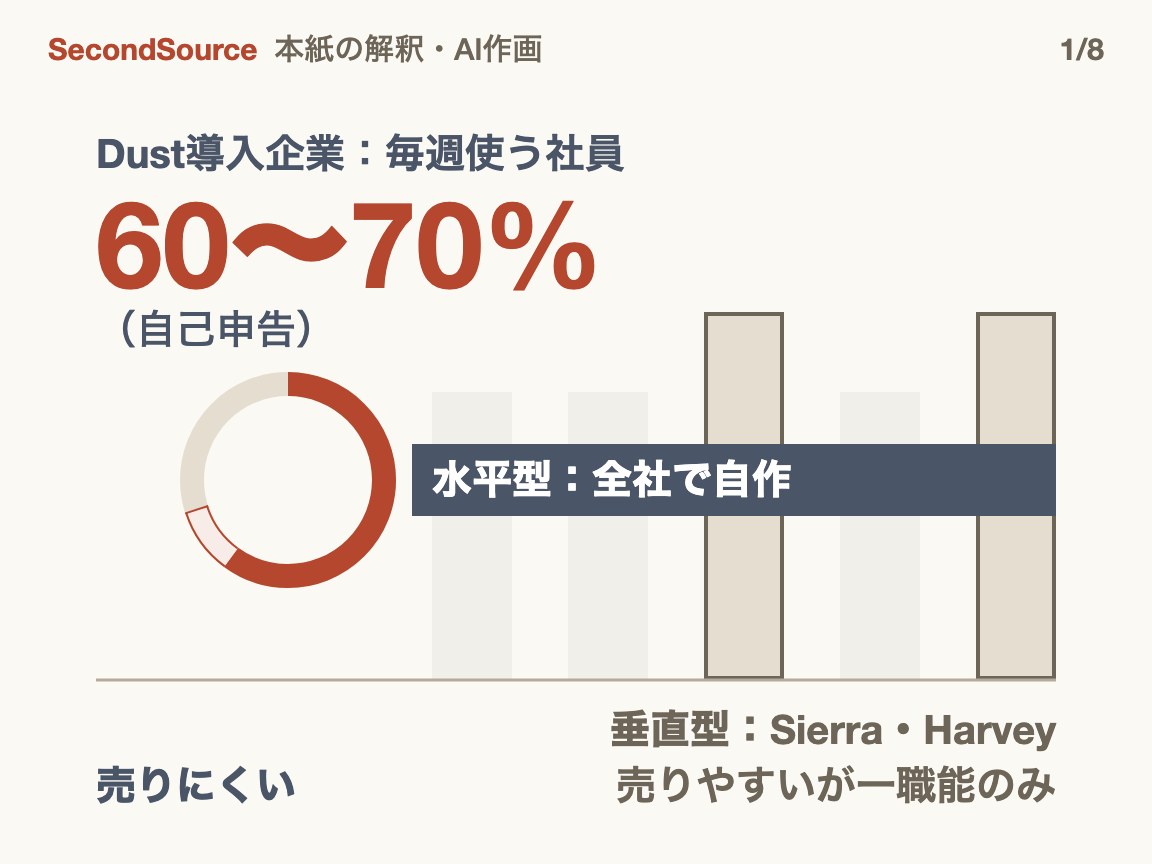
まず、二年前に賭けが分かれた地点に戻る。Polu 氏は 2024 年 11 月、テック系ポッドキャスト Latent Space で、Dust は「horizontal by nature」、つまり本質的に横断型だと語った(Latent Space、2024-11-11)。用途は、エージェントを作れる社員の中から現れる。その社員はエンジニアでなくてよい。Polu 氏は、垂直型なら「弁護士の問題を解きます」の一言で売れるのに対し、横断型の売り込みはずっと難しいことも認めた。
Polu 氏が挙げた見返りは浸透率で、一社の社員のうち実際に使っている人の割合を指す。Dust の自己申告では、最も高い一社は全社員の 88% が毎日使う。顧客の平均では、毎週社員の 60% から 70% が使っている。Polu 氏はさらに、Dust を本当に縛っているのはエージェントを社内の各種データにつなぐ工程で、モデルの賢さではないと述べた。
4 日後、エージェント作成ツールを手がける Lindy の創業者 Flo Crivello 氏が、同じポッドキャストで検索エンジンを引き合いに出した(Latent Space、2024-11-15)。汎用の Google はほぼすべての分野で勝った、という比較である。Crivello 氏は、垂直型エージェントが多数現れ、そこに「a few very, very, very big horizontal agents」が加わると予言した。ごく少数の、きわめて大きな横断型エージェントという意味だ。
反対側に立つのが Sierra の CEO、Bret Taylor 氏である。Taylor 氏は 2025 年、テック業界を論評するメディア Stratechery のインタビューで、エージェントは職能ごとに分かれ、部門ごとに一社が育つと主張した(Stratechery、2025)。パッケージにしたコンプライアンスと業務フローそのものが価値だという。ただし誰もがエージェントを作れるようになれば、振り子はプラットフォームに戻るとも述べた。
お金の行き先——「横断型」の支出の大半は、業務ソフトやチャット画面のアシスタントへ
では、実際のお金はどちらに流れたのか。Menlo Ventures は 2025 年 12 月の調査で、米国企業の AI 意思決定者 495 人に聞いた。2025 年の企業の生成 AI 支出は 370 億ドル、うちアプリケーション層は 190 億ドルという推計である。アプリケーション層はさらに三つに分かれる。どの職能でも使う横断型、コーディングや顧客対応のように一つの職能が使う部門型、医療や法務のように一つの産業が使う業界型だ。Menlo の数字は一回の質問票調査によるもので、請求データではない。分類も Menlo 独自のものである。Menlo は Anthropic の投資家でもある。
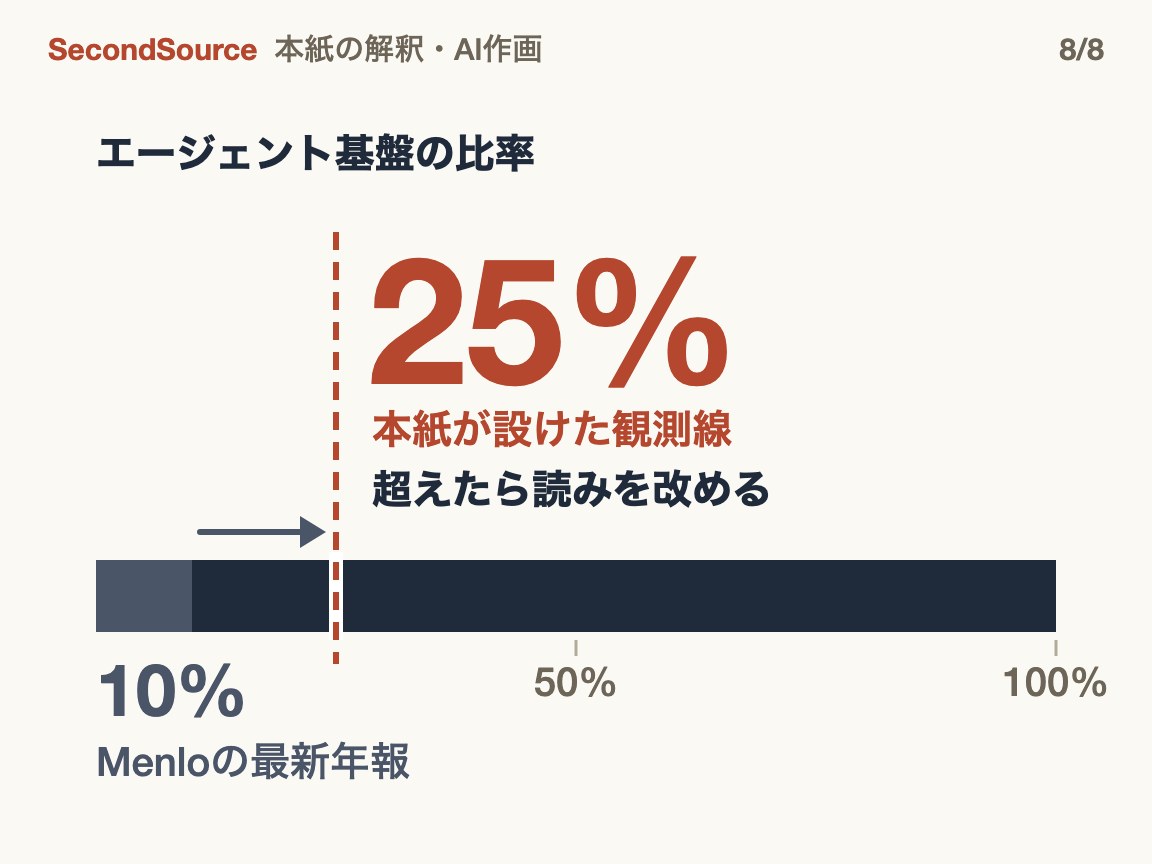
横断型は最大の区分で、84 億ドルある。うち 72 億ドル、86% がコパイロットに支払われた。報告書はコパイロットの例として ChatGPT の企業版、Claude for Work、Microsoft Copilot を挙げる。Menlo がエージェント基盤に分類した製品は約 7.5 億ドルで、報告書が示す比率は 10% だ。7.5 億を 84 億で割っても 10% には届かない。差の理由を報告書は説明していない。エージェント基盤の例として、報告書は Salesforce の Agentforce、企業向け生成 AI 基盤の Writer、Glean を挙げる。Menlo は製品の形で分類しており、用途では分けていない。この分類では、社員が作るエージェントに企業が使った総額は測れない。
この 7.5 億ドルも、すべてが独立系スタートアップの売上ではない。Agentforce は、顧客管理ソフト大手 Salesforce の製品だ。7.5 億ドルはアプリケーション層 190 億ドルの約 4% にあたる(本誌の計算:7.5 ÷ 190)。
職能や業界ごとに売る二区分を合わせると 108 億ドルで、横断型の 84 億ドルを上回る(本誌の計算:部門型 73 億ドルと業界型 35 億ドルの合計)。部門型の最大はコーディングで、40 億ドルである。コーディングツールは、Sierra や Harvey のような顧客対応・法務のエージェントとは別種の製品だ。108 億ドルが 84 億ドルより多いからといって、垂直型エージェントが横断型より稼いでいることにはならない。
入口はスイート各社の手に——シート数と登録数は大きく、毎日の利用率は非公表
Polu 氏の言う浸透率には、2026 年の直接の数字がない。公開されているのは、スイート各社のシート数と登録数である。
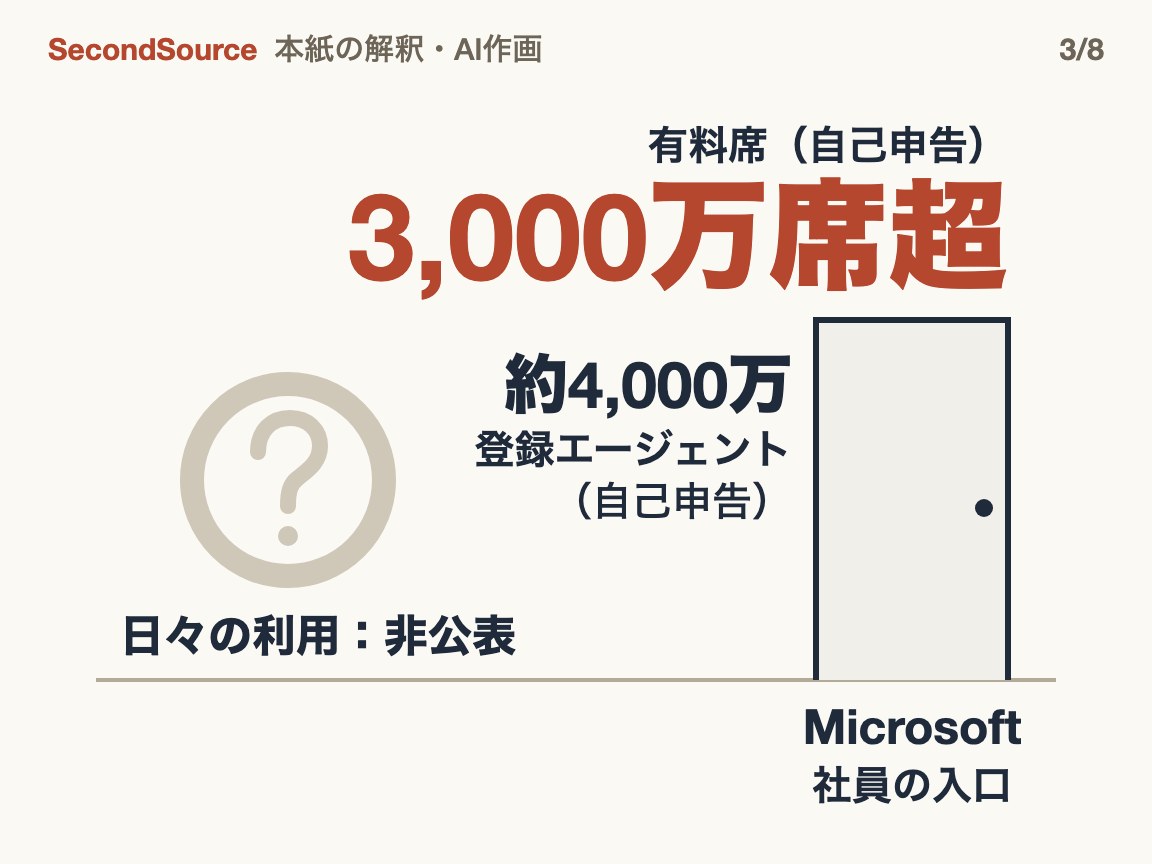
まずアシスタントの側を見る。Microsoft の CEO、Satya Nadella 氏は 2026 年 7 月の決算説明会で、有料の Microsoft 365 Copilot が 3,000 万席を超えたと述べた。同氏はまた、社内の知識労働者の大半に Copilot を配った企業顧客の数が、一四半期で 75% 近く増えたとも述べた。Google は 2026 年 2 月、企業向け AI の入口である Gemini Enterprise について、販売した有料シートが 800 万を超え、顧客は 2,800 社を超えたと発表した。これらのシート数は、社員の入口がスイート各社に集まっていることを示す。ただし有料シートは、毎日使っている社員の比率と同じではない。両社の数字はどちらも自己申告で、数え方も違うため、足し合わせられない。
次に、社員が作るエージェントの側を見る。Agent 365 は、企業が社内のエージェントを登録・管理・監視するための Microsoft の管理画面である。Microsoft は 2026 年 7 月、Agent 365 の提供開始から 2 か月で、数万社が 4,000 万近いエージェントを登録したと発表した。Google は 2025 年 10 月に Gemini Enterprise を出したとき、どの部門の社員もコードを書かずにエージェントを組めると打ち出した。この側にあるのは登録数と各社の説明だけで、利用比率はない。
Anthropic は 4 月、オフィス向けエージェントツール Claude Cowork の利用の大部分がエンジニアリング部門の外から来ていると述べた。Anthropic の自己申告で、比率も利用量の数え方も示されていない。非エンジニアが使っていると直接述べた公開の発言は、今のところこの一件だけである。
進行中 ?
本稿と上のトレンドの関係: 上は、本誌が追っている「汎用エージェント基盤」のトレンドツリーである。本稿が付け加えるのは一点だ。非エンジニアがエージェントを作る段階を、オフィスソフトの入口を握るスイート各社が引き取った。
独立系の横断型基盤はまだ伸びているが、入口は持っていない
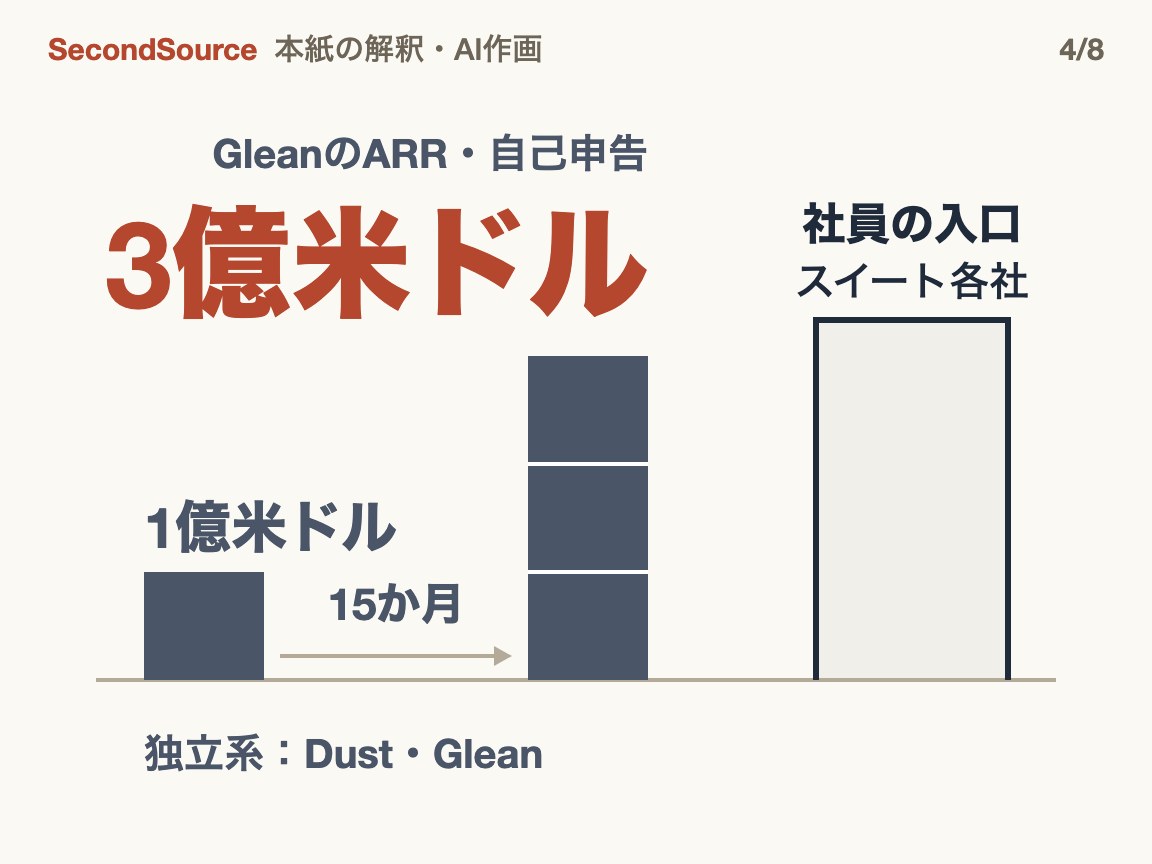
入口をスイート各社が握る一方で、独立系の横断型基盤も縮んではいない。Dust は 2026 年 5 月、Sequoia などが主導した 4,000 万ドルのシリーズ B 調達を発表した。Dust の自己申告では、3,000 超の組織が使い、基盤上には 30 万超のエージェントが展開されている。顧客では毎週社員の 70% が使い、2025 年の顧客の解約はゼロだったという。欧州のテックメディア Sifted は、Dust の 2026 年の年間経常収益が 2,000 万ドルを超えたと報じた。年間経常収益(ARR)は、現在の契約を一年分の収益に換算した数字である。この数字の根拠は Sifted の記事の要約だけで、記事の全文は未読である。
社内検索から始まり、後からエージェントを加えた Glean は、2026 年 5 月 28 日に ARR 3 億ドル到達を発表した。1 億ドルから 3 億ドルまでにかかったのは 15 か月である。
Dust は 2024 年に顧客平均の週間利用率を 60% から 70% と説明し、2026 年には 70% と説明した。どちらも Dust の説明で、平均なのか個別の顧客なのかは示されていない。同じ範囲に収まっている、としか言えない。差は入口にある。社員が毎日開くオフィスソフトとチャット画面は、Dust のものでも Glean のものでもない。Dust の利用者数は非公表で、スイート各社のシート数と大小を直接比べられない。Lindy の 2026 年の数字は、根拠が二次報道だけである。
連携という堀は場所を移した
入口の次は、Polu 氏がもう一つの強みとしたデータ連携である。Polu 氏の 2024 年の堀の論理はこうだ。Notion や Slack のように形式の違うデータにエージェントをつなぐのは、骨の折れる難しい工程である。うまく作れば、他社が自前で作りたがらない堀になる。二年後、二つの出来事が両端からこの工程を書き換えた。
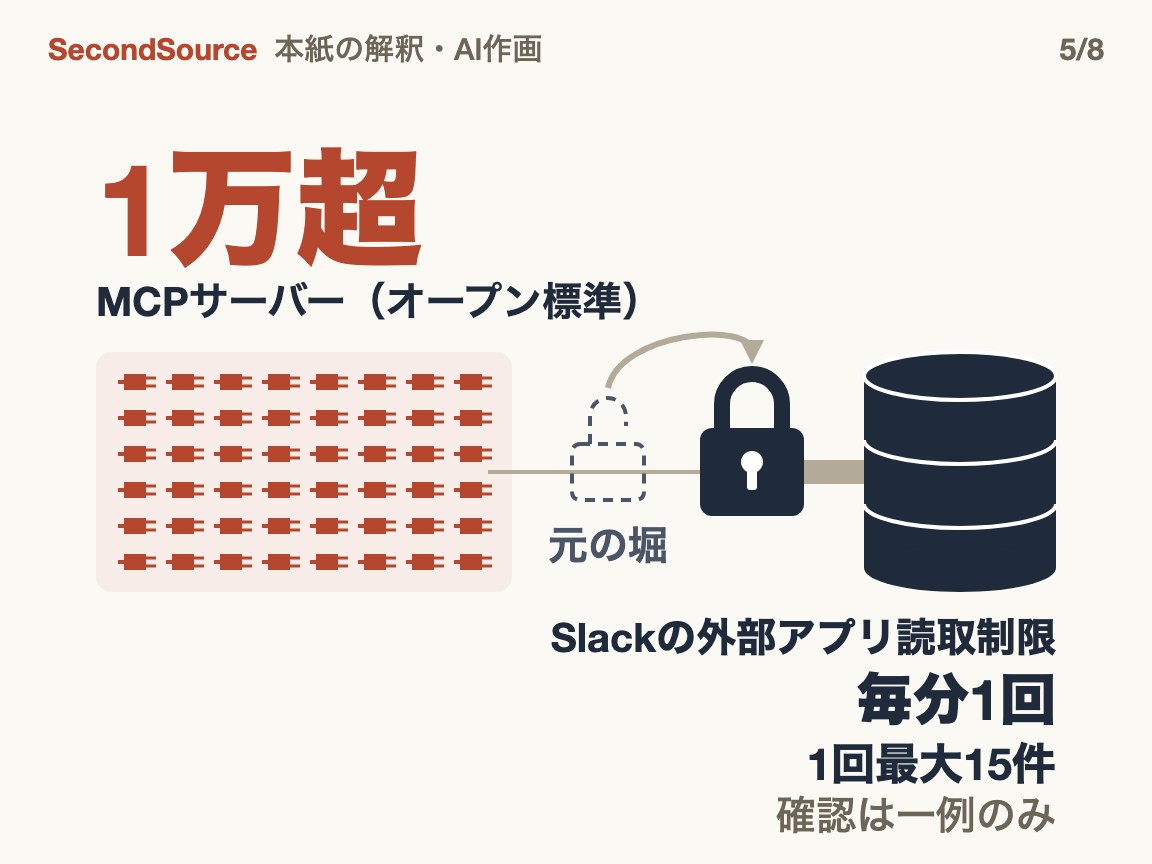
一つ目は「つなぐ」ことを安くした。MCP(Model Context Protocol)は、Anthropic が 2024 年に提案したオープン標準で、AI を外部のシステムにつなぐ。MCP が統一したのは接続口である。各社のデータ形式と権限の対応づけは、今も各自で作る必要がある。Anthropic は 2025 年 12 月、公開された MCP サーバーが 1 万を超え、ChatGPT、Gemini、Microsoft Copilot がいずれも採用したと述べた。Dynamics は、販売や財務などの業務を管理する Microsoft の企業向けソフトである。Microsoft は 2026 年 7 月、Dynamics が MCP を通じ、同じ権限と監査記録のもとでエージェントにデータを読ませるようになったと述べた。
もう一方の端では、少なくとも一つの例で「データを手に入れる」ことが難しくなった。Slack は Salesforce 傘下の企業向けチャットツールである。Slack は 2025 年 5 月、公式マーケットプレイスに掲載されていない第三者アプリに上限を設けた。メッセージの読み取りは 1 分に 1 回、1 回あたり 15 件までである。Slack は同時に、外部アプリがデータを保存する規則も厳しくした。対象は公式マーケットプレイス未掲載の第三者アプリで、エージェントに限らない。Reuters によれば、Glean は顧客への書簡で、この制限が、顧客が選んだ企業 AI 基盤で自社データを使う妨げになると伝えた。Atlassian と Workday には同様の制限が見当たらず、今のところ Slack の一例だけである。
ツールにつなぐ費用は、すでに下がった。本誌の読みでは、差がつくのは誰がデータを持ち、エージェントに何を読み書きさせるかを誰が決めるかである。Microsoft の Agent 365 も、管理者がコネクタの権限を一つずつ制限できる Anthropic の機能も、この層を売っている。
垂直型は飲み込まれていない——Sierra は成果で課金し、入口にも住み込む
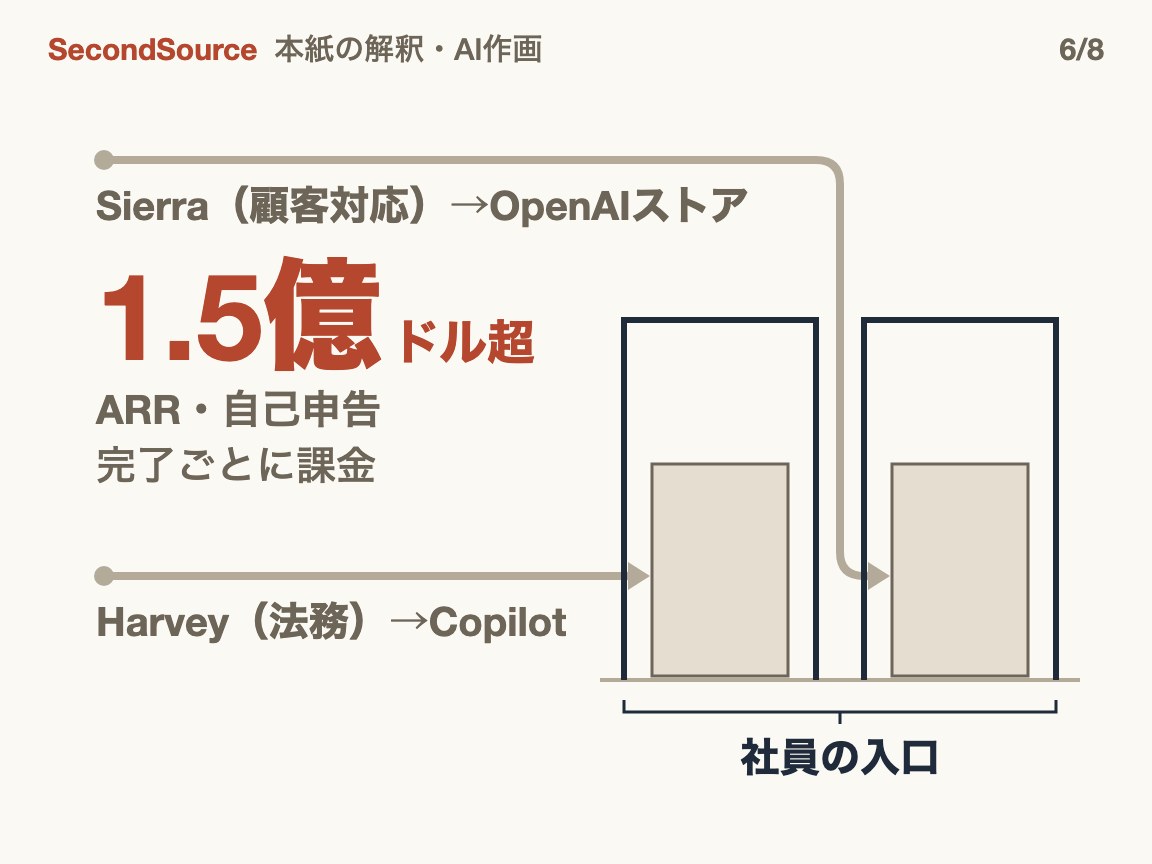
では垂直型はどうなったか。Sierra は七四半期で ARR 1 億ドルに達し、2026 年 2 月には 1.5 億ドルを超えた。売上 5,000 万ドルの四半期も初めて記録した。Sierra は月額ではなく、完了した仕事の件数で課金する。Harvey は 9 月、評価額 155 億ドルで 5.5 億ドルを調達した。売上上位 100 の米国法律事務所の 80% が使っていると Harvey は説明する。Harvey は ARR を公表していない。
大手ソフト企業も、職能型のエージェントを売っている。Salesforce は 8 月、Agentforce の ARR が 15 億ドルを超えたと述べた。今四半期から集計範囲が広がり、前の四半期とは比べられない。
垂直型は横断型の入口にも入り込んでいる。Harvey は 2026 年 6 月、弁護士が Microsoft 365 Copilot の中から直接 Harvey を呼び出せるようになったと発表した(Harvey Blog、2026-06-16)。Harvey は Microsoft の Copilot Cowork のプラグインにもなった。Sierra は 2026 年 9 月、OpenAI が新たに開いたマーケットプレイスで最初の提携先になった。企業は、OpenAI に約束済みの購入枠で Sierra を買える。本誌の読みでは、Harvey も Sierra も入口の持ち主と正面から争わず、入口を借りる道を選んだ。
2024 年の二分法は、2026 年には三層になった
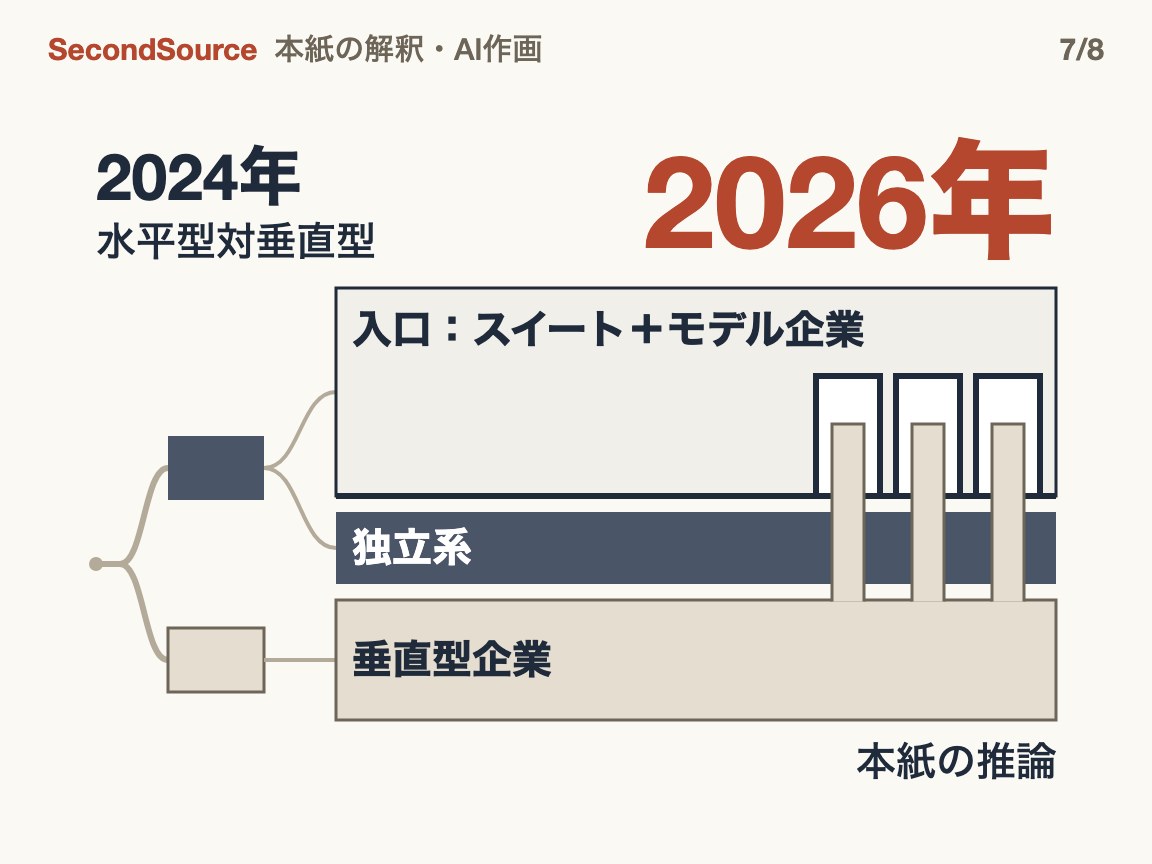
ここまでを並べると、構図そのものが変わって見える。本誌の推論では、2024 年の「横断型対垂直型」は、2026 年には三層に見える。
真ん中に挟まれているのは、連携を自前で保守する独立系の横断型基盤だ。まだ伸びているが、入口を持たず、連携の強みもオープン標準にならされた。最上層は、社員の入口とデータを握るスイート企業の Microsoft と Google に、企業向け版を直販するモデル企業の OpenAI と Anthropic を加えた層である。この層が社員の入口と横断型支出の大半を握り、エージェント管理の料金も取り始めた。垂直型企業は職能の成果を売り、Sierra は完了した仕事の件数で課金する。垂直型企業も、製品を最上層の入口に組み込んでいる。
Crivello 氏が 2024 年に予言した形、つまり多数の垂直型とごく少数の巨大な横断型は、おおむね現れた。ただし巨大な横断型は、当時横断型に賭けたスタートアップではなかった。Crivello 氏が語ったのは汎用性で、本稿が見たのは入口と権限である。形は似ているが、理由は違う。
三層の構図は本誌の推論で、どこが勝つかを決めるには証拠が足りない。本誌は、入口の持ち主が引き続き大半を取る側に傾いている。独立系の横断型基盤が ARR 10 億ドル超を公表すれば、この読みは狭める必要がある。
業界の各段の位置はどう動いているか
- 独立系の横断型基盤は、「多くのツールにつなげる」という点では MCP にならされた。スイート各社が構造的に出しにくいのは、Microsoft と Google をまたぐ中立性である。買い手が中立性にお金を払うかどうかを示す公開の数字は、まだない。
- 垂直型エージェントの販路は、スイート各社の入口とマーケットプレイスに変わりつつある。成果で課金する垂直型企業(Sierra など)の粗利率は、仕事を一件完了するたびにかかるモデルの費用で決まる。
- Slack の制限後、Salesforce 自社のエージェントが Slack のデータを読む条件は、第三者アプリより緩い。この差が Slack の動機かどうかは、公開資料に書かれていない。
- エージェント管理ツール(Microsoft の Agent 365 など)が、シートと並んで企業の調達項目に載り始めた。
本誌の見立て
横断型という道は間違っていなかった。ただ、横断型の支出と有料シートは、いまのところ大半が社員の入口に付いていく。入口はスイート各社とモデル企業の手にある。
これから見る数字
Microsoft の次の決算説明会で出る Copilot の有料シート数と Agent 365 の登録数、そして利用比率が初めて公表されるかどうか。シート数だけで利用比率が出なければ、「入口はスイート各社の手に」の節で書いた欠けはそのまま残る。もう一つは、Dust と Glean が次に公表する ARR である。
この判断を覆す条件
1. Menlo Ventures の 2026 年版報告書の公表から三十日以内:エージェント基盤が横断型 AI 支出の 25% 以上を占めれば、Menlo がエージェント基盤に分類した製品が横断型支出の主力の一つになったことになる。「お金の行き先」と「三層」の二節を書き直す。25% は本誌が独自に置いた観察線である。2025 年の比率を明らかに上回る位置に置いたのは、構造の転換と質問票の誤差を切り分けるためだ。Menlo の 2025 年版報告書の比率は 10% だった。
2. 2027 年 12 月 31 日まで:独立系の横断型基盤のどこかが ARR 10 億ドル超を公表すれば、「三層」の節の読みを狭める。10 億ドルは本誌が置いた観察線である。
3. 2027 年 12 月 31 日まで:Microsoft か Google が、組み込みのエージェント作成機能の廃止を発表すれば、「入口はスイート各社の手に」の節を書き直す。
4. 2027 年 12 月 31 日まで:Microsoft か Google が、独立系の横断型基盤との収益分配の提携を発表すれば、「三層」の節を書き直す。
付録:数字の出どころ
本誌の計算
- エージェント基盤がアプリケーション層に占める比率:7.5 億 ÷ 190 億 ≈ 3.9%、四捨五入して約 4%。
- 職能・業界ごとに売る二区分:部門型 73 億 + 業界型 35 億 = 108 億ドル。
- コパイロットが横断型に占める比率:報告書の原文は 86%(72 億 ÷ 84 億 ≈ 85.7% で、原文と一致)。
- エージェント基盤が横断型に占める比率:報告書の原文は 10%。7.5 億 ÷ 84 億では 10% に届かず、理由は報告書に書かれていない。
数え方の注記
- Menlo の分類は「横断型/部門型/業界型」である。Polu 氏と Taylor 氏の言う「垂直型」は、部門型(Sierra の顧客対応など)と業界型(Harvey の法務など)の両方を含む。そのため本稿は二区分を足して横断型と比べた。
- Microsoft の 3,000 万は有料シート、Google の 800 万は販売済みの有料シート、Dust の 70% は週間の利用比率である。三つは別の量で、割ったり大小を比べたりはできない。
- ARR の定義は企業ごとに違う。Salesforce は今四半期から Agentforce の ARR の範囲を広げた。
- Dust の ARR は、根拠が Sifted 報道の要約だけである。Sierra にはもっと高い ARR と評価額の話もあるが、二次報道にしかないため本文では使わない。
本文に入れなかった細部
- 同じ Menlo の調査では、AI の用途の 76% が購入したもので、企業内で自作したものではない。ここでの「自作」は企業の IT 部門による開発のことで、社員が基盤上でエージェントを作ることではない。
- MIT の研究チームによる 2025 年 8 月の報告書:専門ベンダーから調達した AI プロジェクトは約 67% が成功し、企業内で自作したものの成功率は約三分の一にとどまる。報告書の原文は未入手で、内容は Fortune の紹介による。「成功」の定義も紹介記事にしかない。
- Gartner は 2025 年 6 月、2027 年末までにエージェント案件の 40% 超が中止されると予測した。理由は費用の上昇、価値の不明確さ、リスク管理の不足である。
- Microsoft は 7 月、課金の形をシート課金から「シート+利用量」の課金に変えるとも述べた。Microsoft の Copilot Cowork には、すでに利用量課金が加わった。
- Microsoft によれば、Dynamics は 65 万を超える MCP アクションを提供している。これは Microsoft の用語で、公開 MCP サーバーの数とは別種の量なので比べられない。
- Sierra は 2026 年 2 月、顧客の四分の一が年間売上 100 億ドル超の企業だと説明した。
- Salesforce が 2026 年 6 月に出した顧客対応エージェントは、エージェントが一つの問題を最初から最後まで解決したときにだけ課金する(Salesforce News、2026-06-25)。
- Menlo の調査の業界型のうち、医療は約 15 億ドル、法務は 6.5 億ドルである。
- Sierra と Meta は 10 月、Personal Agent Protocol を発表した。個人のエージェントが企業に対して身元を証明するためのオープン標準で、提携先には Shopify、Stripe、Walmart が入る。
ほかの読み方
- MCP は独立系基盤を助けた:オープン標準のおかげで、独立系基盤はコネクタを一つずつ自前で作らずに済み、浮いた工数をほかに回せる。この読みでは、堀が薄くなったのは全員にとってであって、データの持ち主に移っただけではない。MCP が統一したのは接続口で、各社のデータ形式と権限の対応づけは今も各自で作る必要がある。
- 垂直型はモデルに飲み込まれる:コンサルティング会社 Tenex の CJ Hess 氏は 2026 年 10 月、Latent Space で次のように述べた。一つのエージェントが人に代わって一つの仕事をすることだけが売りの垂直型製品は、モデルが強くなれば吸収され、業務の流れを書き換えた製品だけが残る。Anthropic が 2026 年 2 月に Cowork の法務プラグインを出した日、法律情報大手 Thomson Reuters などの株価は大きく下げた。報道は複数あり、下落幅の数字はまちまちである。本稿はこの話に重みを置かない。
本稿の出典
以下は、本稿が引いた事実の記録から機械的にまとめたもので、各項目はそのうち一つの事実の出典である。原文を読んだのか、紹介を読んだだけなのかは、本文各段の説明に従う。
- Latent Space · 2024-11-11:Agents @ Work: Dust.tt — Stanislas Polu (Dust) on Latent Space
- Latent Space · 2024-11-15:Agents @ Work: Lindy.ai — Florent (Flo) Crivello on Latent Space
- Stratechery · 2025:An Interview with Sierra Founder and CEO Bret Taylor About AI Agents and Tech History Lessons
- Harvey Blog · 2026-06-16:Harvey's Legal Intelligence Now Lives Inside Microsoft 365
- Salesforce News · 2026-06-25:Salesforce Launches Agentforce Help Agent That Deploys in Minutes and Only Charges for Resolutions
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。
出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
ご意見・ご感想は [email protected] までお寄せください。