今日 · 週報 10 月 16 日
IDC 估 NVIDIA 在華出貨年減 44%。三層轉引
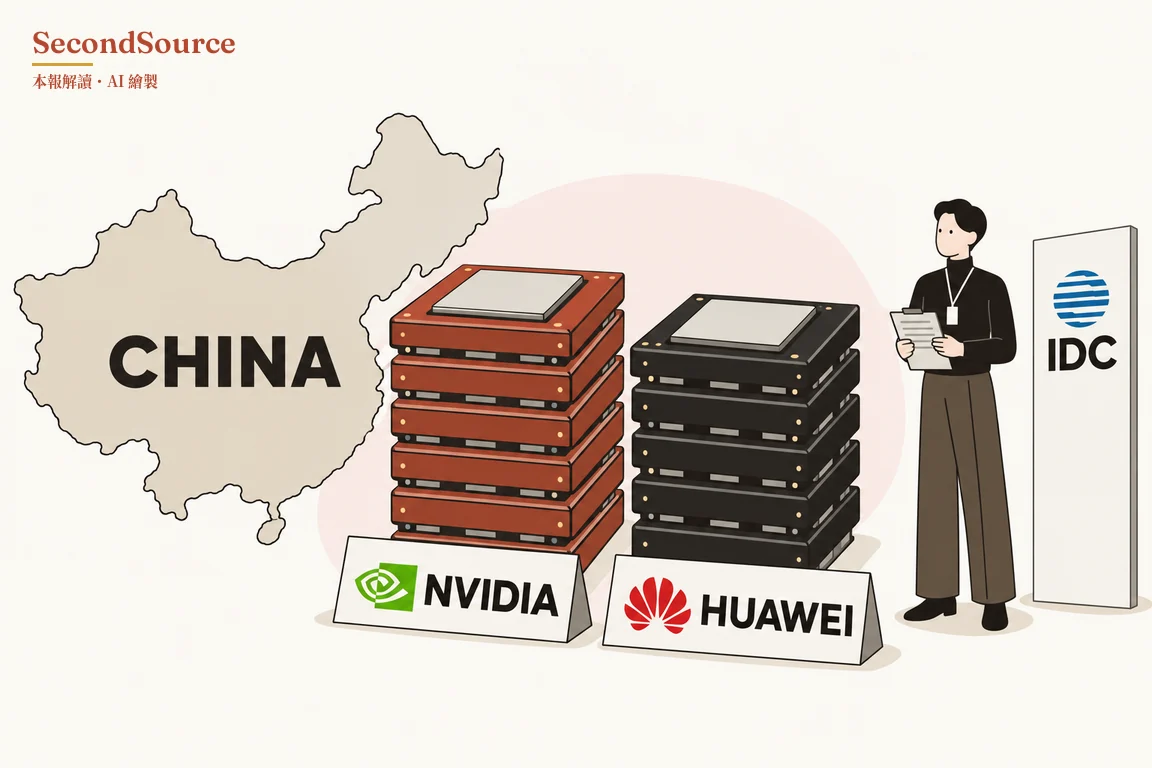
市調機構 IDC 的數據經 Reuters 與半導體產業媒體 Semiconductor Engineering 轉引:2026 上半年 NVIDIA 在中國的 AI 加速器出貨年減 44%,按出貨顆數算的市占 34%,華為 28%。 這是三層轉引,Reuters 原文與 IDC 報告都未經查閱(Semiconductor Engineering,2026-10-16;Reuters,2026-10-13)。34% 對 28% 是出貨顆數,不是營收或算力份額。年減 44% 是 NVIDIA 在中國的出貨量變化,2025 上半年的市占沒有給,差距收斂了多少算不出來。供給面的美國管制與需求面的中國客戶轉單,原文沒有拆開。同一週,智庫 Center for Technology and Statecraft 創辦人 Saif Khan 在 ChinaTalk 節目主張關鍵不在 NVIDIA,而在 DUV 浸潤式微影機。Khan 在節目中說,這是僅次於 EUV 的曝光機,華為用這種曝光機做 7 奈米晶片,只有日本與荷蘭能造。Khan 的模型估,今天全面停售可讓美國在 2030 年代中期保有 10 到 100 倍的 AI 晶片年產量優勢,繼續出口則兩邊產量可能重疊(ChinaTalk,2026-10-17)。這是倡議機構的情境推估,Khan 自承誤差很大;該機構正推動 DUV 出口禁令。本報追蹤的「出口管制與中國自給」這條趨勢,IDC 的數字是新證據。已有的判斷是進行中、暫不判贏家。看中美差距,管制仍有效;看中國自給,中方拒買 NVIDIA 與國產晶片令已有多個來源,管制反而在催化;晶片走私則讓兩邊的效果都打折。
進行中 ?
判斷更新:IDC 這個數字加重的是中國自給這一面。華為出貨份額逼近 NVIDIA 是結構訊號,但 IDC 沒拆供給面與需求面。中美差距那一面本期沒有新數字,本報 10 月 13 日那期過去洞見引過 Epoch 估的中美模型整體差距平均七個月。什麼會推翻:中國雲商重新大買 NVIDIA、H200 實際成交放量,就推翻「中國改由自己停買 NVIDIA、接手美方禁運」這段判斷;對答案日綁 IDC 下一次全年數據,約 2027 年初。 怎麼查的 →
出處與查證
這則刊在2026年10月18日的晨報,同一期還有 14 則。查證經過、引句核對與當天缺的資料,記在那一期的本日驗證。
引用這則
SecondSource(2026),〈IDC 估 NVIDIA 在華出貨年減 44%。三層轉引〉,https://secondsource.io/news/2026-10-18-3/,取用日期取用。