深度 深度專欄 #42 · 2026年10月18日
GPU 算力緊不緊:答案在合約簽多久
本篇重點
專門出租 AI 晶片 GPU 的雲端公司 CoreWeave 說,七月起租價漲了約 25%;彙整幾十家業者掛牌價的公開指數,九月中卻只讀到一年漲 5%。兩個數字都可能是對的:一個最可能量的是合約價,一個量的是掛牌價。真正的緊在合約長短,不肯綁長約的客戶要多付 2.5 到 4 倍。CoreWeave 第三季財報會檢驗這個判斷。
一、兩個數字在吵架
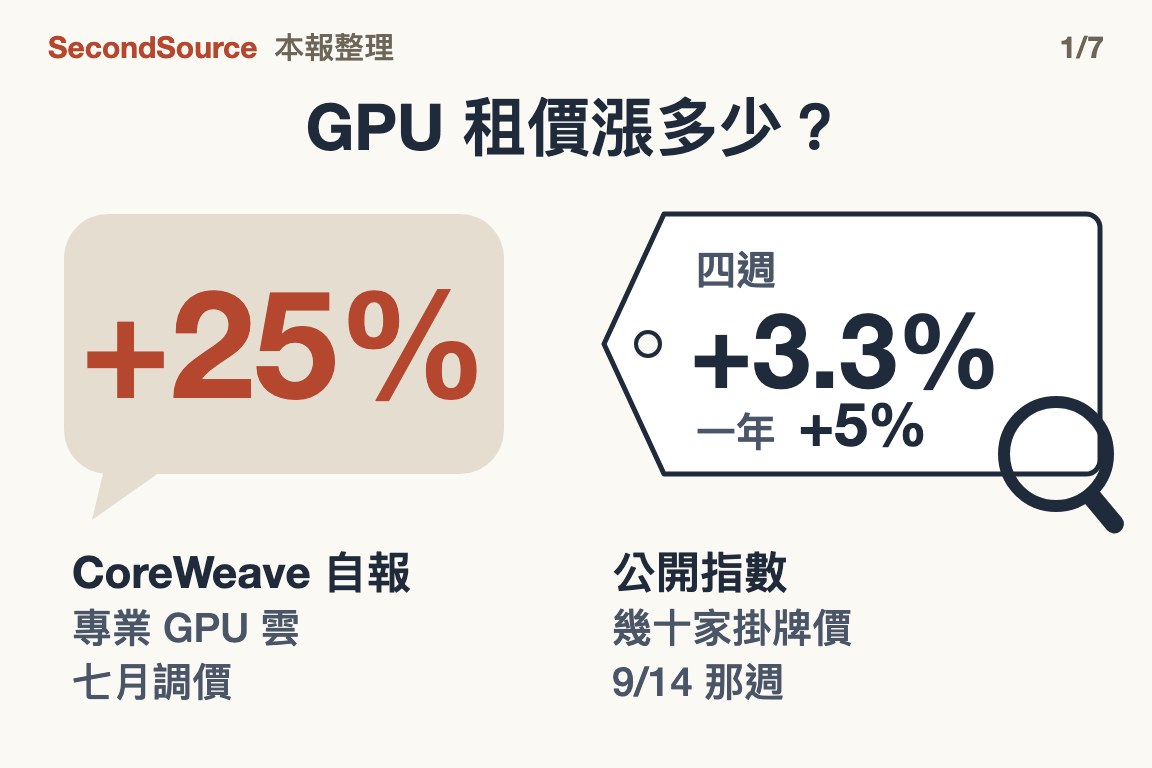
CoreWeave 的財務長 Nitin Agrawal 在八月十一日的法說會上說,七月的調價「包含全 SKU 約 25% 的漲幅」,SKU 指各個產品型號(法說會逐字稿)。九月十七日 CoreWeave 發行三十億美元可轉換公司債,附上的投資人簡報把這 25% 再寫一次。
同一時間,彙整各家業者掛牌價的公開指數 getdeploying,九月十四日那週只讀到四週漲 3.3%、一年漲 5%。本報(SecondSource)九月十八日的日報據此判斷:差這麼多,代表緊張集中在新簽的短約,公開價格看不到。
這件事要弄清楚,因為簽算力合約的 AI 公司、借錢給出租商的債權人、判斷 AI 算力是否過剩的投資人,看的都是這兩種數字。只看其中一個,就會把市場讀得太鬆或太緊。本篇一個月後重新查證。
二、一個是合約價,一個是掛牌價
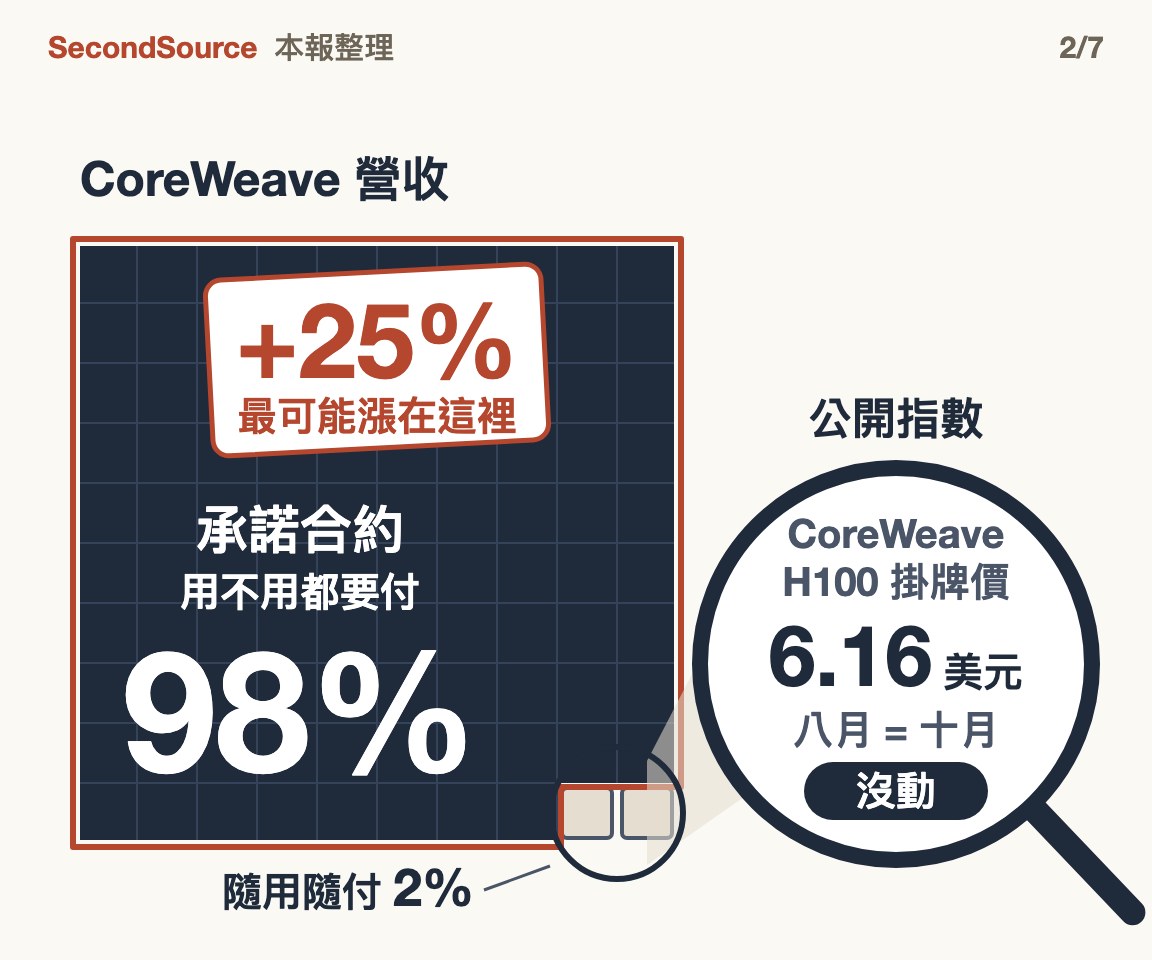
GPU 有兩種租法。一種照官網的掛牌價按小時計費、隨時可停,叫隨用隨付。另一種是簽約鎖定幾個月到幾年的合約價,大多是用不用都要付錢的承諾合約。就像飯店有掛在櫃台的牌價,也有和企業簽的合約價。
CoreWeave 的第二季季報寫,98% 的營收來自承諾合約,隨用隨付只占約 2%。官網價目頁上,H100 每顆每小時 6.16 美元,十月十八日讀到的就是這個數字。官網沒有留下舊版頁面可以比對,但十月的價格和八月第三方文章引的相同,看不出七月前後有變動。公開指數只抓掛牌價,指數裡的 CoreWeave 掛的正是這個沒動的 6.16 美元。
所以 25% 最可能漲在合約價上。財務長沒說 25% 指哪一種價,這是本報依這兩項公開資料推得的讀法。25% 和 5% 量的是兩群不同的價,不能直接比大小。
三、緊的是合約長短
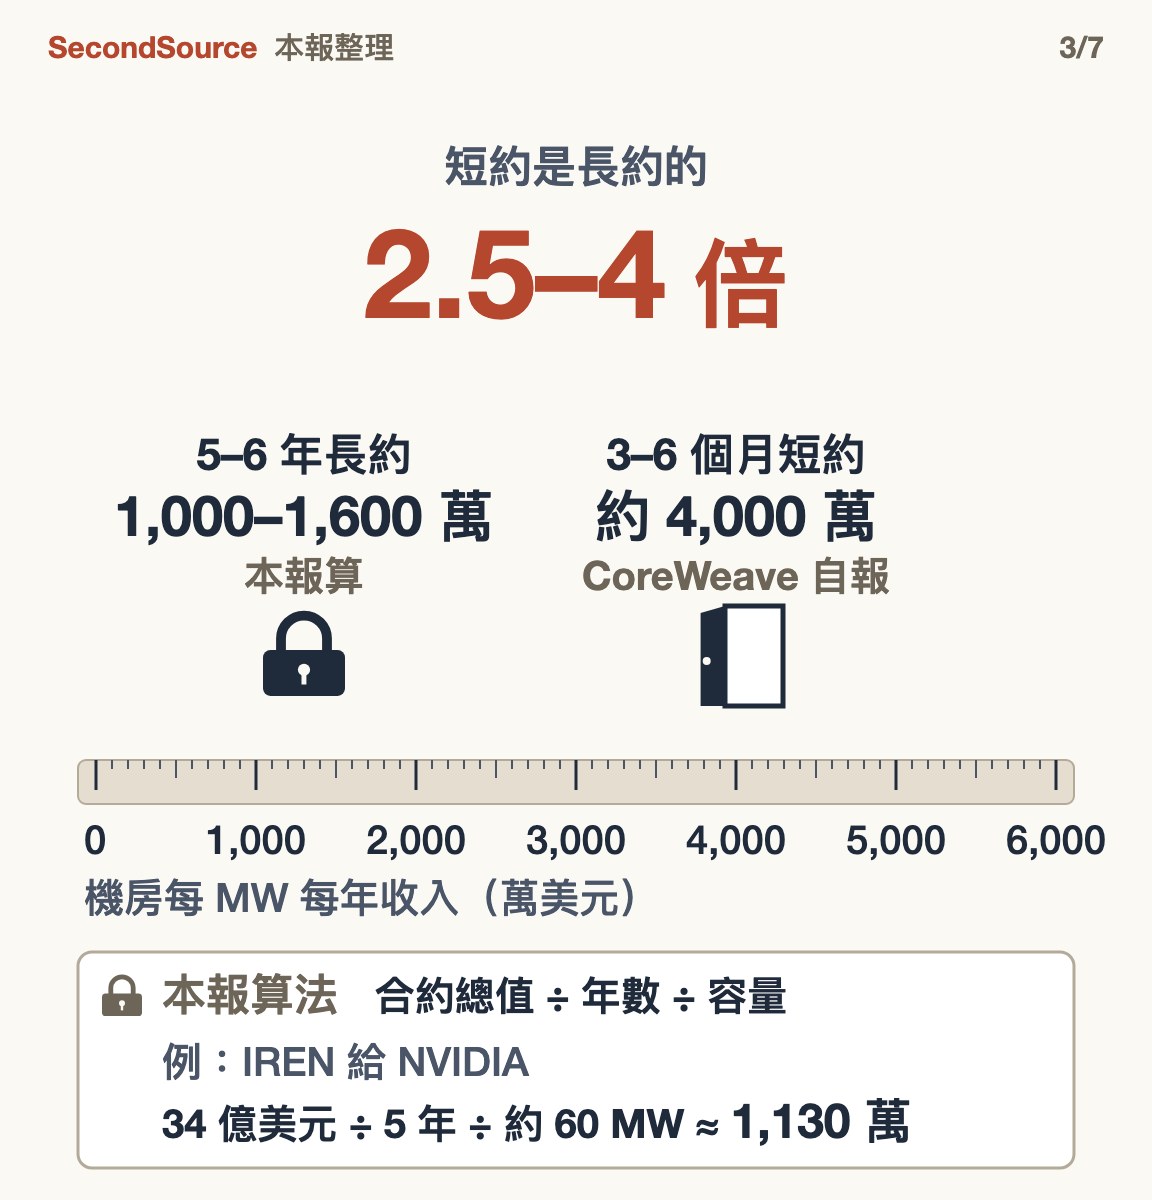
合約價之間也差很多,差在簽多久。合約大小不同,就像比較房租要換成每坪租金,這裡換成每 MW 一年收多少錢;MW 是機房的用電容量。
最短的一端,CoreWeave 簡報寫第三季新簽的三到六個月短約,每 MW 一年約 4,000 萬美元。最長的一端,本報找到五筆公開了金額、年數與容量的五到六年長約,用合約總值除以年數、再除以容量來算。例如出租 GPU 的 IREN 給 NVIDIA 的合約 34 億美元、5 年、約 60 MW,算出每 MW 一年約 1,130 萬美元。五筆合起來,約在 1,000 萬到 1,600 萬美元之間。
4,000 萬除以 1,000 萬到 1,600 萬,短約約是長約的 2.5 到 4 倍。對出租方來說,綁五年的客戶等於先鎖住多年收入,所以肯給折扣;隨時能走的客戶,機器可能空下來的風險留給出租方,單價就高。這個價差,加上下一節的長約條件,是本篇說「緊」的依據。沒有往年同樣算法的倍數可比,所以說不出比平常緊多少。
四、長約便宜,但條件變硬
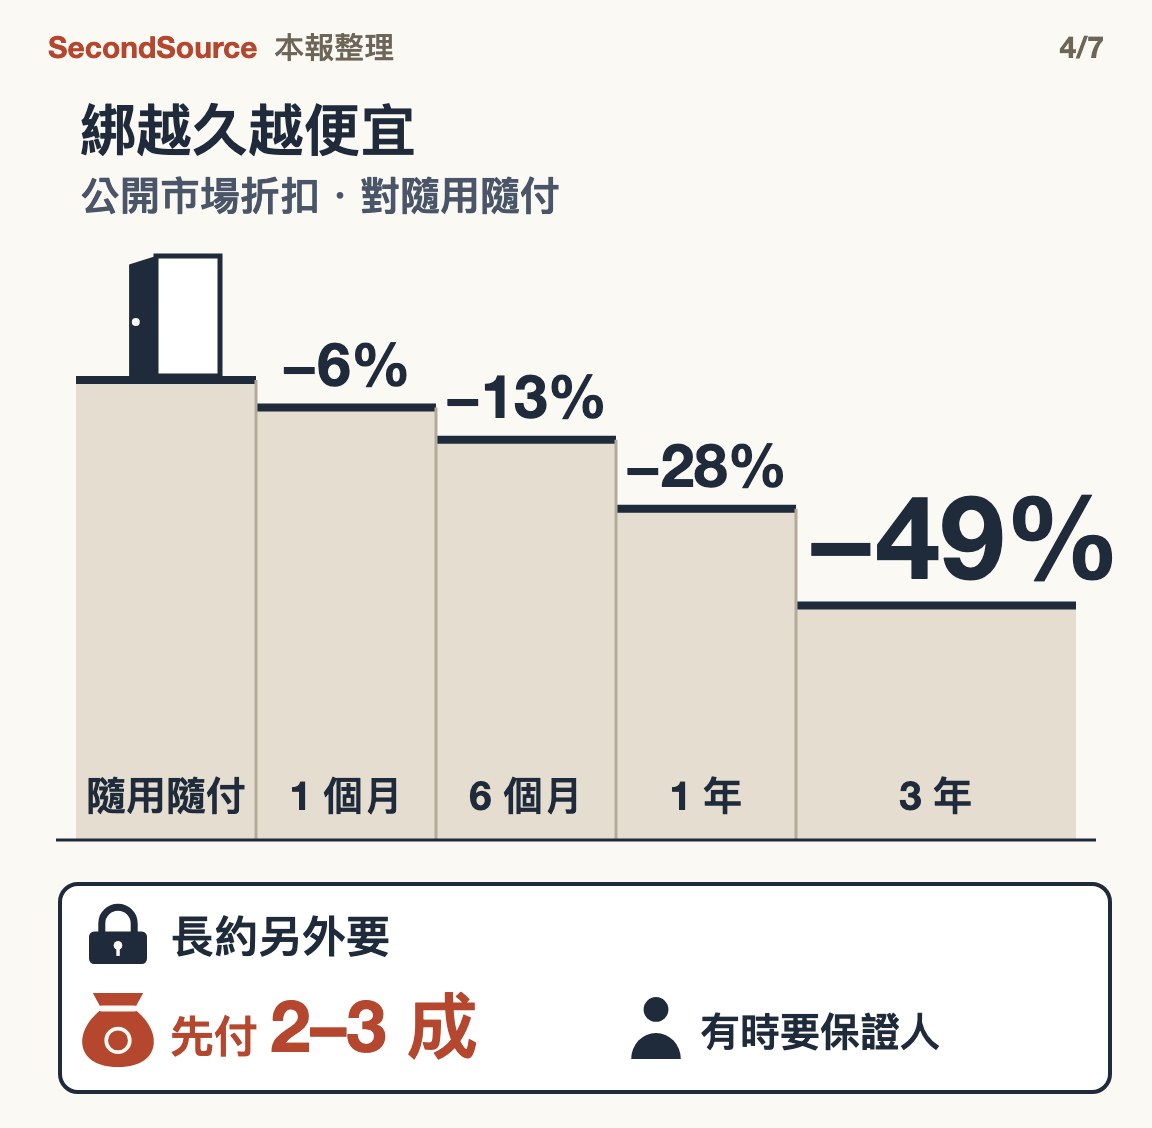
綁得越久越便宜,公開市場也是這樣。getdeploying 的資料,和隨用隨付比,簽一個月便宜約 6%,六個月約 13%,一年約 28%,三年約 49%。
但長約的條件在變硬。半導體研究機構 SemiAnalysis 四月寫,各型號 GPU 的隨用隨付容量都已租滿,AI 實驗室越來越能接受四年以上的合約先付兩成以上(原文)。《華爾街日報》十月十三日轉引 SemiAnalysis:雲端業者現在要求簽多年合約,先付常高達三成,有時還要保證人。IREN 給 Microsoft 的合約就寫明每批先付 20%。
五、為什麼 CoreWeave 全公司的平均很低
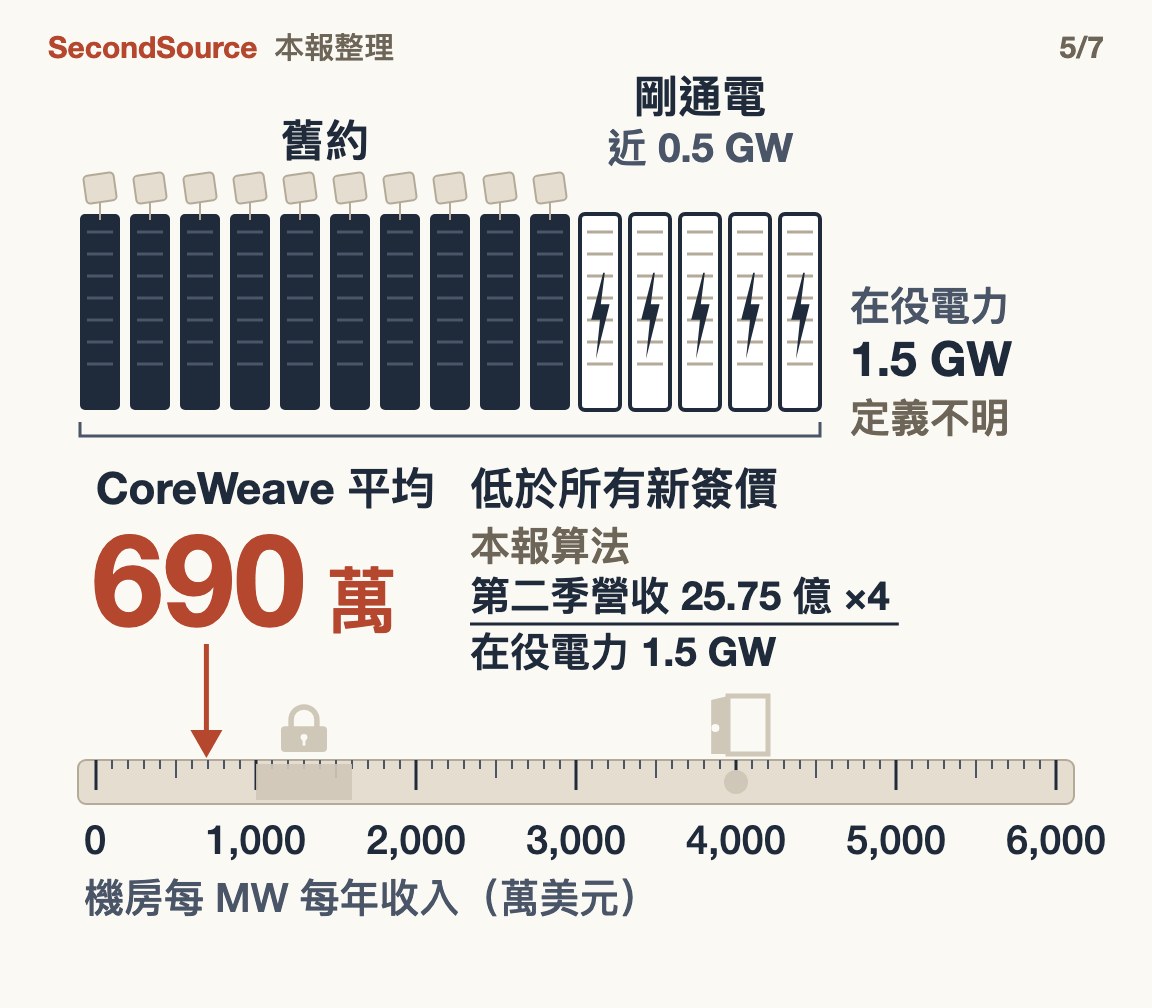
新簽價這麼高,CoreWeave 全公司的平均卻很低。本報用第二季營收 25 億 7,500 萬美元乘四,除以季末正在供電的機房容量 1.5 GW,得到每 MW 一年約 690 萬美元,比所有新簽價都低。這個容量申報寫作 active power,下稱在役電力;1 GW 等於 1,000 MW。
道理像房東的平均租金:大多數房客是幾年前簽的舊約,新漲的租金要等舊約到期換約才算得進來。季報沒寫各批合約何時到期,但財務長說,要續約的容量只占機隊很小一部分。還有兩件事也把平均往下拉:季內新接上電近 500 MW,還沒收滿一季的錢;在役電力也沒有定義,不知道是只算伺服器用電,還是含冷卻。三件事各占多少,現有資料分不出來。
六、十月,別家的掛牌價動了
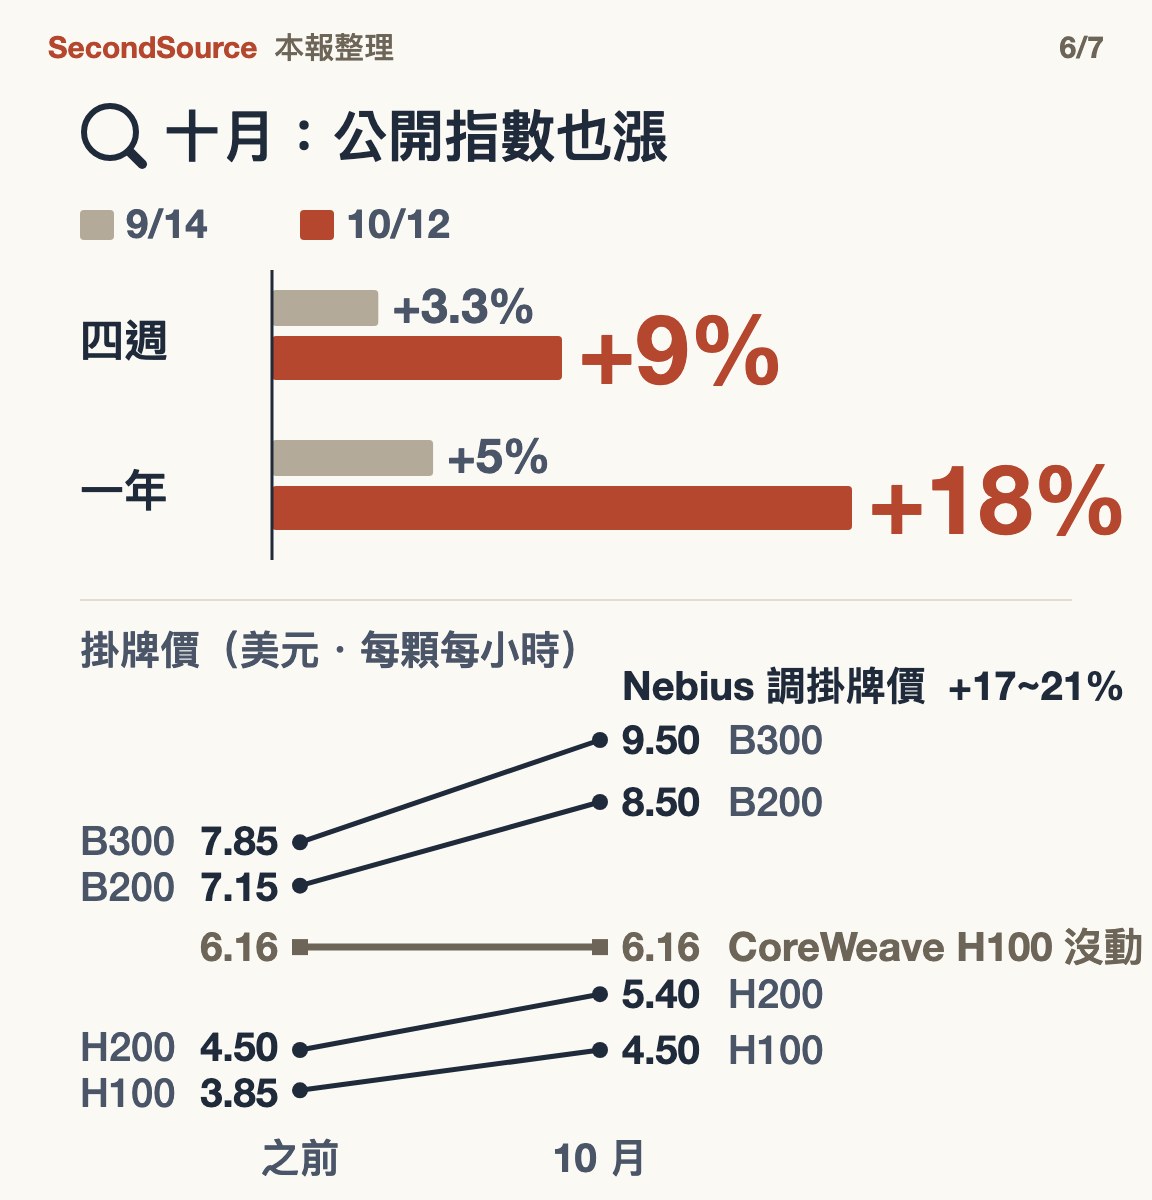
十月十二日那週,getdeploying 的讀數變成四週漲 9%、一年漲 18%,二十六個型號裡二十一個上漲;本報用 getdeploying 公開的每週資料重算,結果一致。同一時間,另一家 GPU 出租商 Nebius 從十月一日起調高掛牌價,H100 每小時從 3.85 美元漲到 4.50 美元,連同另外三款晶片,漲幅在 17% 到 21% 之間(Nebius 價目頁)。CoreWeave 官網的 H100 仍是 6.16 美元。
所以公開指數不是看不到漲價,而是只看得到 Nebius 這種改掛牌價的漲;各家對指數漲幅的貢獻還沒有分解。
七、這對 AI 算力投資的意義
全世界每年砸上兆美元買 AI 算力,一個核心問題是這筆錢收不收得回來。GPU 租價撐得住,對借錢蓋機房的出租商是好消息;但新價要等舊約到期才進得了營收,回本會比租價表面看起來慢。對簽算力合約的 AI 公司來說,報價要看合約長短,公開指數只適合看方向。
八、接下來看哪個數字
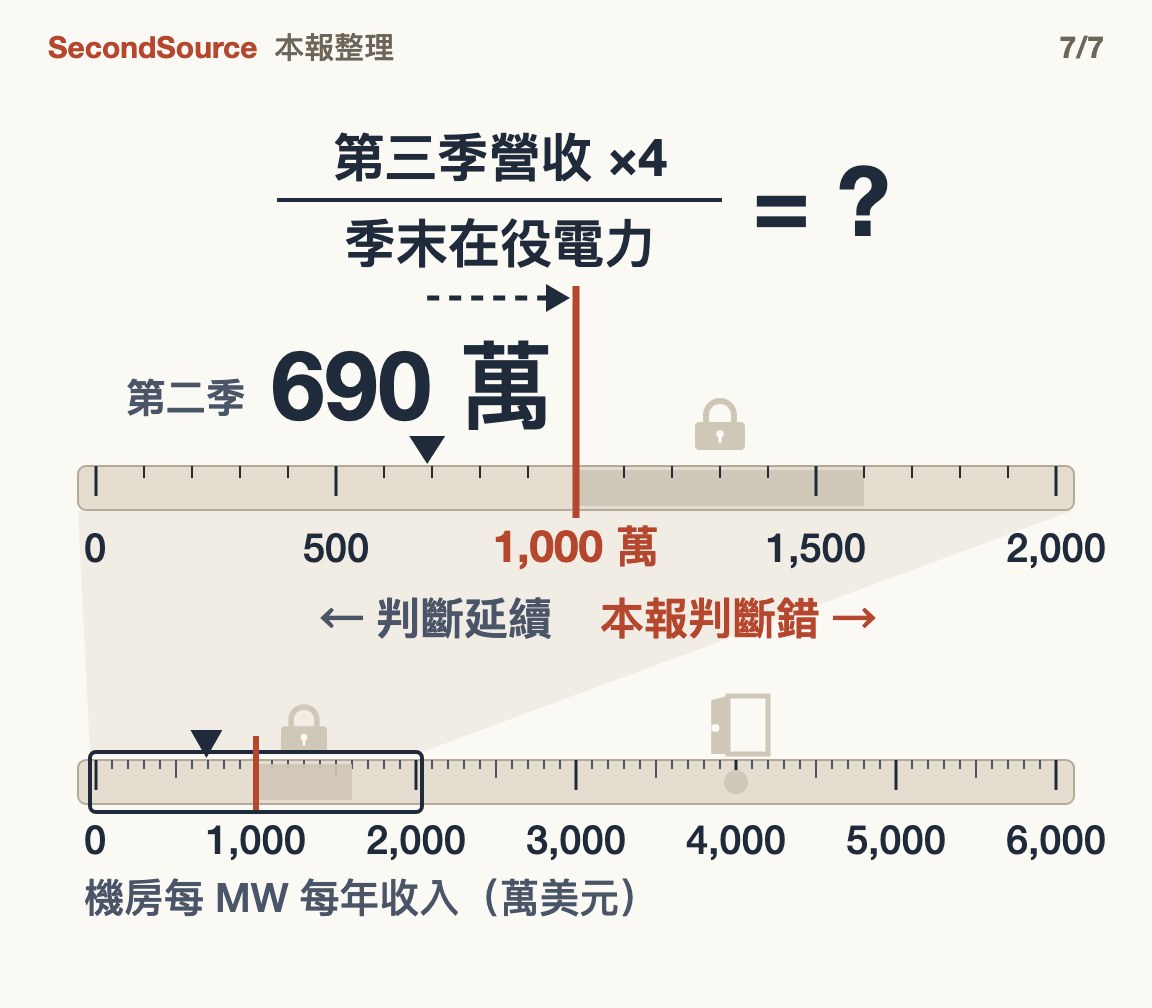
CoreWeave 第三季財報新聞稿出來後,照第五節的算法再算一次全公司平均。1,000 萬美元是五年長約價格區間的下緣;碰到這條線,代表全公司平均已接近新簽長約的價,漲價已擴及全公司。財報日期公司還沒有公告。
什麼會推翻本篇
以下期限與門檻是本報自設的觀察窗。
1. CoreWeave 第三季財報新聞稿發布後十四天內,上面那個數字跨過 1,000 萬美元那條線。 本篇「漲價集中在最新的合約、全公司平均短期跟不上」作廢,改讀為全公司在重新定價。
2. 到 2026 年 12 月 31 日,GPU 租價指數公司 Silicon Data 的 H100 指數或 getdeploying 的 H100 中位比十月十二日那週跌 15% 以上,而且 Nebius 或 CoreWeave 有一家公告降價。 本篇「GPU 算力是緊的」要改寫為「十月是高點」。
3. 到 2026 年 12 月 31 日,任一家 GPU 出租商揭露五年長約每 MW 一年達 2,000 萬美元以上,而且金額、年數、容量三項都公開。 長約的價格區間與短約對長約的倍數都要重算。
附錄:數字怎麼來的
給想核對細節的讀者。正文每個數字的出處與限制都在這裡。
兩種價的對照。
| 數字 | 量什麼 | 跟什麼比 | 誰的價 |
|---|---|---|---|
| CoreWeave 漲 25% | 新簽與續約的合約價 | 七月前的合約價 | 一家公司,98% 是承諾合約 |
| CoreWeave 每 MW 一年 4,000 萬美元 | 三到六個月短約的一年營收 | 除以服務這批短約所需電力 | 一家公司第三季新簽的短約 |
| getdeploying 四週 +9%、一年 +18% | 各型號掛牌價的中位數 | 四週前、一年前的同型號中位數 | 四十到八十八家業者的隨用隨付掛牌價 |
| CoreWeave 全公司每 MW 一年約 690 萬美元 | 第二季全部營收乘四 | 除以季末在役電力 | 一家公司全部合約 |
九月十八日的判斷說兩個數字「差一個數量級」,比的是短約 4,000 萬與全公司平均七到八百萬,差距其實不到十倍。
按合約長短排開的價格。
| 合約 | 2026 年秋的價 | 期限與能否中途走 | 數字來源 |
|---|---|---|---|
| 隨用隨付掛牌 | H100 中位每小時 3.51 美元(四十家);專業 GPU 雲 4.50;大型雲端 7.89;Silicon Data 專業雲 H100 租價指數十月十七日 2.82 美元、七天 +6.4% | 隨時可停 | 第三方彙整的掛牌價 |
| 一年期合約 | H100 每小時 1.70 → 2.35 美元(去年十月到今年三月) | 一年 | SemiAnalysis 引述 Silicon Data |
| 三到六個月短約 | CoreWeave 每 MW 一年約 4,000 萬美元,約每顆每小時 7.6 到 8.4 美元 | 三到六個月 | 公司自報 |
| 可解約大單 | Google 每月付九億兩千萬美元向 SpaceX 租十一萬顆 GB200,約每顆每小時 11.6 美元,約每 MW 一年 5,500 萬到 6,000 萬美元 | 名目三年、九十天可解約 | 四家媒體同數字;單價為本報推算 |
| 五到六年長約 | IREN–NVIDIA 約 1,130 萬;IREN–Microsoft 約 970 萬;Nebius–Microsoft 至少 1,160 萬;OpenAI–Oracle 約 1,330 萬;Nscale–Anthropic 約 1,600 萬(六年);單位都是每 MW 一年美元 | 五到六年,先付兩到三成 | 新聞稿、申報、報導;本報算 |
| CoreWeave 全公司平均 | 每 MW 一年約 690 萬到 820 萬美元 | 全部合約 | 本報粗算 |
GB200 是輝達的新一代晶片。表裡混了不同世代:隨用隨付與一年期是 H100,短約與可解約大單換算時假設是 GB200,長約只有每 MW 的數字。倍數是用每 MW 一年比的,不是同一張卡、同一時間的價。把可解約大單算進來,短約那一端對長約的倍數約 3 到 6 倍;SemiAnalysis 估計這類可解約合約的每 MW 收入是同業的三到四倍。《華爾街日報》十月十三日轉引 SemiAnalysis,說一年期 H100 近一年漲了六成;六成的計算期間本報沒有讀到原文,和上表去年十月到今年三月不是同一段時間。
長約每 MW 怎麼算。 五筆長約:IREN 給 NVIDIA 34 億美元、約 60 MW(新聞稿);IREN 給 Microsoft 97 億美元、200 MW;Nebius 給 Microsoft 174 億美元、最多 300 MW;Nscale 給 Anthropic 446 億美元、460 MW、六年;OpenAI 與 Oracle 一筆。合約總值除以年數再除以公告容量。容量算法不一致:IREN 的 200 MW 是伺服器本身的用電;Nebius 的 300 MW 是設施設計容量,目前只通電 50 MW(Epoch AI 資料中心目錄);Nscale 的 460 MW 要到二〇二七年底才上線,所以只給區間。OpenAI–Oracle 那筆的條件來自引述匿名人士的報導。另有一位播客主持人轉述聽來的說法,長約行情約每 MW 2,400 萬到 2,500 萬美元;來源與算法不明,只當反向參考。
短約換成每顆每小時。 GB200 一櫃 72 顆,第三方技術文寫滿載 120 到 132 kW,一 MW 的伺服器用電約放 545 到 600 顆,每 MW 一年 4,000 萬美元換算每顆每小時約 7.6 到 8.4 美元。若是 H100,一台八卡約 10 kW,一 MW 約 800 顆,約 5.8 美元。如果簡報算電力時含了冷卻與網路,每 MW 放的晶片更少,每小時價更高,仍在同一層。CoreWeave 官網牌價 H100 6.16、B200 8.60、GB200 10.50 美元,短約價大致落在牌價那一層:短約貴是相對長約,不是比牌價貴。CoreWeave 沒說短約是哪一代晶片,這段只說明量級。
全公司平均的原因。 季報寫,還沒履行完的合約金額共 1,037 億美元,41% 預計在二〇二八年六月底前的 24 個月內認列為營收,39% 在第 25 到 48 個月,其餘在第 49 到 78 個月;季報沒寫各批合約何時簽、何時到期。SemiAnalysis 四月寫 H100 正以兩三年前鎖定的價格續約;一位推論服務商二〇二四年十月寫,市場從短缺時每小時 8 美元翻到過剩時的 2 美元。若在役電力是含冷卻的設施用電,每 MW 放的晶片比簡報算短約時用的口徑少兩到三成,比值會再低一截。季內在役電力增加近 500 MW,若改用季平均約 1.25 GW 計算,全公司平均約每 MW 一年 820 萬美元。
公開指數的細節。 getdeploying 每週抓每家業者的隨用隨付掛牌價,每家先取中位數,再跨業者取中位數,一家一票,不含預留價與現貨價。本報用 getdeploying 公開的每週資料重算十月十二日對九月十四日,二十六個型號的中位變動是 8.6%,對去年十月十三日是 18.2%。Nebius 十月一日的新價(九月十七日已有媒體報導,Investing.com):H100 從 3.85 到 4.50 美元,H200 從 4.50 到 5.40,B200 從 7.15 到 8.50,B300 從 7.85 到 9.50;多家媒體說是三個月內第二次。指數裡五個資料中心型號九月十四日到十月十二日全漲:H100 從 3.34 到 3.51 美元,H200 從 4.44 到 4.86,B200 從 6.52 到 7.99,B300 從 7.87 到 8.99,A100 從 1.75 到 1.82。世代之間不均:H100 四週漲 5%,B200 漲 23%。另一家用成交紀錄做指數的 Compute Desk 說,B300 隨用隨付價十月十五日連漲十七天創新高,約每小時 7 到 10 美元,比去年十一月高約 64%;這是單一來源的轉述。九月十八日的判斷說「公開指數看不到」,要收窄成:看不到合約價的漲。九月十八日的判斷也寫過,若公開指數第四季出現接近兩位數的季漲幅,兩把尺就算收斂;四週 9% 已經接近,但漲的是掛牌價本身。
大型雲端那一層。 getdeploying 的掛牌中位,H100 在 Amazon、Microsoft、Google 這類大型雲端是 7.89 美元,在專業 GPU 雲是 4.50 美元,高 75%;H200 高 101%,B200 高 68%。Silicon Data 的研究主管九月底說,大型雲端的租價常是專業 GPU 雲的二到三倍以上,因為綁了其他服務,所以另列一類不混進指數;Silicon Data 七月底的報告說這個差距從二〇二五年初約 250% 收窄到第三季約 120%。這一層的緊,表現在客戶拿不到容量,不在牌價:Amazon 執行長 Andy Jassy 七月底說,二〇二六年資本支出上修到約 2,200 億美元,仍不夠滿足今年的需求,明年也會這樣(Fortune 報導)。
租價期貨。 芝加哥商品交易所 CME 已公告要用 Silicon Data 的 H100 與 B200 租價指數掛期貨,還在等美國商品期貨監理機關 CFTC 核准;ICE 與 Ornn 也在推 GPU 租價期貨。這類指數量的是專業 GPU 雲隨用隨付與短期那一層,大型雲端另列,大單在交易所外成交;期貨能幫持有 GPU 的業者鎖定未來出租價,但讀不出 AI 模型公司在長約裡實際付的算力成本。
市場預期價格會回落嗎。 Silicon Data 七月中公布 H100 的期限價格(原文):現貨每小時約 2.72 美元,鎖三年約 2.38 美元,低約 13%。可以讀成市場預期現貨三年內回落,也可能只是長期承諾換來的折扣;只有七月一期,分不開。
其他觀察讀數。 ①getdeploying 十一月與十二月的四週讀數,以及 Nebius 有沒有第三次調價:若四週讀數回到 3% 以下且沒有新的牌價調整,「公開指數只在賣方調牌價時才動」得到支持;若持續每月近兩位數且來自多數業者,就是全面漲價。②Silicon Data 的期限價格若轉成「鎖越久越貴」,「市場預期現貨回落」不成立。③任何 GPU 出租商揭露短約在新簽合約裡的占比;九月十八日說的「一小塊」有多小,目前沒有人公開。④新增的未交付合約總額(業界叫 backlog)除以新增的已簽約電力:第二季 backlog 增至 1,042 億美元、第三季初又增 250 億,已簽約電力從 3.7 GW 增到 4.2 GW;不知道年數就不能換成一年,只能看方向。
放到本報追蹤的趨勢上。 本報把「全世界每年上兆美元的算力投資值不值得」的各方說法畫成下面這張圖,分成三派:一派認為買少了,一派認為 AI 的價值還沒變成有人付錢的營收,一派認為現金流與借債會先決定結局。
進行中 ?
本篇在圖上: 本篇的證據站在供給這一側:新簽合約價在漲、長約條件在變硬。租價撐得住會改善借錢蓋機房業者的回本前景,但新價要等舊約到期才進得了營收。三派之爭的原本判斷不變;本篇補的是,說「租價撐得住」之前要先講清楚是哪一種價。
本篇查了什麼。 SEC 申報與法說逐字稿、兩家 GPU 出租商的官網價目、getdeploying 與 Silicon Data 的指數頁與免費資料集、各家合約新聞稿,以及 SemiAnalysis 的免費段與幾則財經媒體轉引。文中說「沒有」「唯一」,都只在這個範圍內。
本篇依據的出處
以下是本篇直接讀過的原始文件與資料頁;只讀到轉述的,正文已註明。
- CoreWeave 第二季季報(10-Q,SEC):Form 10-Q for the quarter ended June 30, 2026
- CoreWeave 可轉債投資人簡報(8-K 附件,SEC):Investor Presentation September 2026
- CoreWeave 第二季法說會逐字稿(The Motley Fool):CoreWeave Q2 2026 Earnings Call Transcript
- CoreWeave 第二季財報新聞稿:CoreWeave Reports Strong Second Quarter 2026 Results
- CoreWeave 官網價目頁:coreweave.com/pricing
- Nebius 官網價目頁:nebius.com/prices
- getdeploying GPU 租價指數:GPU Price Trends、H100 各業者價格
- Silicon Data:H100 租價指數、GPU Futures(2026-07-17)
- SemiAnalysis(免費段):The Great GPU Shortage(2026-04-02)
- IREN 新聞稿(Nasdaq 轉載):IREN 與 NVIDIA 34 億美元五年合約
- Epoch AI 資料中心目錄:Microsoft–Nebius New Jersey
- Investing.com:Nebius to increase prices for Nvidia GPU resources from October(2026-09-17)
- Fortune:Andy Jassy on Amazon capex and demand(2026-07-30)