深掘り 2026年10月18日
GPU の計算資源は逼迫しているのか——答えは契約の長さに表れる
SecondSource 深掘りレポート #42
本稿の要点
AI 向けの半導体 GPU を専門に貸し出すクラウド企業 CoreWeave は、7 月からレンタル料を約 25% 上げたと言う。ところが、数十社の公表価格を集計する公開の指数は、9 月半ばの時点で 1 年 5% の上昇にとどまっていた。二つの数字はどちらも正しい可能性がある。片方が測っているのは契約価格である可能性が最も高く、もう片方は公表価格を測っているからだ。本当の逼迫は契約の長さに表れ、長期契約に縛られたくない客は 2.5〜4 倍を払っている。CoreWeave の第 3 四半期決算が、この判断を確かめる場になる。
一、二つの数字が食い違っている
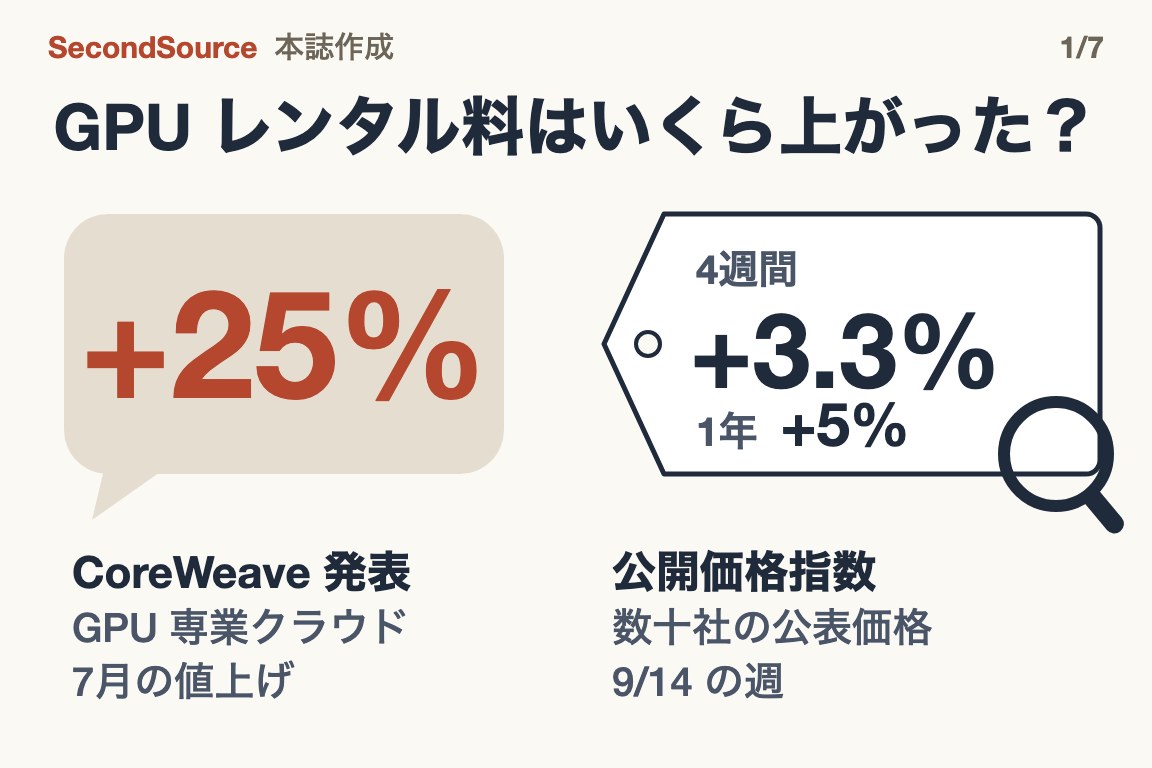
CoreWeave の CFO、Nitin Agrawal 氏は 8 月 11 日の決算説明会で、7 月の価格改定を「July pricing changes which included an approximately 25% increase across SKUs」と説明した(決算説明会の書き起こし)。SKU は製品の型番ごとの区分を指し、値上げはすべての型番にわたる。9 月 17 日に CoreWeave が 30 億米ドルの転換社債を発行した際の投資家向け資料も、この 25% を改めて書いている。
同じころ、各事業者の公表価格を集計する公開指数 getdeploying は、9 月 14 日の週で 4 週 3.3%、1 年 5% の上昇にとどまっていた。本誌(SecondSource)は 9 月 18 日の夕刊でこの差をもとに、逼迫は新しく結ばれる短期契約に集中しており、公表価格には表れないと判断した。
この食い違いは放っておけない。計算資源の契約を結ぶ AI 企業も、貸し手に資金を貸す債権者も、AI の計算資源が余っているかを判断する投資家も、この二種類の数字を見ているからだ。片方だけを見ると、市場を緩く読みすぎるか、きつく読みすぎる。本稿は 1 か月後にこの判断を検証し直した。
二、片方は契約価格、もう片方は公表価格
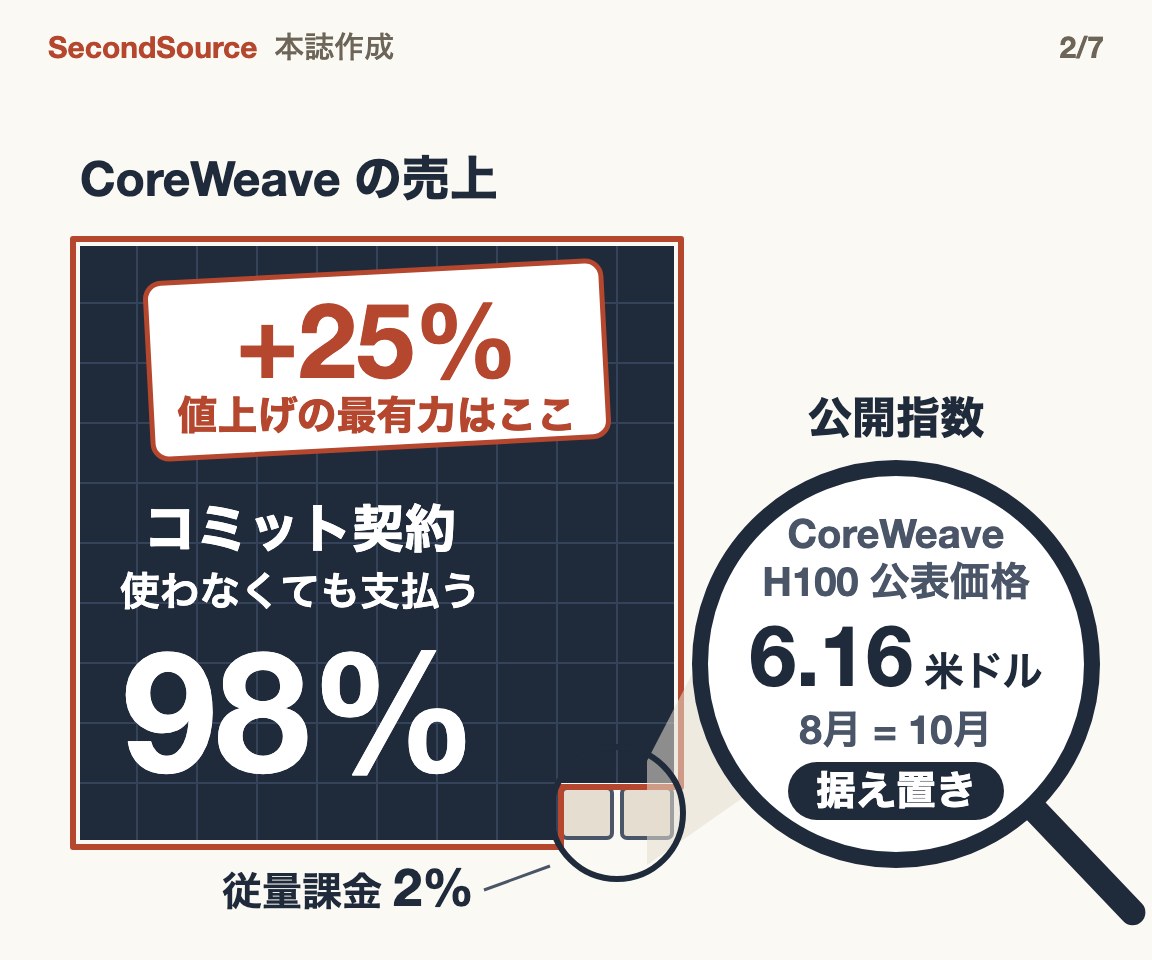
GPU の借り方は二通りある。一つは、公式サイトの公表価格で 1 時間ごとに払い、いつでもやめられるオンデマンド(従量課金)。もう一つは数か月から数年の期間を契約で固定する方式で、その多くは使っても使わなくても代金を払うコミット契約だ。ホテルに、フロントに掲げた正規料金と、企業と結ぶ法人契約料金があるのと同じである。
CoreWeave の第 2 四半期の四半期報告書によれば、売上の 98% はコミット契約から来ており、オンデマンドは約 2% にすぎない。公式サイトの価格ページでは H100 が 1 個 1 時間 6.16 ドルで、10 月 18 日に読んだのもこの数字だ。古い版のページは残っておらず比べられないが、10 月の価格は 8 月の第三者の記事が引く価格と同じで、7 月の前後に変化は見えない。公開指数が拾うのは公表価格だけで、指数に載る CoreWeave の価格もこの動いていない 6.16 ドルである。
したがって、25% が上がったのは契約価格である可能性が最も高い。25% がどちらの価格を指すのか CFO は言っておらず、この読みは本誌がこの二つの公開資料から推したものだ。25% と 5% は別々の価格の群を測っており、大小を直接比べることはできない。
三、逼迫は契約の長さに表れる
契約価格どうしにも大きな差があり、その差は契約期間で決まる。契約の大きさはまちまちなので、家賃を比べるときに坪単価に直すように、ここでは 1 MW あたり 1 年でいくら払うかにそろえる。MW は施設が使える電力の容量だ。
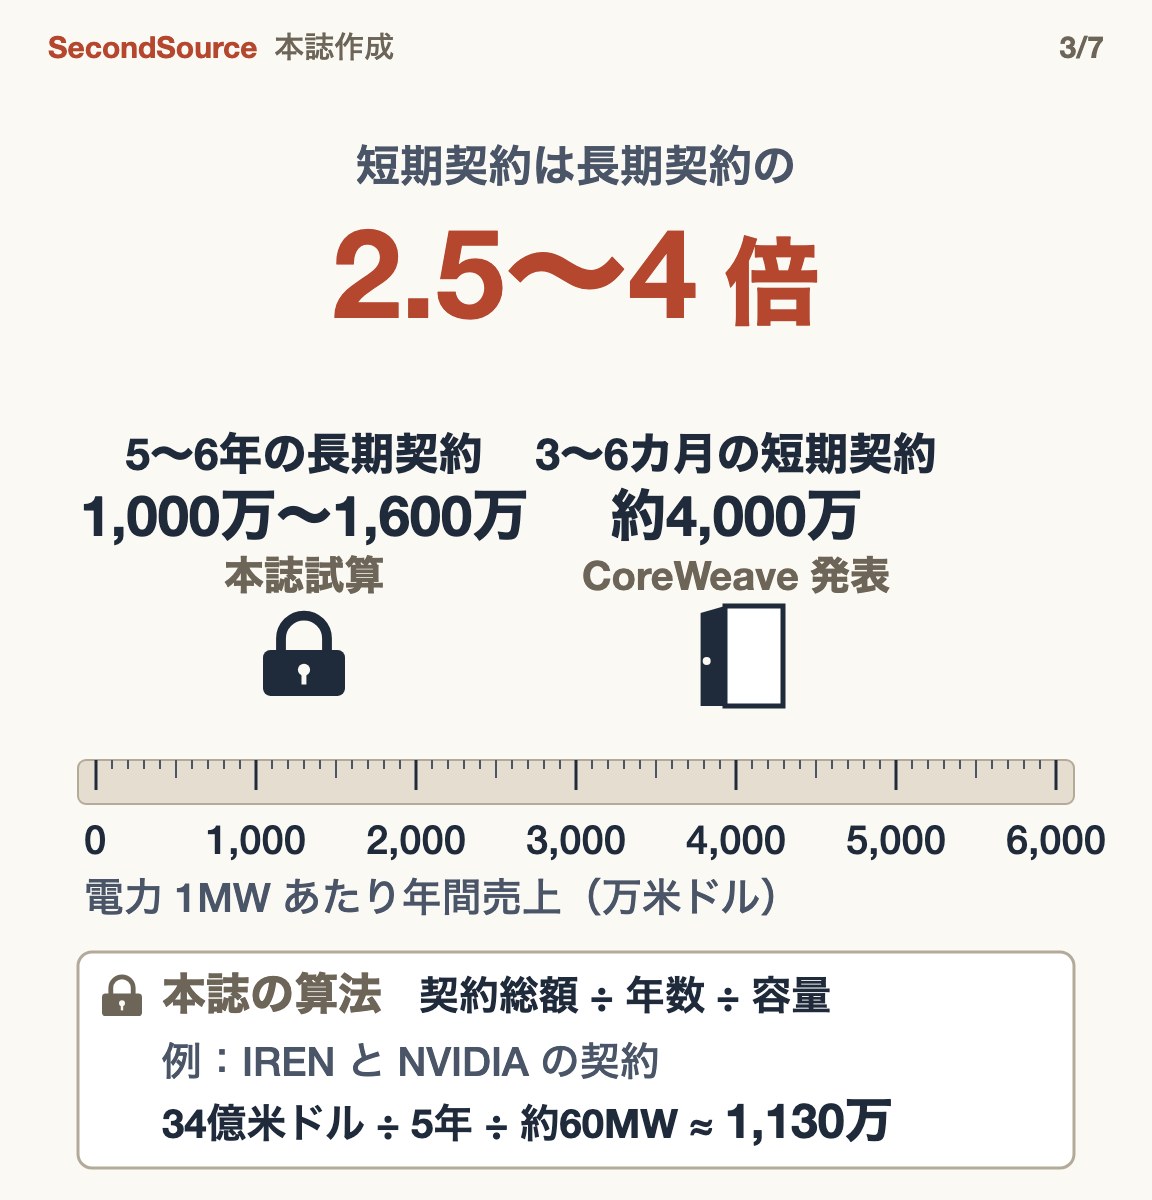
いちばん短い側では、CoreWeave の資料が、第 3 四半期に新しく結んだ 3〜6 か月の短期契約を 1 MW あたり年約 4,000 万ドルとしている。いちばん長い側について、本誌は金額・年数・容量が公表された 5〜6 年の長期契約を 5 件見つけ、契約総額を年数で割り、さらに容量で割った。たとえば GPU を貸し出す IREN が NVIDIA と結んだ契約は 34 億ドル・5 年・約 60 MW で、1 MW あたり年約 1,130 万ドルになる。5 件を合わせると、約 1,000 万〜1,600 万ドルの幅に収まる。
4,000 万を 1,000 万〜1,600 万で割ると、短期契約は長期契約のおよそ 2.5〜4 倍になる。貸し手から見れば、5 年縛れる客は何年分もの売上を先に固めてくれるので、値引きに応じる。いつでも去れる客の場合は、GPU が借り手のいないまま空くリスクを貸し手が負うので、単価が高くなる。この価格差と、次節で見る長期契約の条件が、本稿が「逼迫」と言う根拠である。過去の年に同じ方法で計算した倍率はなく、平常よりどれだけ逼迫しているかは言えない。
四、長期契約は安いが、条件は厳しくなっている
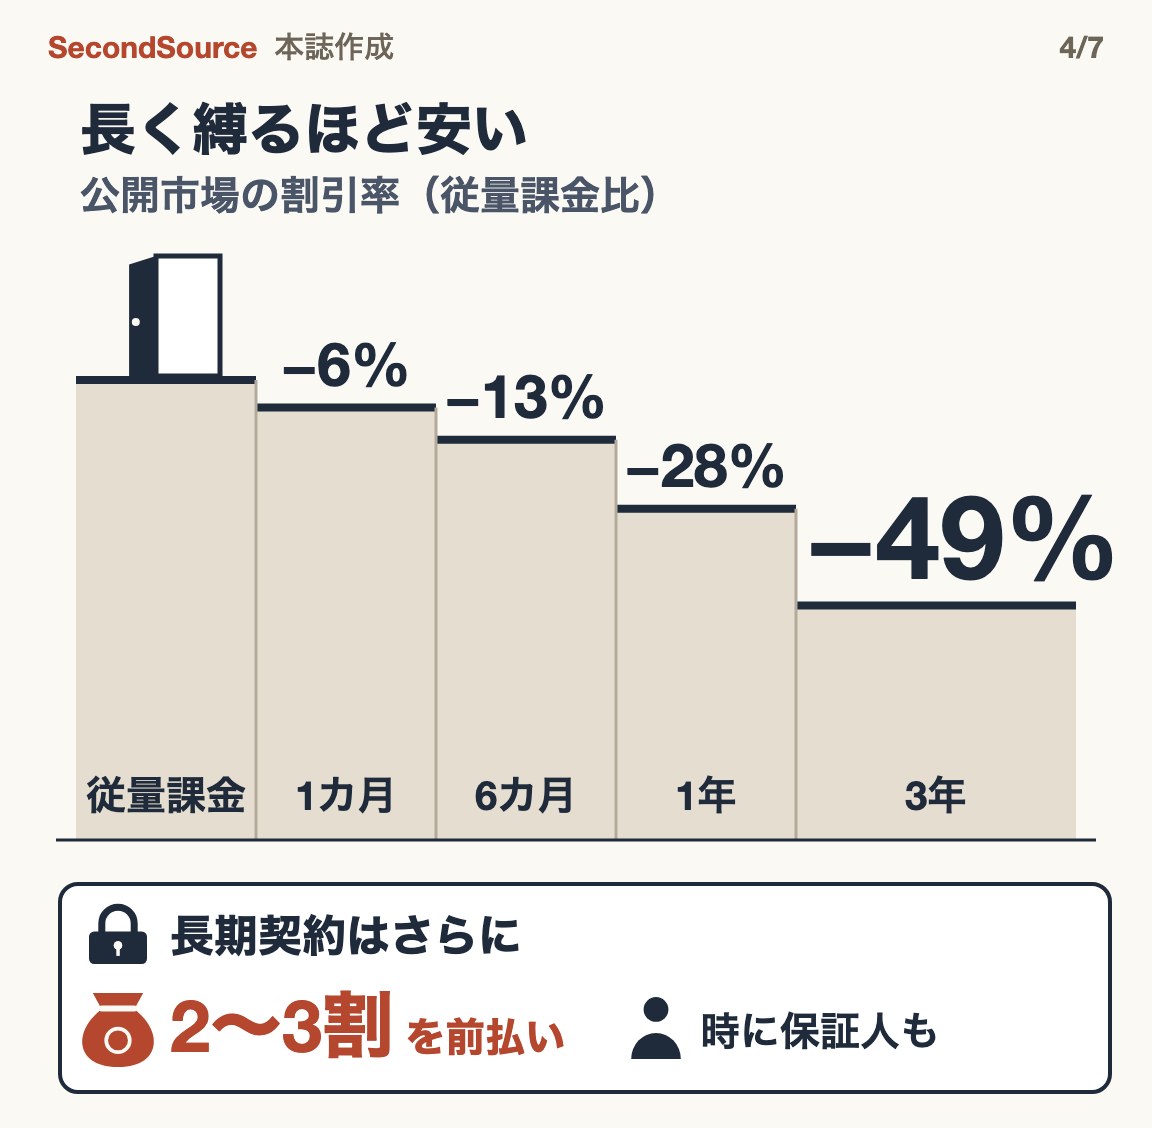
長く縛るほど安くなるのは、公開市場でも同じだ。getdeploying のデータでは、オンデマンドと比べて 1 か月契約は約 6%、6 か月は約 13%、1 年は約 28%、3 年は約 49% 安い。
ただし長期契約の条件は厳しくなっている。半導体の調査会社 SemiAnalysis は 4 月、オンデマンドで借りられる容量はどの型番の GPU でも埋まり、AI モデルの開発企業は 4 年以上の契約で 2 割以上の前払いを受け入れるようになっていると書いた(原文)。10 月 13 日のウォール・ストリート・ジャーナルは SemiAnalysis を引いて、クラウド事業者はいま複数年の契約を求め、前払いはしばしば 3 割に達し、保証人を求めることもあると伝えた。IREN と Microsoft の契約にも、出荷分ごとに 20% を前払いすると明記されている。
五、CoreWeave の全社平均はなぜ低いのか
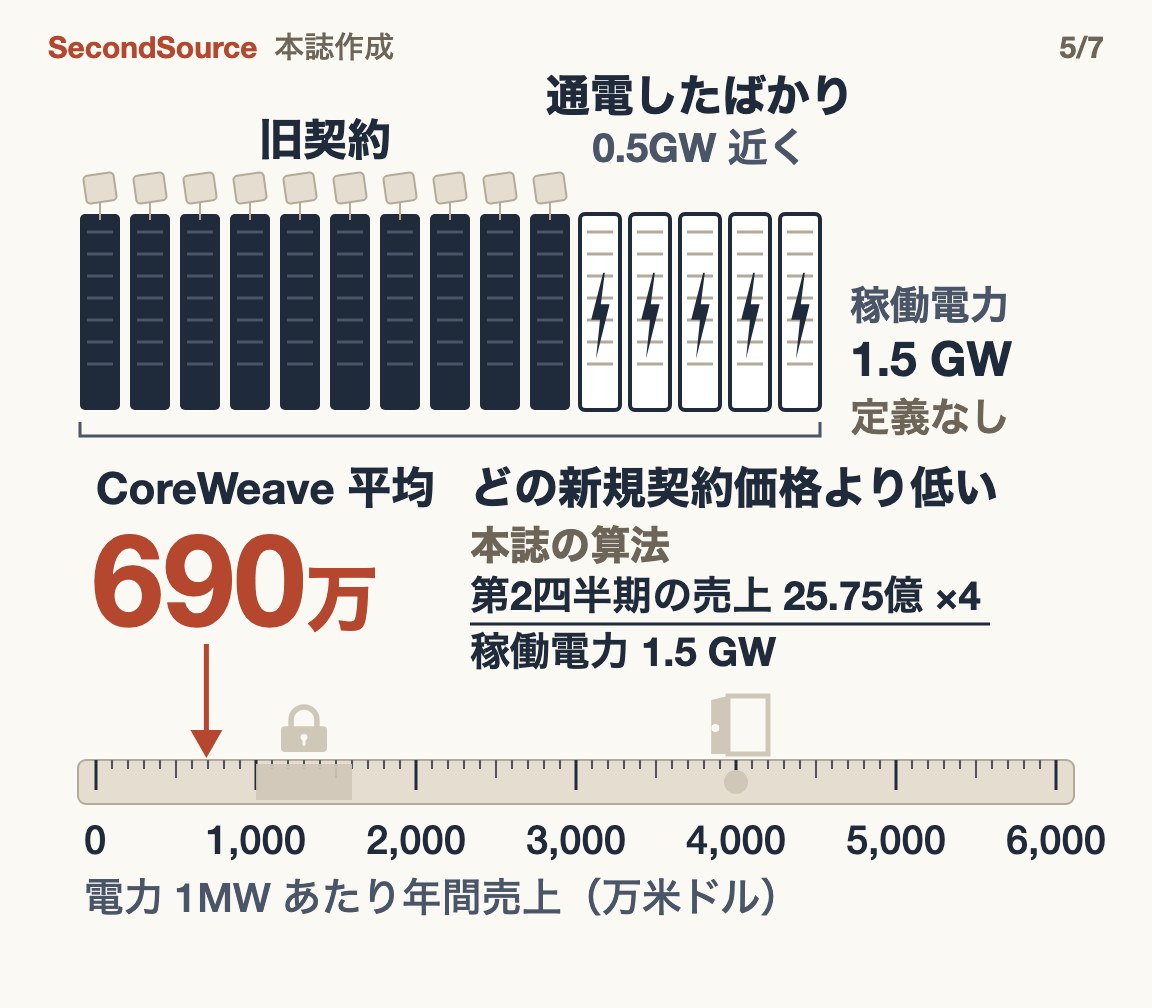
新規契約の価格がこれほど高いのに、CoreWeave の全社平均は低い。本誌は第 2 四半期の売上 25 億 7,500 万ドルを 4 倍し、四半期末に電気が通って動いていた施設の容量 1.5 GW で割った。結果は 1 MW あたり年約 690 万ドルで、どの新規契約の価格よりも低い。この容量は提出書類では active power と書かれており、以下では稼働電力と呼ぶ。1 GW は 1,000 MW である。
大家の平均家賃と同じ理屈だ。入居者の多くは数年前に結んだ古い契約のままで、値上げ後の家賃は、古い契約が満了して結び直すまで平均に入ってこない。各契約がいつ満了するかを四半期報告書は書いていないが、CFO は、更新を迎える容量は保有設備全体のごく一部にすぎないと述べた。平均を押し下げているものはほかに二つある。四半期中に新しく通電した 500 MW 近くは、まだ一四半期分の代金を受け取っていない。稼働電力の定義もなく、サーバーの消費電力だけなのか、冷却を含むのかが分からない。三つがそれぞれどれだけ効いているかは、手元のデータでは切り分けられない。
六、10 月、ほかの会社の公表価格が動いた
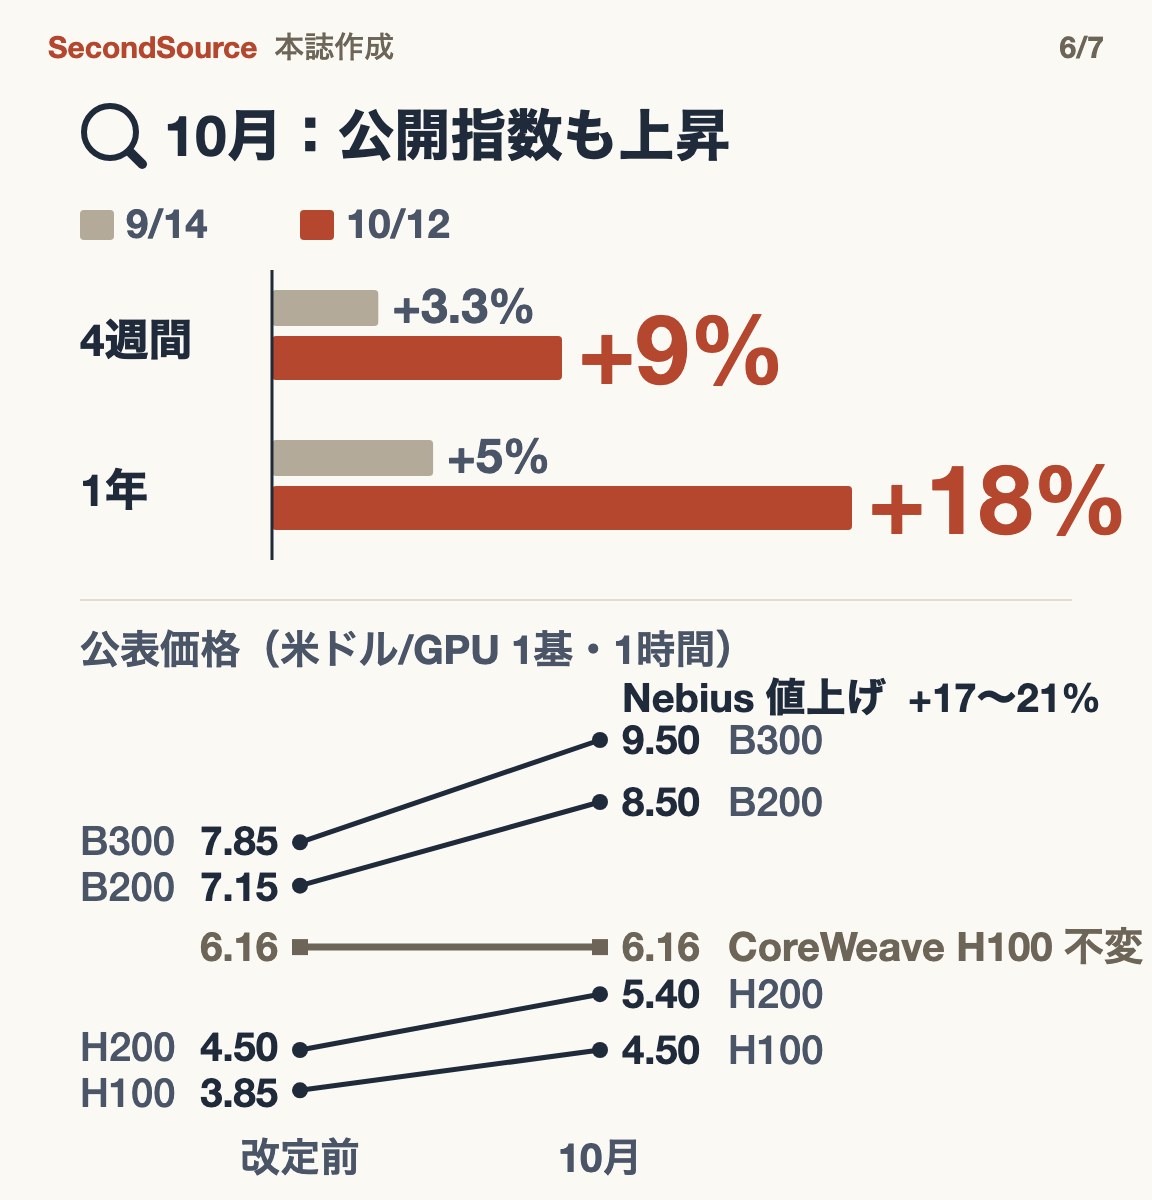
10 月 12 日の週、getdeploying の数字は 4 週で 9%、1 年で 18% の上昇に変わり、26 の型番のうち 21 が値上がりした。本誌が getdeploying の公開する週次データで計算し直した結果も一致した。同じころ、別の GPU 貸し手 Nebius は 10 月 1 日から公表価格を引き上げた。H100 は 1 時間 3.85 ドルから 4.50 ドルになり、ほかの 3 種類のチップと合わせて、値上げ幅は 17%〜21% だった(Nebius の価格ページ)。CoreWeave 公式サイトの H100 は、いまも 6.16 ドルだ。
つまり公開指数は値上げを捉えられないのではなく、Nebius のように公表価格を変える値上げだけを捉える。事業者ごとの指数への寄与は、まだ分解されていない。
七、AI の計算資源への投資にとっての意味
世界は毎年兆ドル規模を AI の計算資源に投じており、その資金を回収できるのかが中心の問いになっている。GPU のレンタル料が持ちこたえるのは、借金で施設を建てる貸し手には良い知らせだ。ただし新しい価格は古い契約が満了するまで売上に入らないので、回収はレンタル料の見た目より遅くなる。計算資源の契約を結ぶ AI 企業にとって、見積もりを決めるのは契約の長さで、公開指数は方向を知る目安にとどまる。
八、次に見る数字
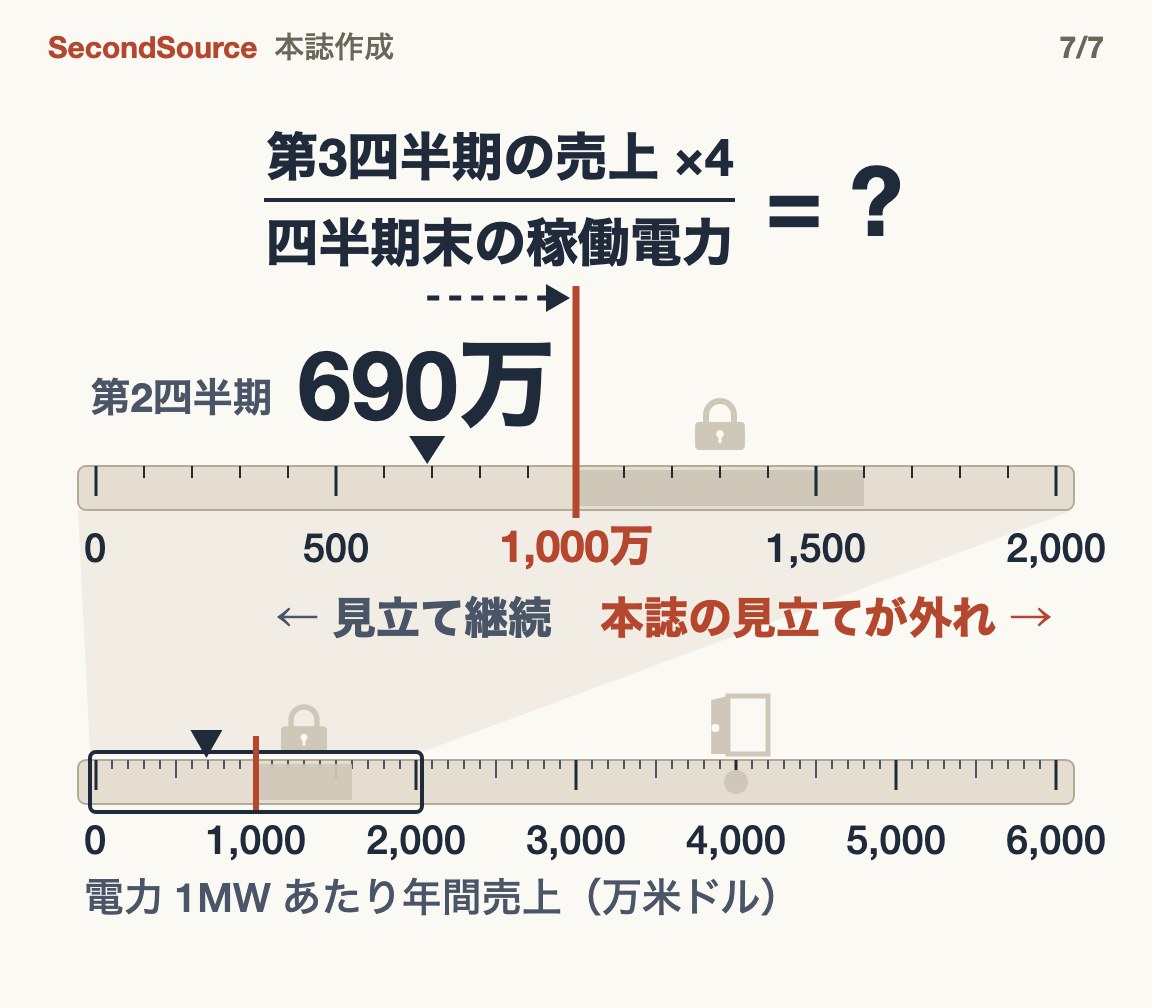
CoreWeave の第 3 四半期決算のプレスリリースが出たら、本誌は第五節と同じ方法で全社平均を計算し直す。1,000 万ドルは 5 年契約の価格帯の下限で、この線に届けば、全社平均が新しく結ぶ長期契約の価格に近づき、値上げが全社に広がったことになる。決算日を同社はまだ発表していない。
この判断を覆す条件
以下の期限と閾値は、本誌が独自に設けた観察の枠である。
1. CoreWeave の第 3 四半期決算のプレスリリースが出てから 14 日以内に、上の数字が 1,000 万ドルの線を超える。 本稿の「値上げは最新の契約に集中し、全社平均は当面追いつかない」は取り下げ、全社が値付けし直されていると読み替える。
2. 2026 年 12 月 31 日までに、GPU のレンタル価格指数を出す Silicon Data の H100 指数か getdeploying の H100 中央値が 10 月 12 日の週より 15% 以上下がり、かつ Nebius か CoreWeave のどちらかが値下げを発表する。 本稿の「GPU の計算資源は逼迫している」は、「10 月が高値だった」に書き直す。
3. 2026 年 12 月 31 日までに、どこかの GPU 貸し手が 1 MW あたり年 2,000 万ドル以上の 5 年契約を開示し、しかも金額、年数、容量の三つがすべて公開される。 長期契約の価格帯と、短期契約と長期契約の倍率は計算し直す。
付録:数字の出どころ
細かい点を確かめたい読者向けに、本文の各数字の出どころと限定をここにまとめる。
二種類の価格の対照。
| 数字 | 何を測るか | 何と比べるか | 誰の価格か |
|---|---|---|---|
| CoreWeave の 25% 値上げ | 新規契約と更新契約の価格 | 7 月より前の契約価格 | 1 社、98% がコミット契約 |
| CoreWeave の 1 MW あたり年 4,000 万ドル | 3〜6 か月の短期契約の 1 年分の売上 | これらの短期契約を動かすのに要る電力で割る | 1 社が第 3 四半期に新しく結んだ短期契約 |
| getdeploying の 4 週 +9%、1 年 +18% | 各型番の公表価格の中央値 | 4 週前、1 年前の同じ型番の中央値 | 40〜88 社のオンデマンドの公表価格 |
| CoreWeave の全社平均 1 MW あたり年約 690 万ドル | 第 2 四半期の全売上の 4 倍 | 四半期末の稼働電力で割る | 1 社の全契約 |
9 月 18 日の判断は、二つの数字が「一桁違う」と書いた。比べていたのは短期契約の 4,000 万と全社平均の 700 万〜800 万で、実際の差は 10 倍に届かない。
契約の長さ順に並べた価格。
| 契約 | 2026 年秋の価格 | 期間と途中解約 | 数字の出どころ |
|---|---|---|---|
| オンデマンドの公表価格 | H100 の中央値は 1 時間 3.51 ドル(40 社)。GPU 専業クラウドは 4.50、大手クラウドは 7.89。Silicon Data の GPU 専業クラウド向け H100 レンタル価格指数は 10 月 17 日に 2.82 ドル、7 日で +6.4% | いつでも停止できる | 第三者による公表価格の集計 |
| 1 年契約 | H100 は 1 時間 1.70 → 2.35 ドル(昨年 10 月から今年 3 月) | 1 年 | SemiAnalysis が引いた Silicon Data の数字 |
| 3〜6 か月の短期契約 | CoreWeave は 1 MW あたり年約 4,000 万ドル。GPU 1 個 1 時間あたり約 7.6〜8.4 ドル | 3〜6 か月 | 同社の自己申告 |
| 解約できる大口契約 | Google が毎月 9 億 2,000 万ドルを払い、SpaceX から GB200 を 11 万個借りる。1 個 1 時間あたり約 11.6 ドル、1 MW あたり年約 5,500 万〜6,000 万ドル | 名目 3 年、90 日で解約できる | 4 媒体が同じ数字を報道。単価は本誌の推計 |
| 5〜6 年の長期契約 | IREN–NVIDIA 約 1,130 万、IREN–Microsoft 約 970 万、Nebius–Microsoft 1,160 万以上、OpenAI–Oracle 約 1,330 万、Nscale–Anthropic 約 1,600 万(6 年)。単位はいずれも 1 MW あたり年・ドル | 5〜6 年、2〜3 割を前払い | プレスリリース、提出書類、報道。本誌の計算 |
| CoreWeave の全社平均 | 1 MW あたり年約 690 万〜820 万ドル | 全契約 | 本誌の概算 |
GB200 は NVIDIA の新しい世代のチップである。表には世代の違うチップが混ざっている。オンデマンドと 1 年契約は H100、短期契約と解約できる大口契約の換算は GB200 を仮定しており、長期契約には 1 MW あたりの数字しかない。倍率は 1 MW あたり年で比べたもので、同じカードの同じ時点の価格ではない。解約できる大口契約まで含めると、短期側の長期契約に対する倍率は約 3〜6 倍になる。SemiAnalysis は、この種の解約できる契約の 1 MW あたりの売上が同業の 3〜4 倍になると見積もっている。10 月 13 日のウォール・ストリート・ジャーナルは SemiAnalysis を引いて、H100 の 1 年契約がこの 1 年で 6 割上がったと伝えた。この 6 割は転載で、計算期間が書かれた原文は未読である。この 1 年という期間は、表の昨年 10 月から今年 3 月とは一致しない。
長期契約の 1 MW あたりの計算。 5 件の長期契約は次のとおり。IREN が NVIDIA と結んだ 34 億ドル・約 60 MW(プレスリリース)、IREN が Microsoft と結んだ 97 億ドル・200 MW、Nebius が Microsoft と結んだ 174 億ドル・最大 300 MW、Nscale が Anthropic と結んだ 446 億ドル・460 MW・6 年、そして OpenAI と Oracle の 1 件である。契約総額を年数で割り、さらに公表された容量で割った。容量の数え方はそろっていない。IREN の 200 MW はサーバー本体の消費電力だ。Nebius の 300 MW は施設の設計容量で、いま通電しているのは 50 MW だけである(Epoch AI のデータセンター一覧)。Nscale の 460 MW が動き出すのは 2027 年末になる。だから幅だけを示す。OpenAI–Oracle の条件は、匿名の関係者を引いた報道による。このほか、あるポッドキャストの司会者が伝え聞いた話として、長期契約の相場を 1 MW あたり約 2,400 万〜2,500 万ドルと述べた。出所も計算方法もはっきりせず、逆方向の参考としてだけ扱う。
短期契約を GPU 1 個 1 時間あたりに直す。 GB200 は 1 ラックに 72 個を積み、第三者の技術記事によればフル稼働で 120〜132 kW を使う。サーバーの消費電力 1 MW に約 545〜600 個が入るので、1 MW あたり年 4,000 万ドルは 1 個 1 時間あたり約 7.6〜8.4 ドルになる。H100 なら 8 GPU の 1 台が約 10 kW で、1 MW に約 800 個入り、約 5.8 ドルになる。資料の電力に冷却やネットワークが含まれていれば、1 MW に置けるチップはもっと少なく、1 時間あたりの価格はもっと高くなるが、同じ層に収まる。CoreWeave 公式サイトの公表価格は H100 が 6.16、B200 が 8.60、GB200 が 10.50 ドルで、短期契約の価格はおおむね公表価格の層にある。短期契約が高いのは長期契約と比べての話で、公表価格より高いわけではない。短期契約がどの世代のチップなのか CoreWeave は明かしておらず、この段落は桁の大きさを示すだけだ。
全社平均が低い理由。 四半期報告書によれば、まだ履行が終わっていない契約額は合計 1,037 億ドルある。このうち 41% は 2028 年 6 月末までの 24 か月以内、39% は 25〜48 か月目、残りは 49〜78 か月目に売上として計上される見込みだ。各契約がいつ結ばれ、いつ満了するかは書かれていない。SemiAnalysis は 4 月、H100 は 2〜3 年前に固定した価格で更新されていると書いた。ある推論サービス事業者は 2024 年 10 月に、市場は品不足のときの 1 時間 8 ドルから、供給過剰の 2 ドルへと反転したと書いている。稼働電力が冷却を含む施設の電力なら、1 MW あたりに置けるチップは、資料が短期契約の計算に使った基準より 2〜3 割少なく、比率はさらに一段下がる。四半期中に稼働電力は 500 MW 近く増えており、四半期平均の約 1.25 GW で割れば、全社平均は 1 MW あたり年約 820 万ドルになる。
公開指数の細部。 getdeploying は毎週、各事業者のオンデマンドの公表価格を集め、まず事業者ごとに中央値を取り、次に事業者をまたいで中央値を取る。1 社 1 票で、予約価格とスポット価格は含まない。本誌が getdeploying の週次データで 10 月 12 日と 9 月 14 日を比べると、26 型番の中央値の変化は 8.6%、昨年 10 月 13 日との比較では 18.2% だった。Nebius の 10 月 1 日からの新価格は、9 月 17 日にはすでに報道されていた(Investing.com)。H100 が 3.85 ドルから 4.50 ドル、H200 が 4.50 から 5.40、B200 が 7.15 から 8.50、B300 が 7.85 から 9.50 である。複数の媒体は 3 か月で 2 回目の値上げだと伝えた。指数に入るデータセンター向けの 5 型番は、9 月 14 日から 10 月 12 日にかけてすべて上がった。H100 は 3.34 ドルから 3.51 ドル、H200 は 4.44 から 4.86、B200 は 6.52 から 7.99、B300 は 7.87 から 8.99、A100 は 1.75 から 1.82 だ。上がり方は世代でばらつき、4 週で H100 は 5%、B200 は 23% 上がった。成約の記録から指数を作る別の会社 Compute Desk によれば、B300 のオンデマンド価格は 10 月 15 日に 17 日続けて上がって過去最高をつけ、1 時間約 7〜10 ドルと、昨年 11 月より約 64% 高い。単一の出典による転載である。9 月 18 日の判断の「公開指数には表れない」は、「契約価格の値上げは表れない」まで狭める必要がある。同じ判断は、公開指数が第 4 四半期に二桁近い四半期上昇を見せれば、二つの物差し(CoreWeave の数字と公開指数)は収束したとみなす、とも書いていた。4 週で 9% はもうそこに近いが、上がったのは公表価格そのものだ。
大手クラウドの層。 getdeploying の公表価格の中央値では、H100 は大手クラウド(Amazon、Microsoft、Google)で 7.89 ドル、GPU 専業クラウドでは 4.50 ドルと、大手クラウドが 75% 高い。H200 では 101%、B200 では 68% 高い。Silicon Data の調査責任者は 9 月末、大手クラウドのレンタル料は GPU 専業クラウドの 2〜3 倍を超えることが多いと述べた。ほかのサービスと抱き合わせのためで、Silicon Data は大手クラウドを別の区分にして指数に混ぜていない。Silicon Data の 7 月末のレポートによれば、この差は 2025 年初めの約 250% から第 3 四半期の約 120% まで縮んだ。この層の逼迫は公表価格ではなく、顧客が容量を確保できないことに表れる。Amazon CEO の Andy Jassy 氏は 7 月末、2026 年の設備投資を約 2,200 億ドルに引き上げても今年の需要に応えきれず、来年も同じだと述べた(Fortune の報道)。
レンタル料の先物。 シカゴ・マーカンタイル取引所(CME)は、Silicon Data の H100 と B200 のレンタル価格指数を使った先物の上場を発表しており、米商品先物取引委員会(CFTC)の承認を待っている。ICE と Ornn も GPU レンタル料の先物を進めている。これらの指数が測るのは GPU 専業クラウドのオンデマンドと短期の層で、大手クラウドは別の区分、大口契約は取引所の外で結ばれる。先物は GPU を持つ事業者が将来の貸出価格を固定する助けになるが、AI モデル企業が長期契約で実際に払っている計算資源のコストは先物からは読み取れない。
市場は価格が下がると見ているのか。 Silicon Data は 7 月中旬、H100 の期間別の価格を公表した(原文)。現物は 1 時間約 2.72 ドル、3 年固定は約 2.38 ドルで、約 13% 低い。市場が 3 年以内の現物価格の下落を見込んでいるとも読めるし、長期の約束と引き換えの割引にすぎない可能性もある。データは 7 月の一回分しかなく、二つの読みは切り分けられない。
ほかに追う数字。 ① getdeploying の 11 月と 12 月の 4 週の数字と、Nebius が 3 回目の値上げをするかどうか。4 週の数字が 3% 以下に戻り、新しい公表価格の改定もなければ、「公開指数は売り手が公表価格を変えたときにしか動かない」という読みが支持される。毎月二桁近い上昇が続き、しかも大半の事業者から来ていれば、全面的な値上げである。② Silicon Data の期間別価格が「長く固定するほど高い」に変われば、「市場が現物の下落を見込んでいる」という読みは成り立たない。③ どこかの GPU 貸し手が、新規契約に占める短期契約の比率を開示すること。9 月 18 日の判断が言う「ごく一部」がどれほど小さいのか、公開している会社はまだない。④ 新たに増えた受注残高(まだ引き渡していない契約の総額。英語では backlog)を、新たに増えた契約済み電力で割った値。受注残高は第 2 四半期に 1,042 億ドルまで増え、第 3 四半期の初めにさらに 250 億ドル増えた。契約済み電力は 3.7 GW から 4.2 GW に増えた。年数が分からなければ 1 年あたりに直せず、向きしか見られない。
本誌が追うトレンドの中で。 本誌は、世界が毎年投じる兆ドル規模の計算資源投資に見合う価値があるのかをめぐる各方面の主張を、下の図にまとめている。立場は三つに分かれる。買い足りないとする立場、AI の価値がまだ誰かが払う売上に変わっていないとする立場、キャッシュフローと借金が先に結末を決めるとする立場だ。
進行中 ?
このトレンドの中での本稿: 本稿の証拠は供給側に立つ。新規契約の価格は上がり、長期契約の条件は厳しくなっている。レンタル料が持ちこたえれば、借金で施設を建てる事業者の回収の見通しは良くなるが、新しい価格は古い契約が満了するまで売上に入らない。三つの立場の争いについてのもともとの判断は変わらない。本稿が補うのは、「レンタル料は持ちこたえている」と言う前に、どちらの価格の話なのかをはっきりさせる必要があるという点だ。
本稿が調べた範囲。 SEC への提出書類と決算説明会の書き起こし、GPU 貸し手 2 社の公式価格ページ、getdeploying と Silicon Data の指数ページと無料データセット、各社の契約のプレスリリース、SemiAnalysis の無料部分と、それを引いた経済メディアの記事数本である。本文で「ない」「唯一」と書くときは、すべてこの範囲の中での話だ。
この記事が依拠した出典
以下は本稿が直接読んだ原文書とデータページである。転載でしか読めなかったものは、本文にその旨を書いた。
- CoreWeave 第 2 四半期の四半期報告書(10-Q、SEC):Form 10-Q for the quarter ended June 30, 2026
- CoreWeave 転換社債の投資家向け資料(8-K の添付資料、SEC):Investor Presentation September 2026
- CoreWeave 第 2 四半期決算説明会の書き起こし(The Motley Fool):CoreWeave Q2 2026 Earnings Call Transcript
- CoreWeave 第 2 四半期決算のプレスリリース:CoreWeave Reports Strong Second Quarter 2026 Results
- CoreWeave 公式サイトの価格ページ:coreweave.com/pricing
- Nebius 公式サイトの価格ページ:nebius.com/prices
- getdeploying の GPU レンタル価格指数:GPU Price Trends、H100 の事業者別価格
- Silicon Data:H100 レンタル価格指数、GPU Futures(2026-07-17)
- SemiAnalysis(無料部分):The Great GPU Shortage(2026-04-02)
- IREN のプレスリリース(Nasdaq 掲載):IREN と NVIDIA の 34 億ドル・5 年契約
- Epoch AI のデータセンター一覧:Microsoft–Nebius New Jersey
- Investing.com:Nebius to increase prices for Nvidia GPU resources from October(2026-09-17)
- Fortune:Andy Jassy on Amazon capex and demand(2026-07-30)
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
ご意見・ご感想は [email protected] までお寄せください。