深度 深度專欄 #45 · 2026年10月23日
AI 蓋過頭會不會像電信那樣以破產收場:債沒有消失,只是換了地方
本篇重點
2000 年前後,電信公司借錢鋪了太多光纖,2002 年全球還不出的公司債,過半在電信業。本報七月判斷:AI 機房也會蓋過頭,但不會重演破產潮,因為最大的四個買家幾乎都現金比債多。這四家是 Microsoft、Google 母公司 Alphabet、Meta、Amazon,以下稱大型雲業者。
重查後這個判斷要改:Microsoft 與 Alphabet 仍是現金比債多,Meta 只多一點,Amazon 已經債比現金多。債也沒有消失,一部分變成租金每年固定要付的十幾年機房租約,一部分落在替這四家與 OpenAI 蓋機房、出租算力的公司身上(算力是跑 AI 模型的運算能力)。過剩時,不只大型雲業者賺得少,這些公司也可能還不出錢。
一、2023 年的判斷:破產潮要三樣東西同時到
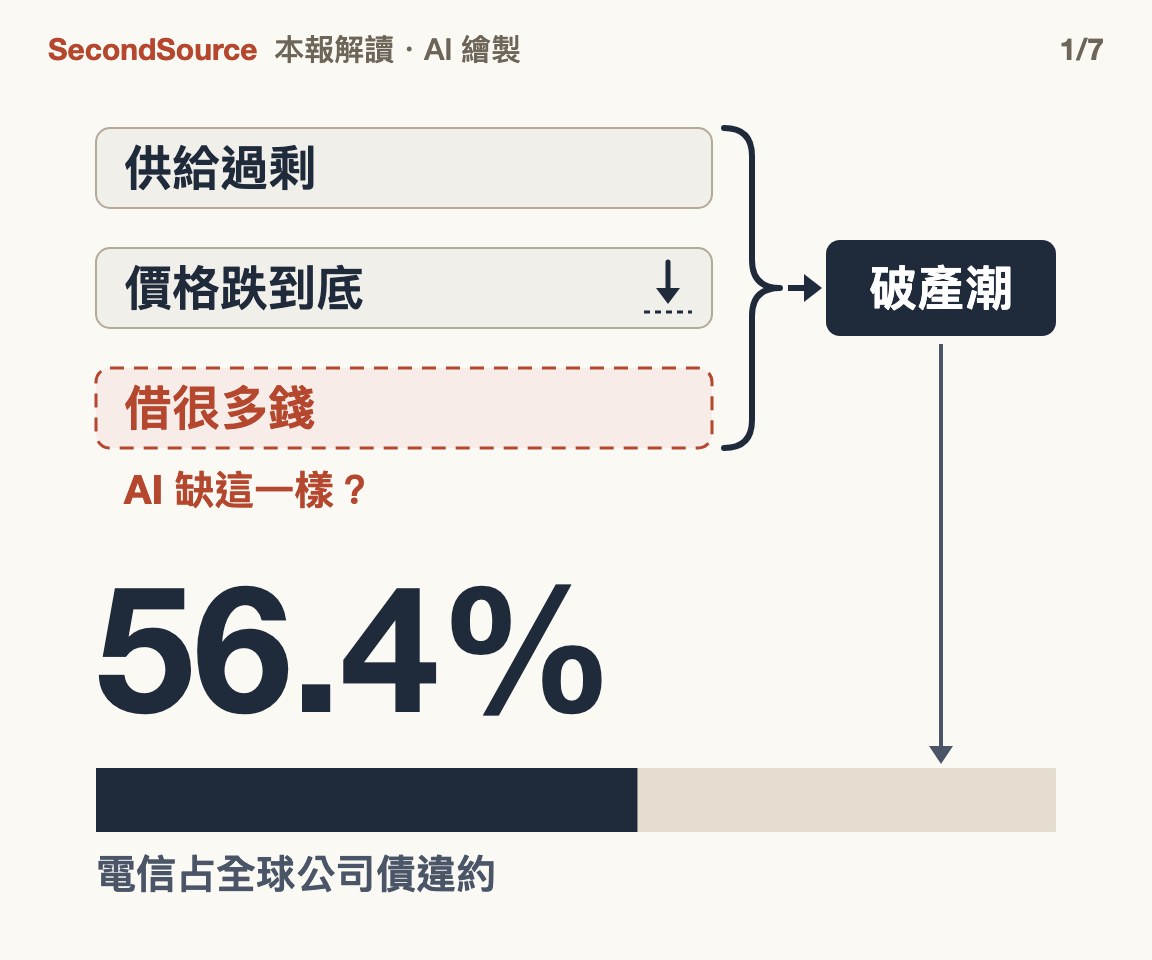
本報七月那個判斷取材自 2023 年一篇分析,把電信的結局拆成三個條件。第一是供給過剩:缺貨時大家搶著蓋,一蓋就蓋過頭。第二是價格跌到邊際成本。邊際成本是多賣一單位要多花的錢;光纖鋪好之後多傳一點資料幾乎不花錢,所以價格可以一路跌到接近零。那篇分析認為,出租 GPU(跑 AI 模型用的晶片)多租一小時要多花的主要是電力;換到 AI,第二個條件就是 GPU 租價跌到接近電費。第三是高槓桿,也就是借了很多錢。價格跌到付不起利息,借錢的公司就破產。
電信那場破產潮的規模,經濟合作暨發展組織(OECD)2003 年的報告這樣記:2002 年全球公司債違約 1,630 億美元,56.4% 在電信業。公司債違約是公司借的錢到期還不出來。
那篇分析是分析師 Doug O'Laughlin 2023 年 10 月的文章,裡面寫:「除了 Amazon,這些公司幾乎都沒有淨負債。」淨負債是債減掉現金之後還剩多少。少了第三個條件,過剩的代價就只會是賺得少,不會是還不出錢。本篇要回答的是:三年後,這個前提還成立嗎?
二、電信的破產也集中在一層
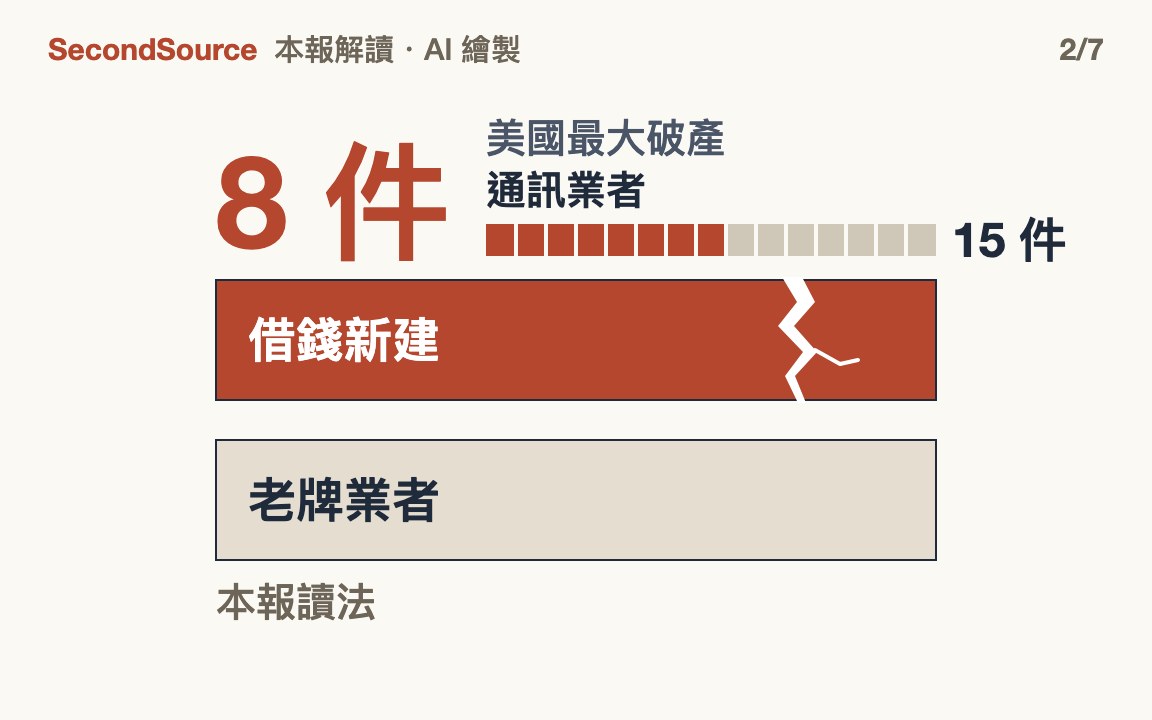
OECD 報告列出 2002 年美國最大的 15 件上市公司破產,8 件是通訊業者,WorldCom 與 Global Crossing 都在其中(全名單見附錄)。名單裡大多是 1996 年美國開放電信市場後,借錢新鋪長途光纖或搶進地方市場的公司,這是本報對名單的歸類,不是 OECD 的。WorldCom 還涉及會計造假(美國證管會有調查報告),所以這些公司倒閉不全是因為借太多錢。
同一份報告也寫,既有的老牌電信業者雖然被新進者搶走市占,營收「大致維持甚至增加」,例外是併購了老牌業者 US West 的 Qwest(見附錄)。
電信不是整個產業一起破產,而是分兩層:借錢新建的那層倒了,老牌業者活下來。這是本報對 OECD 報告的讀法,目前只有這一份一手出處。上游設備商也受傷:OECD 估美國電信業者 2002 年的資本支出砍了 47%,設備商被迫縮編。
拿 AI 的大型雲業者跟整個電信業比,等於拿活下來的那一層去比倒掉的那一層。
三、大型雲業者:還沒借滿,但 Meta 與 Amazon 的緩衝快用完
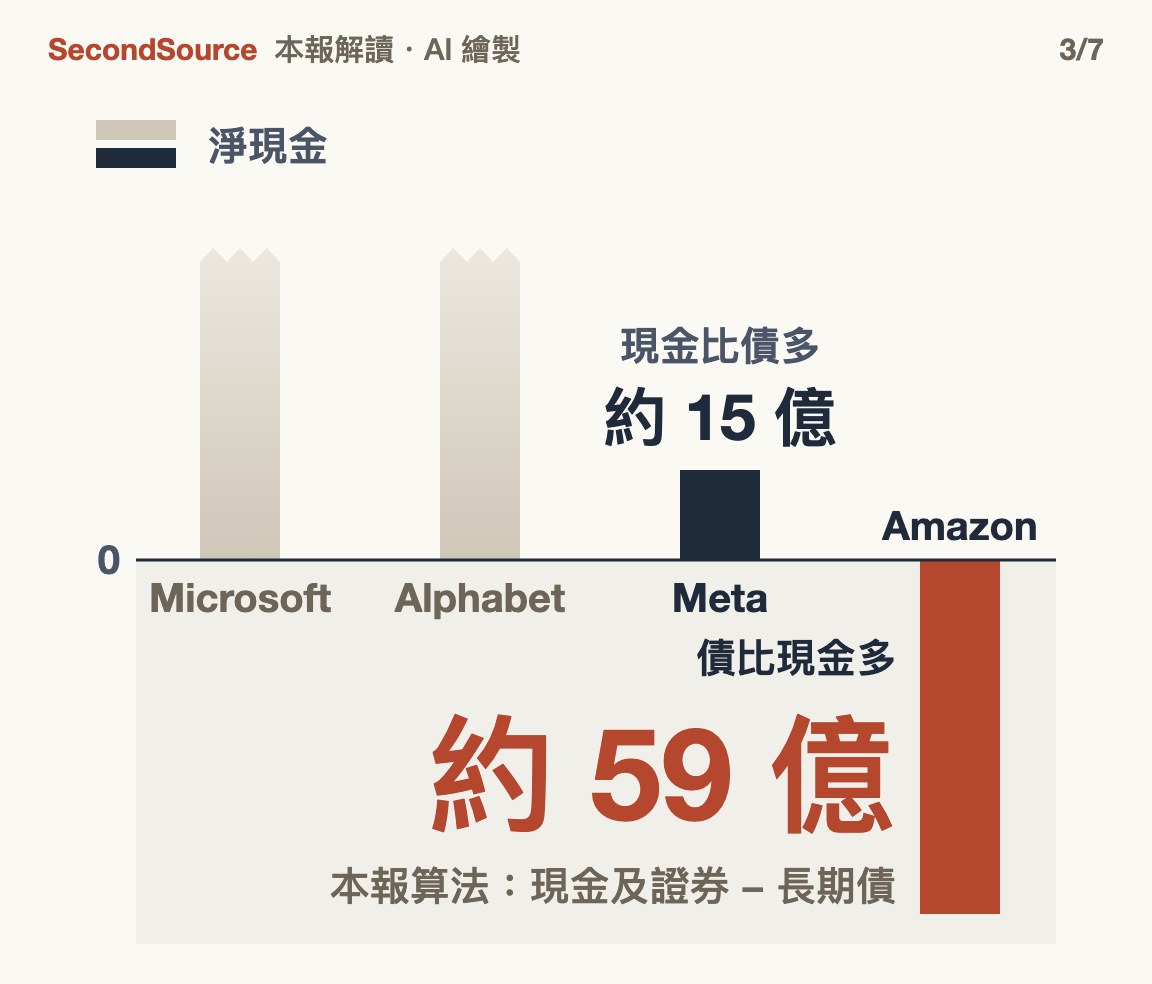
四家數字取自各家最新財報;淨現金是現金與有價證券減掉長期債,不含租約,由本報計算。
- Microsoft:2026 年 6 月底現金與短期投資 768 億美元,債的本金 461 億,淨現金約 307 億。
- Alphabet:6 月底現金與有價證券 2,425 億美元,長期債 982 億(半年前 465 億),淨現金約 1,443 億。
- Meta:9 月底現金與有價證券 824.5 億美元,長期債 809 億,淨現金約 15 億;去年底長期債是 587 億。
- Amazon:6 月底現金與有價證券約 1,230 億美元,長期債 1,289 億,債比現金多約 59 億;半年前長期債是 656 億。
自由現金流是營運賺進的現金減掉資本支出,三家已有一期轉負,但期間不同:Meta 第三季負 21 億美元,Alphabet 第二季負 59 億,Amazon 截至 6 月的 12 個月負 76 億。單季為負會受資本支出時點影響,不一定是趨勢。
資料商 FactSet 七月的統計:五家主要雲業者裡有四家,總債對稅息折舊攤銷前利潤(EBITDA,衡量本業賺錢能力的常用指標)約 1 倍或以下;報導沒有列出是哪五家。
四、像債的固定支出:長期租約
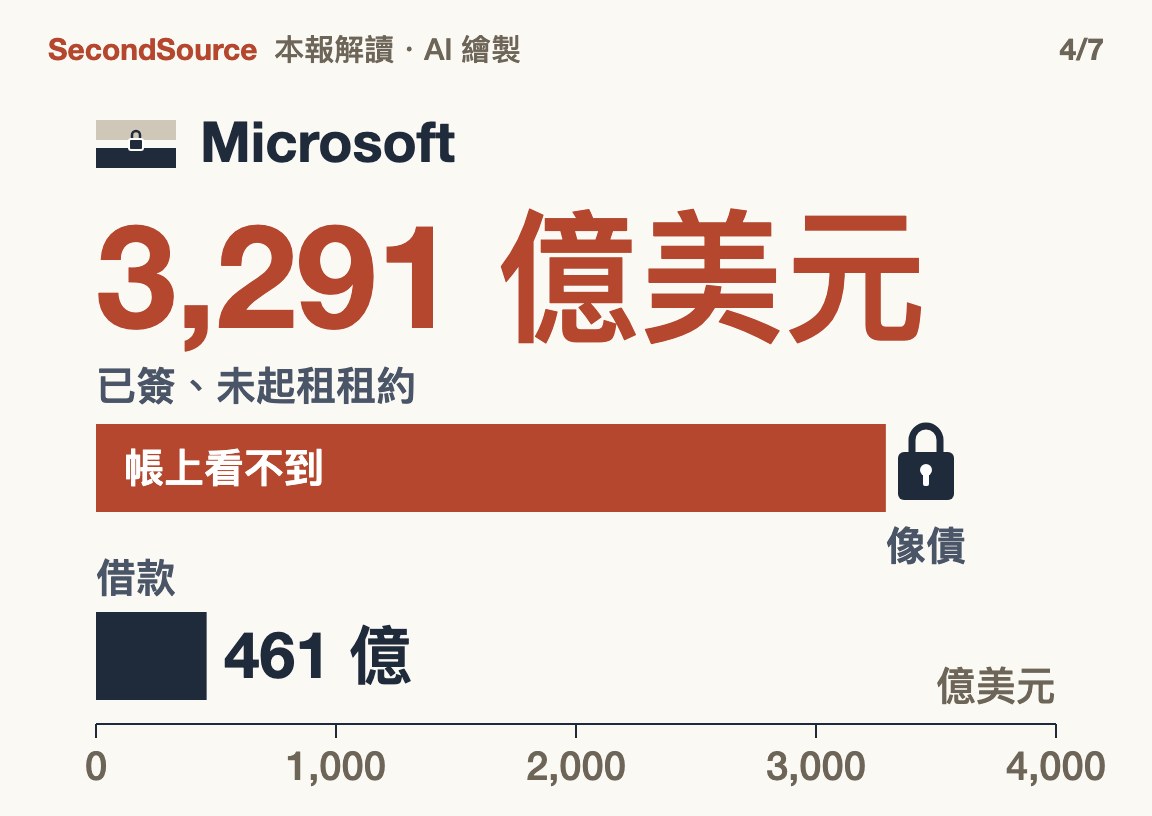
大型雲業者除了借錢,也簽十幾年的機房租約,讓開發商去借錢蓋。租約簽了、還沒到開始付租金的日子,叫未起租,這段期間不列在資產負債表上。
Microsoft 6 月底的年報寫,另有 3,291 億美元的租約已簽、還沒起租,「主要是資料中心」,將在 2027 到 2033 財年陸續起租,其中一部分要等合約條件達成才生效。同一份年報裡,Microsoft 的借款本金是 461 億;只看借款,會看漏這一塊(年報另一張表的租約總額 4,435 億怎麼跟 3,291 億對上,見附錄)。
租機房的不只大型雲業者。Oracle 不在那四家裡,本篇把 Oracle 歸在出租算力的公司(第五節):向開發商租機房,再把算力租給 OpenAI 等客戶;8 月底另有 2,880 億美元的未起租租約,幾乎全是資料中心,租期 15 到 19 年。Meta 則在 2025 年 10 月把路易斯安那州 Hyperion 園區約 270 億美元的開發成本,移進一家合資公司:私募資產管理公司 Blue Owl 管理的基金持有 80%,Meta 持有 20%,Blue Owl 那一方的錢有一部分是發債借來的。Meta 再租回來用,並給了前 16 年的殘值保證:租約結束時園區若不值原本估的錢,Meta 要補差額,金額有上限。這一項最接近債。
租約可以附條件、可以延後,比借款有彈性(Oracle 的實例見附錄);但起租後租金每年固定要付,開發商也正是拿這些租約去借錢,所以本篇把租約算成像債的支出。
五、出租算力的那一層,已經長出電信式的債
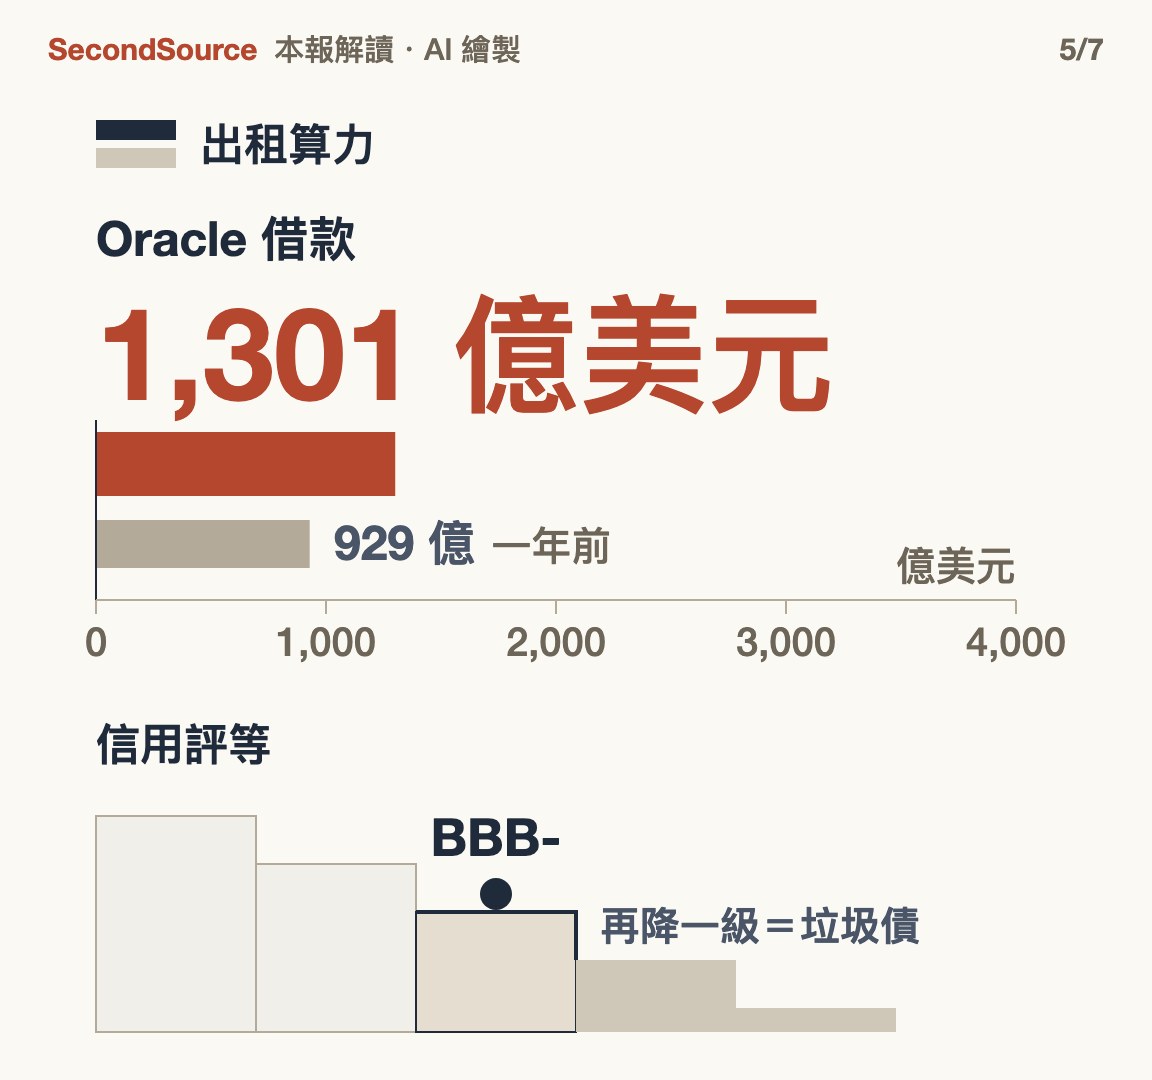
Oracle 的借款本金(不含第四節的租約)在 2026 年 5 月底是 1,301 億美元,一年前是 929 億。年報借款表上,這些債全掛在 Oracle 母公司名下、沒有擔保品,債權人能指望的只有 Oracle 整體的還款能力。評等機構標準普爾七月把 Oracle 的債降到 BBB-,這是投資級的最後一級,再降一級就是俗稱垃圾債的高風險等級。Oracle 已簽約、還沒履行完的合約共 6,380 億美元,稱為待履約合約。據市場報導,標準普爾估計其中約一半來自 OpenAI。信用違約交換(CDS)是買來防範某家公司違約的保險,價格越高代表市場越擔心。據 GuruFocus 報導,Oracle 的五年期 CDS 在 10 月中升到 2.88 個百分點的年費,創下紀錄。
專門出租 GPU 的 CoreWeave,6 月底借款本金 355.5 億美元。18 個月內要還 106 億,是同日現金 55 億的 1.9 倍,由本報依該季季報的到期表相加(算法見附錄)。據 10 月的市場報導,CoreWeave 的 CDS 已超過 10 個百分點的年費。
這一層的結構和當年倒掉的電信新進者相近:靠借錢蓋新產能,主要客戶又集中,Oracle 對 OpenAI 的依賴最明顯;只是當年的利率與客戶集中度,本篇沒有數字可並排。
六、但第二個條件還沒出現:新簽的租價在漲,只有舊晶片的現貨價在跌
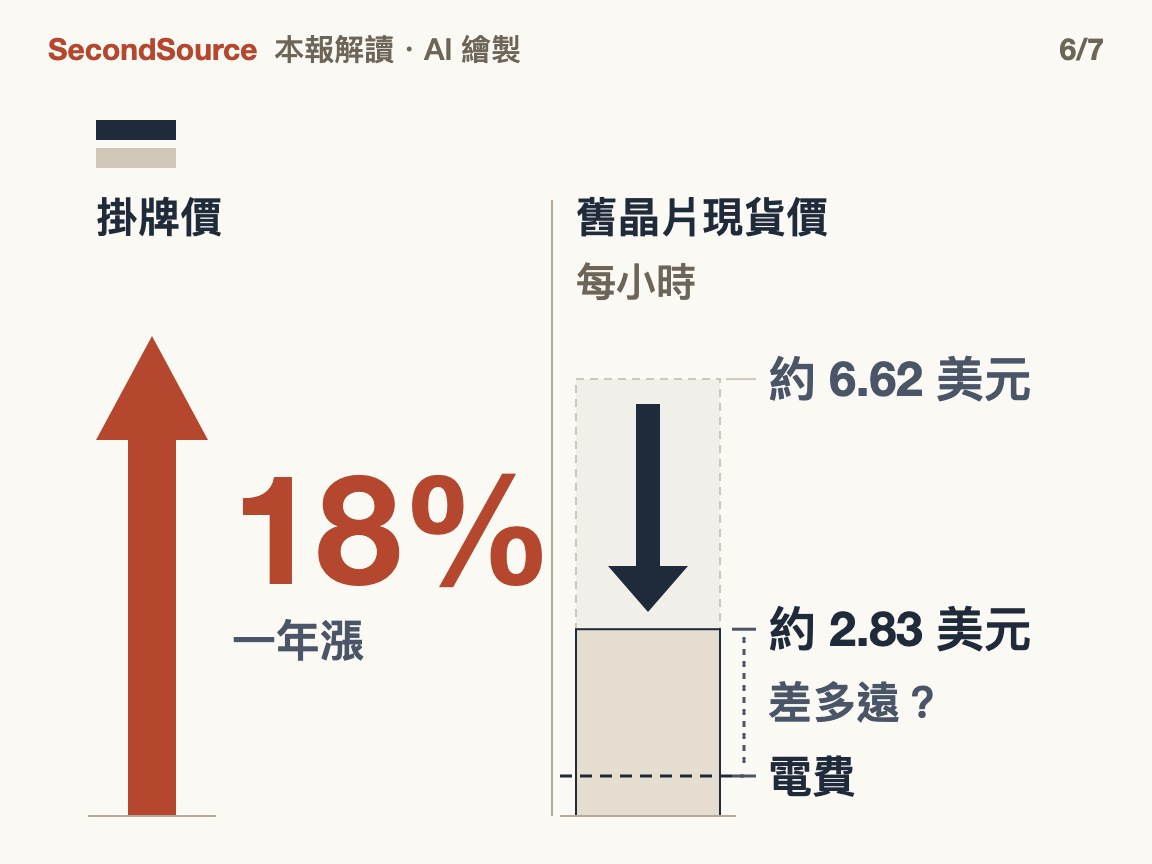
掛牌價是官網上按小時計費、隨時可停的價格,合約價是簽約鎖定一段時間的價格,兩種都還在漲。本報 10 月 18 日的深度報告整理過:CoreWeave 財務長在 8 月法說會說,7 月的調價包含約 25% 的漲幅。GPU 租價追蹤網站 getdeploying 10 月 12 日那週讀到掛牌價一年漲 18%。
現貨價是另一種讀數,方向相反。H100 是 NVIDIA 上一代的主力 GPU。追蹤半導體產業的 SemiAnalysis 編了一個租價指數,經第三方轉述,H100 現貨價從 2023 年底每小時約 6.62 美元,跌到 2026 年 2 月約 2.83 美元,之後沒有新讀數;這個價離電力成本還有多遠看不出來,所以還不能說第二個條件已經出現。出租商拿 GPU 當借款的擔保品,上一代晶片的現貨價先跌,用這批晶片擔保的借款就先受壓。
七、真的過剩時,會是兩層一起出事
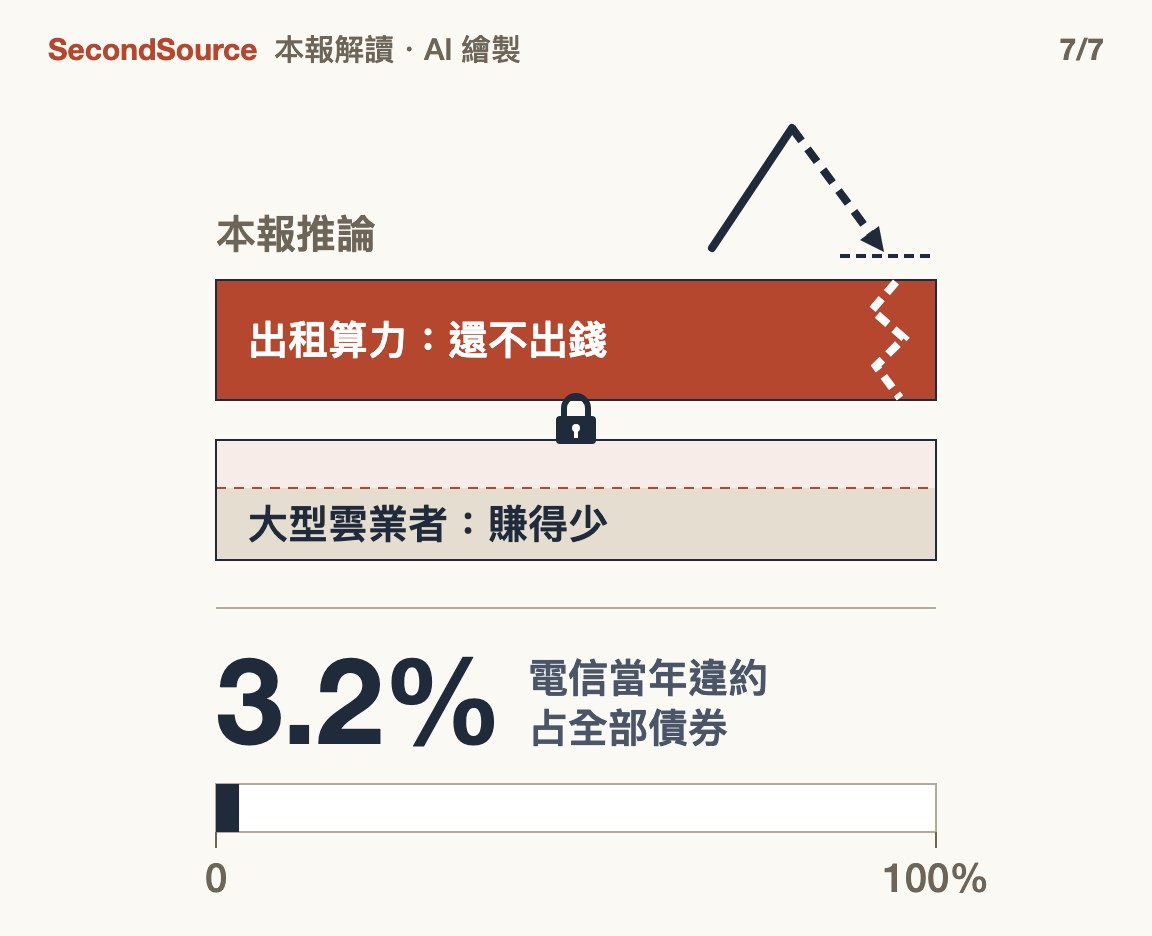
過剩若來,租價可能先跌;出租算力的公司收入下滑,利息不會跟著降,這一層較可能先出現還不出錢的事。大型雲業者目前的財報看不出付不起租金的跡象,但租金占營運現金流多少,本篇沒有算。大型雲業者那層則是新蓋的機房賺不回本,獲利率與資本報酬率被壓低。分層的形態和電信那次一樣。這是本報的推論。
兩層靠租約連在一起:OpenAI 募資若不順,Oracle 待履約合約裡來自 OpenAI 的那部分就難以履行。
這一層出事會不會變成整個金融體系的問題,本篇答不出來。OECD 記錄,電信違約只占當時債券的 3.2%,未引發信用緊縮。AI 這一層的債總額與持有人,各家估法差很多。
進行中 ?
本篇在圖上:上圖是本報追蹤的「舉債加循環融資」這條趨勢。本篇補一件事:舉債的主力是出租算力的公司。循環融資指供應商出錢給客戶,客戶再拿這筆錢買供應商的產品。
八、這對誰意味著什麼
- 借錢給 GPU 出租商與機房開發商的債權人:擔保品是 GPU 與租約;主要客戶能否持續募資,是其中一個主要風險。
- 大型雲業者的股東:還沒起租的租約從 2027 年起陸續開始付租金,股東要看的是那幾年的現金流,不只是現在的借款。
- 晶片與設備供應商:電信那次,業者縮減資本支出,設備商跟著縮編(第二節);AI 這一輪還沒有對應的訂單數字可看。
- 向 CoreWeave、Oracle 這類出租商租算力的 AI 團隊:眼前面對的是漲價,同一批出租商也背著短期內到期的債。
方向判斷
AI 的槓桿有一部分在租約與出租算力的公司身上,只看大型雲業者的資產負債表會看漏。
之後看哪幾個讀數
Meta 第四季財報,見第一條推翻條件。CoreWeave 第三季季報裡的公司債市價(6 月底是面值的 99.7%,10 月報導 2032 年到期債約 78 美分)。H100 現貨價指數有沒有 2 月之後的新讀數(第六節)。
什麼會推翻本篇
1. Meta 2026 年第四季財報發布後二十一天內:若 2026 年底現金、約當現金與有價證券仍不低於資產負債表的長期債欄(不含一年內到期部分),「緩衝快用完」在 Meta 未兌現,第三節要收窄。
2. 到 2027 年 12 月 31 日:若穆迪或標準普爾以 AI 資本支出或租約承諾為由,調降四家大型雲業者任一家的評等,代表槓桿已進到大型雲業者本身。第七節說大型雲業者的傷是獲利被壓低,這一半就不成立,要改成整個產業一起承壓。
3. 到 2027 年 12 月 31 日:若 getdeploying 的 GPU 租價指數跌回一年前(2025 年 10 月)的水準以下,而 Oracle 沒被降到垃圾級、CoreWeave 也沒有違約或債務重組,代表第七節推的順序(租價先跌、出租算力的公司先還不出錢)不成立。
附錄:數字怎麼來的
本報算的數
- 淨現金:Microsoft 768 億 − 461 億(年報合約義務表的債本金)= 約 307 億;Meta 824.5 億 − 809.22 億(資產負債表長期債欄)= 約 15 億;Amazon(782.13 億+447.75 億)− 1,288.94 億 = 約 −59 億;Alphabet 2,424.74 億 − 981.65 億 = 約 1,443 億。
- Microsoft 租約:合約義務表租賃連利息 4,435.06 億 − 租約到期表已起租部分(營業租賃 247.06 億+融資租賃 896.86 億=1,143.92 億)= 3,291.14 億,與附註寫的未起租 3,291 億相符,所以 3,291 億包含在 4,435 億裡。4,435.06 ÷ 債本金 461.36 ≈ 9.6 倍,只是量級對照,不是負債比。
- CoreWeave 18 個月到期:2026 年下半年 44.13 億+2027 年 61.84 億 = 105.97 億;÷ 現金 55.24 億 = 1.9 倍。加權有效利率 8.4%:各筆本金乘季報列的有效利率後加總、除以本金合計。
口徑說明
- 四家的時點不同:Microsoft、Alphabet、Amazon 是 2026 年 6 月 30 日,Meta 是 9 月 30 日。
- Microsoft 用債本金,其他三家用資產負債表的長期債欄;Meta 財務長在法說會口頭說的「債 837 億」含一年內到期部分,照這個口徑 Meta 已是債比現金多;本篇的淨現金與第一條推翻條件都用長期債欄。
- 租約金額不是會計上的負債比;Oracle 2,880 億是否折現,附註沒寫。
- Hyperion 的 270 億是開發成本,債券金額官方公告沒寫。
- CDS 讀數只有市場報導,沒有一手行情可以核對。
正文沒放的細節
- 電信違約:紐約大學 Altman 教授的同年統計,美國高收益債(評等低於投資級的公司債)違約金額有 52% 來自電信,破產家數占 36%;電信債的債權人平均每 1 美元只拿回 16 美分。《華爾街日報》當年報導,2002 年鋪好的光纖只有 2.7% 在用;這個數字轉引自 Fabricated Knowledge 那篇 2023 年的分析,《華爾街日報》原報導沒有連結可對。
- OECD 名單上的 8 家通訊業者:WorldCom、Global Crossing、Adelphia、NTL、XO、Williams、McLeodUSA、Asia Global Crossing。
- 老牌業者的例外:Qwest 併購了老牌業者 US West,後來仍名列違約公司,而 Qwest 違約前的評等是投資級。
- Alphabet 帳上現金含六月起募集的新股股款,募集上限 847.5 億美元。評等機構穆迪七月估,主要雲業者 2026 年資本支出合計 7,850 億美元。
- FactSet 統計的報導沒有說哪一家超過 1 倍;當年電信業者同口徑的總債對 EBITDA,本篇沒有數字可以並排。
- Microsoft 未起租租約的租期 1 到 20 年。
- 租約可延後的實例:據 Bloomberg 與 TechCrunch 2026 年 9 月報導,Oracle 對新墨西哥州 Jupiter 園區的開發商發出不可抗力通知,供電承諾若出問題,可把起付租金延後三年;Oracle 表示園區仍照原時程。
- CoreWeave:各筆借款的有效利率按本金加權,平均約 8.4%(本報算);有效利率是把手續費等成本攤進去後的實際年利率。銀行已承諾、CoreWeave 還沒提領的額度叫未動用授信;把這筆額度算進去,CoreWeave 財報列的可動用資金合計 155.5 億美元。6 月時,The Next Web 報導過 CoreWeave 的信用價差一度回落。
- 主要客戶也預計會燒錢。據 The Information 2025 年 9 月的報導,OpenAI 向投資人提出的預測是 2025 到 2029 年累計燒掉 1,150 億美元現金。
- GPU 出租商 Nebius 10 月 1 日起把 H100 晶片的掛牌價從每小時 3.85 美元調到 4.50 美元。
另有幾種說法
- 大型雲業者刻意避開槓桿:Alphabet 改發新股、Oracle 也發股票與收客戶預付款,可讀成大型雲業者在主動控制槓桿,支持 2023 年判斷的前半。
- AI 債務總額:Bloomberg 估 AI 資料中心債務逾 5,000 億美元,Morgan Stanley 估 2026 年 AI 相關發債約 5,700 億美元,皆經二手轉述,口徑不一,本篇不承重。
- 舊款晶片已近邊際成本:若 H100 現貨價持續下跌,以舊款 GPU 為擔保品的借款會先受壓,這一條可能比新款租價更早給訊號。
本篇依據的出處
以下由本篇引用的事實紀錄機械彙整,每條是其中一個事實的出處;原件本報是否讀過、還是只讀到轉述,以正文各段的說明為準。
- Fabricated Knowledge:'Lessons from History: The Rise and Fall of the Telecom Bubble'
- U.S. Securities and Exchange Commission:Report of Investigation (WorldCom accounting fraud)
- Oracle Corporation · 2026-09-11:Oracle Corporation Form 10-Q for the quarter ended 2026-08-31 (Q1 FY2027), filed 2026-09-11
- Oracle Corporation · 2025-09-10:Oracle Corporation Form 10-Q for the quarter ended 2025-08-31 (Q1 FY2026), filed 2025-09-10
- Oracle Corporation · 2025-12-11:Oracle Corporation Form 10-Q for the quarter ended 2025-11-30 (Q2 FY2026), filed 2025-12-11
- Oracle Corporation · 2026-03-11:Oracle Corporation Form 10-Q for the quarter ended 2026-02-28 (Q3 FY2026), filed 2026-03-11
- Oracle Corporation · 2026-06-22:Oracle Corporation Form 10-K for the fiscal year ended 2026-05-31 (FY2026), filed 2026-06-22 (accession 000119…
- CoreWeave, Inc. · 2026-08-12:CoreWeave, Inc. Form 10-Q for the quarter ended June 30, 2026 (filed 2026-08-12; accession 0001769628-26-00036…
- Fabricated Knowledge · 2026-01-07:2026 AI & Semiconductor Outlook(Fabricated Knowledge / SemiAnalysis)
- The Information / CNBC · 2025-09-06:cnbc.com/2025/09/06/openai-business-to-burn-115-billion-through-2029-the-informa
- The Next Web · 2026-06:thenextweb.com/news/coreweave-credit-rebound-applied-digital-junk-bond-data-cent
- OECD(Lenain & Paltridge)· 2003:After the Telecommunications Bubble, ECO/WKP(2003)15
- NYU Stern(Altman & Bana)· 2003-02:Defaults and Returns on High Yield Bonds: The Year 2002 in Review
- Microsoft · 2026:Form 10-K FY2026
- Alphabet · 2026-07:Q2 2026 earnings release
- Meta · 2026-10-21:Q3 2026 earnings release
- Amazon · 2026-07-30:Q2 2026 earnings release
- Meta · 2025-10-21:Meta Announces Joint Venture with Funds Managed by Blue Owl Capital
- FactSet · 2026-07-23:Hyperscalers Tap External Financing as AI Capex Outruns Cash Flow
- CNBC · 2026-07-24:Moody's says 'unprecedented' AI spending threatens credit quality
- The Next Web · 2026-07:Oracle is one notch above junk after S&P downgrade
- GuruFocus via Yahoo Finance · 2026-10-15:Oracle's Default Insurance Hits a Record as AI Debt Fears Spread
- SecondSource · 2026-10-18:深度專欄 #42 — GPU 算力緊不緊:答案在合約簽多久
- intuitionlabs(轉述 SemiAnalysis GPU 指數):Cloud GPU rental prices comparison