深掘り 2026年10月23日
AI の建てすぎは通信バブルのような破産で終わるのか——債務は消えず、置き場所を変えただけだ
SecondSource 深掘りレポート #45
本稿がまたぐ領域:通信バブルの歴史、社債と信用格付け、リース会計、GPU レンタル市場。読んだ一次資料:14 件。
本稿の要点
2000 年前後、通信会社は借金で光ファイバーを敷きすぎた。2002 年に世界で返済できなくなった社債の半分以上は、通信業界のものだった。本誌は 7 月に、AI のデータセンターも建てすぎになるが、破産の波は繰り返さないと判断した。最大の買い手四社が、ほぼそろって借金より手元の現金のほうが多いからだ。四社とは Microsoft、Google の親会社 Alphabet、Meta、Amazon で、以下、大手クラウド事業者と呼ぶ。
調べ直すと、この判断は修正が要る。Microsoft と Alphabet は今も現金が借金を上回る。Meta はわずかに上回るだけで、Amazon はすでに借金が現金を上回った。借金も消えてはいない。一部は、毎年決まった賃料を払う十数年のデータセンター賃貸契約に形を変えた。残りは、四社と OpenAI のためにデータセンターを建て、計算能力を貸す会社が背負っている。計算能力とは、AI モデルを動かすための演算の力である。供給が余れば、大手クラウド事業者の利益が減るだけでは済まない。計算能力を貸す会社が借金を返せなくなるおそれもある。
1. 2023 年の判断——破産の波には三つの条件が同時に要る
本誌の 7 月の判断は、2023 年に書かれた一本の分析から枠組みを借りている。その分析は、通信業界の結末を三つの条件に分けた。
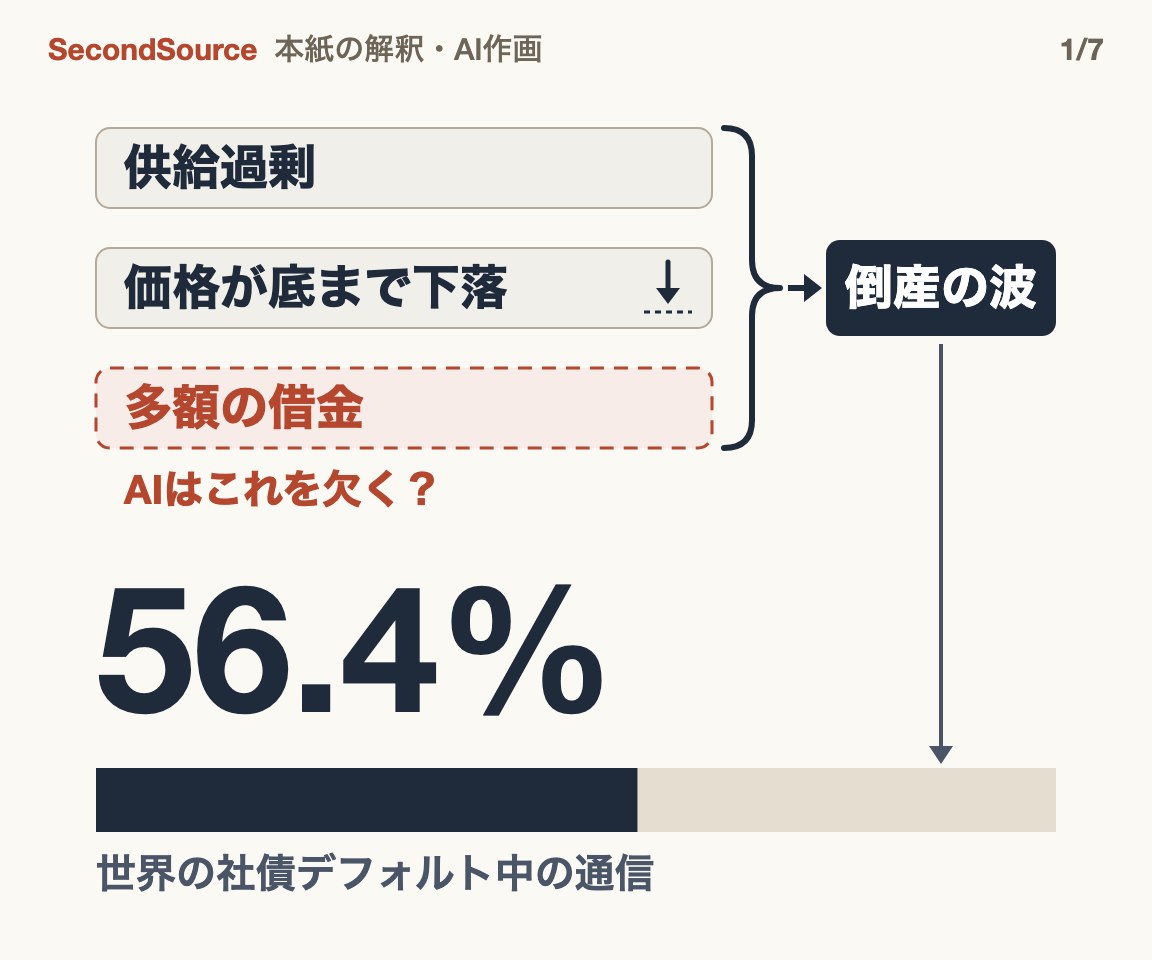
一つ目は供給過剰である。品不足のときは誰もが競って建て、建て始めると建てすぎる。二つ目は、価格が限界費用まで下がることだ。限界費用とは、もう一単位多く売るために余計にかかる費用を指す。光ファイバーは敷いてしまえば、データを少し多く送っても費用はほとんど増えない。だから価格はゼロ近くまで下がりうる。その分析によれば、GPU を一時間多く貸すときに余計にかかる主な費用は電気代だ。GPU は AI モデルを動かす半導体である。AI に当てはめると、二つ目の条件は GPU の賃料が電気代近くまで下がることになる。三つ目はレバレッジの高さで、借金が多いことを指す。価格が利払いを賄えない水準まで下がれば、借金をした会社は破産する。
通信の破産の波の規模は、経済協力開発機構(OECD)の 2003 年の報告書が記録している。2002 年、世界の社債のデフォルトは 1,630 億米ドルにのぼり、その 56.4% が通信業界だった。社債のデフォルトとは、会社が借りたお金を期日に返せなくなることだ。
この分析は、アナリストの Doug O'Laughlin 氏が 2023 年 10 月にニュースレター Fabricated Knowledge に書いたもので、"Except for Amazon, almost none of the companies carry net debt." と述べている。Amazon を除けば、これらの企業には純負債がほとんどないという意味だ。純負債とは、借金から現金を差し引いて残る額である。三つ目の条件が欠ければ、供給過剰の代償は利益が減ることにとどまり、借金を返せなくなることにはならない。本稿が答えるのは、三年後のいま、この前提がまだ成り立つかどうかだ。
2. 通信の破産も一つの層に集中していた
三つの条件がそろったとき、通信業界のどこが倒れたのかを先に確かめておく。
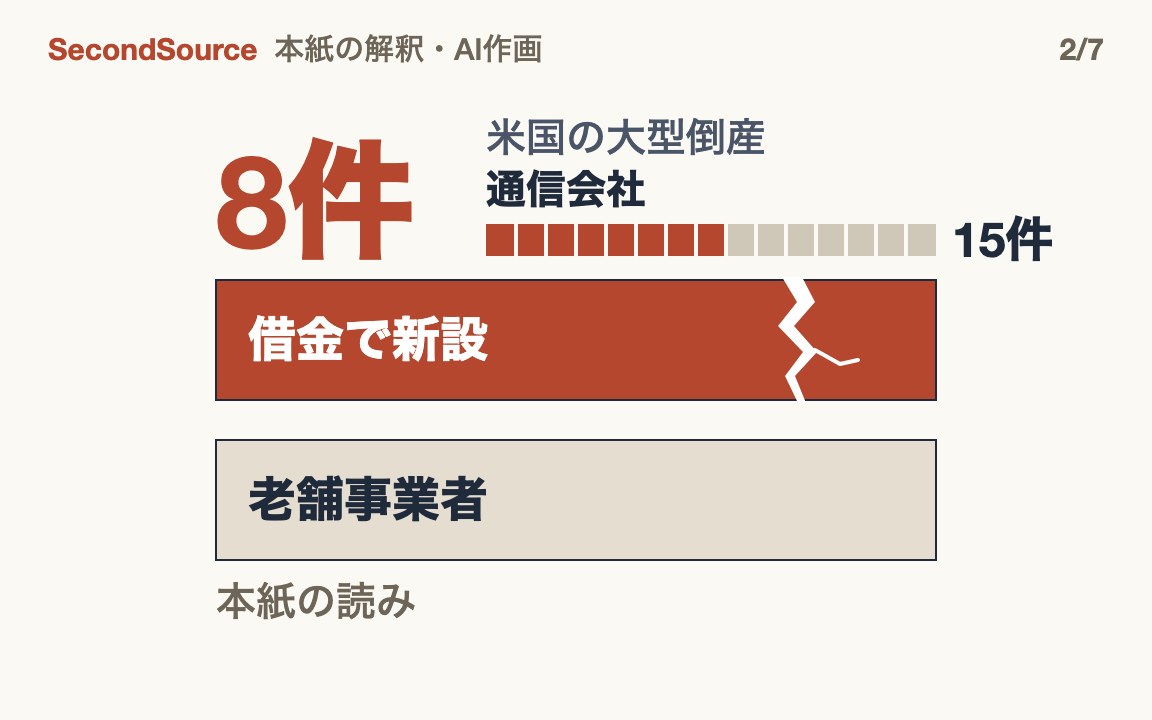
OECD の報告書は、2002 年の米国で規模の大きかった上場企業の破産 15 件を挙げている。そのうち 8 件が通信事業者で、WorldCom と Global Crossing も入っている(全リストは付録)。リストの大半は、1996 年に米国が通信市場を開放した後、借金で長距離の光ファイバーを新たに敷いたり、地域の市場に参入したりした会社だ。この分類は本誌によるもので、OECD によるものではない。WorldCom には会計不正も絡んでおり、米国証券取引委員会(SEC)が調査報告書を出している。したがって、これらの会社の倒産がすべて借金の多さによるわけではない。
同じ報告書によれば、新規参入者にシェアを奪われた既存の大手通信事業者も、売上高はおおむね維持し、増えたところさえあった。例外は、既存大手の US West を買収した Qwest である(付録)。
通信業界は、産業ごと破産したのではない。二つの層に分かれ、借金で新たに建てた層が倒れ、既存の大手は生き残った。これは OECD の報告書についての本誌の読みで、一次資料は今のところこの報告書一本だけだ。上流の設備メーカーも打撃を受けた。OECD の推計では、米国の通信事業者は 2002 年に設備投資を 47% 削り、設備メーカーは縮小を迫られた。
AI の大手クラウド事業者を通信業界全体と比べるのは、生き残った層を倒れた層と比べるのに等しい。
3. 大手クラウド事業者——借金は上限に遠いが、Meta と Amazon の余裕は尽きかけている
では、生き残った側にあたる大手クラウド事業者の財務はいまどうなっているか。
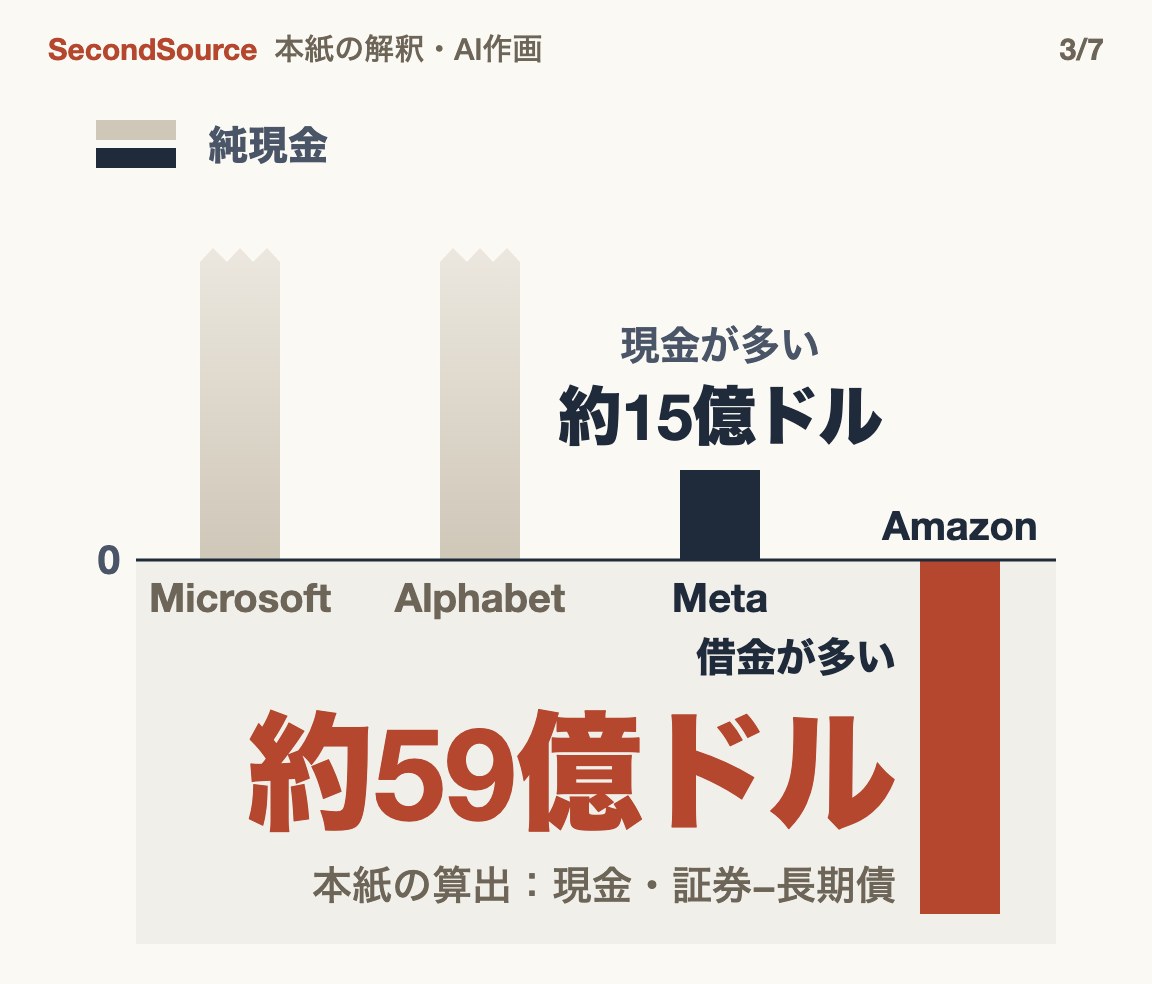
四社の数字は各社の最新の決算資料から取った。純現金は、現金と有価証券から長期債務を差し引いた額で、リースは含まない。計算は本誌による。
- Microsoft:2026 年 6 月末の現金と短期投資は 768 億ドル、借入の元本は 461 億ドルで、純現金は約 307 億ドル。
- Alphabet:6 月末の現金と有価証券は 2,425 億ドル、長期債務は 982 億ドル(半年前は 465 億ドル)で、純現金は約 1,443 億ドル。
- Meta:9 月末の現金と有価証券は 824.5 億ドル、長期債務は 809 億ドルで、純現金は約 15 億ドル。昨年末の長期債務は 587 億ドルだった。
- Amazon:6 月末の現金と有価証券は約 1,230 億ドル、長期債務は 1,289 億ドルで、借金が現金を約 59 億ドル上回る。半年前の長期債務は 656 億ドルだった。
フリーキャッシュフローは、事業で稼いだ現金から設備投資を差し引いた額だ。三社ではすでにマイナスの期が出ているが、期間はそろっていない。Meta は第 3 四半期に 21 億ドルのマイナス、Alphabet は第 2 四半期に 59 億ドルのマイナス、Amazon は 6 月までの 12 か月で 76 億ドルのマイナスだった。一四半期だけのマイナスは設備投資のタイミングに左右されるので、流れになっているとは限らない。
データ会社 FactSet が 7 月にまとめた統計では、主要クラウド事業者五社のうち四社で、総債務が EBITDA の約 1 倍以下だった。EBITDA は利払い・税金・減価償却の前の利益で、本業の稼ぐ力を測るのによく使われる指標である。どの五社かは、統計を伝えた報道に書かれていない。
4. 借金に近い固定の支払い——長期のリース契約
借入の数字だけを見ていると、もう一つの重さを見落とす。
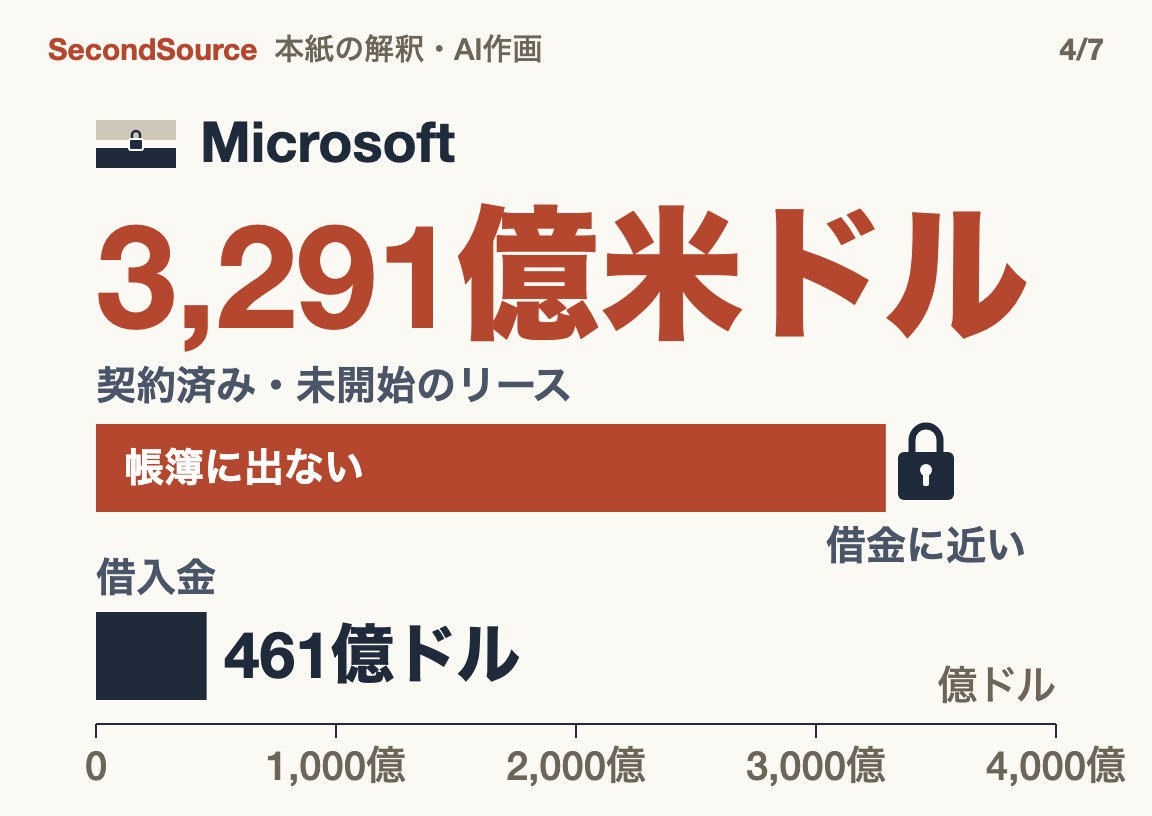
大手クラウド事業者は借金をするだけでなく、十数年にわたるデータセンターの賃貸契約も結び、建設資金は開発業者に借りさせる。契約は結んだが賃料の支払いがまだ始まっていないリースを、本稿では未開始のリースと呼ぶ。この期間、未開始のリースは貸借対照表に載らない。
Microsoft の 6 月末の年次報告書には、別に 3,291 億ドルのリースが契約済みで未開始だと書かれている。報告書は大半がデータセンターだとし、2027〜2033 会計年度にかけて順次始まるとする。一部は、契約の条件が満たされて初めて効力を持つ。同じ報告書で、Microsoft の借入元本は 461 億ドルだ。借入だけを見ると、この部分を見落とす。年次報告書の別の表にあるリース総額 4,435 億ドルと 3,291 億ドルの関係は付録にある。
データセンターを借りているのは大手クラウド事業者だけではない。Oracle は四社に入らないので、本稿は Oracle を計算能力を貸す会社に分類する(第 5 節)。Oracle は開発業者からデータセンターを借り、計算能力を OpenAI などの顧客に貸す。8 月末時点で別に 2,880 億ドルの未開始のリースがあり、ほぼすべてがデータセンターで、期間は 15〜19 年だ。
Meta は 2025 年 10 月、ルイジアナ州の Hyperion 拠点の開発費約 270 億ドルを合弁会社に移した。合弁会社の 80% は、プライベート資産運用会社 Blue Owl が運用するファンドが持ち、Meta は 20% を持つ。Blue Owl 側の資金の一部は、債券を発行して借りたものだ。Meta はこの拠点を借り戻して使い、最初の 16 年について残価保証を付けた。残価保証とは、リース終了時に拠点の価値が当初の見積もりを下回れば Meta が差額を補うという約束で、金額には上限がある。この項目が最も借金に近い。
リースには条件を付けられ、延期もできるので、借入より融通が利く(Oracle の実例は付録)。それでも、支払いが始まれば毎年決まった賃料を払わなければならない。開発業者は、まさにこのリース契約を裏付けに借金をしている。そこで本稿は、リースを借金に近い支出として扱う。
5. 計算能力を貸す層には、すでに通信型の借金が育っている
大手クラウド事業者から一段下の層に目を移すと、借金の姿はもっとはっきりする。
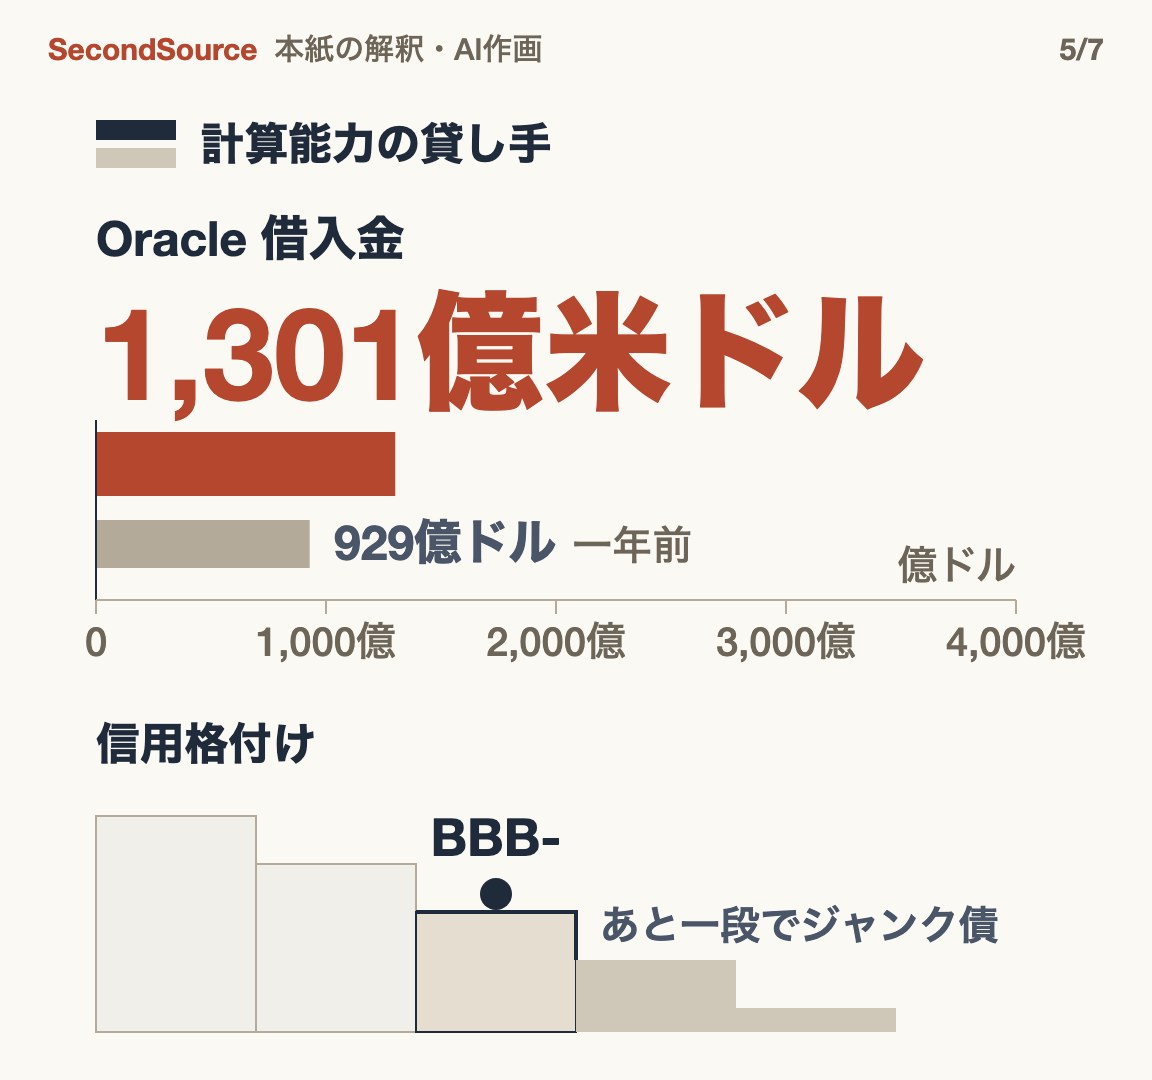
Oracle の借入元本(第 4 節のリースを除く)は、2026 年 5 月末に 1,301 億ドルだった。一年前は 929 億ドルである。年次報告書の借入表では、この借金はすべて Oracle 本体の名義で、担保はない。債権者が頼れるのは Oracle 全体の返済能力だけだ。格付け会社 S&P は 7 月、Oracle の債券を BBB- に引き下げた。BBB- は投資適格の最も低い等級で、もう一段下がれば、ジャンク債と呼ばれる高リスクの等級になる。
Oracle が契約済みでまだ履行し終えていない契約は合計 6,380 億ドルあり、受注残(残存履行義務)と呼ばれる。市場の報道によれば、S&P はそのうち約半分が OpenAI 向けだと推計している。クレジット・デフォルト・スワップ(CDS)は、ある会社のデフォルトに備えて買う保険である。価格が高いほど、市場がその会社を心配していることを示す。GuruFocus の報道によれば、Oracle の 5 年物 CDS は 10 月中旬に年 2.88%(元本に対する年間の保険料)まで上がり、過去最高を記録した。
GPU の貸し出しを専業とする CoreWeave の借入元本は、6 月末に 355.5 億ドルだった。18 か月以内に返済期限が来るのは 106 億ドルで、同じ日の現金 55 億ドルの 1.9 倍にあたる。この数字は、本誌が同四半期の四半期報告書にある返済期限の表を足し合わせたもので、計算方法は付録にある。10 月の市場の報道によれば、CoreWeave の CDS は年 10% を超えた。
この層の構造は、かつて倒れた通信の新規参入者に近い。借金で新しい設備を建て、主要な顧客が少数に集中している。Oracle の OpenAI への依存がとくに目立つ。ただし、当時の金利と顧客の集中度について、並べて比べられる数字は本稿にない。
6. ただし二つ目の条件はまだ出ていない——新規契約の賃料は上がり、下がっているのは旧世代チップのスポット価格だけ
借金の条件がそろいつつあっても、破産の波には価格の崩れが要る。その価格はまだ崩れていない。
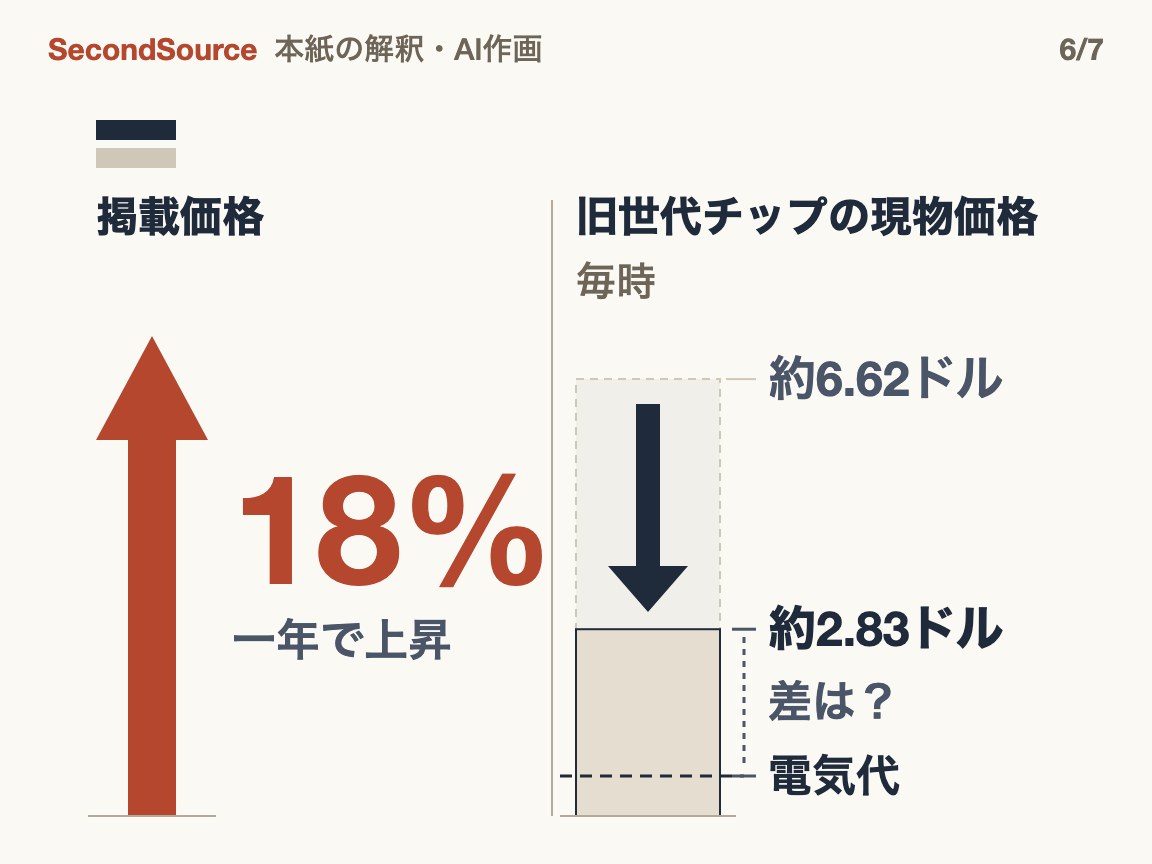
GPU の賃料には二つの数字がある。掲載価格は、ウェブサイトに載る時間単位の価格で、いつでも利用をやめられる。契約価格は、契約で一定期間を固定した価格である。どちらもまだ上がっている。本誌の 10 月 18 日の深掘りレポート(深掘りレポート、2026-10-18)がまとめたとおり、CoreWeave の最高財務責任者は 8 月の決算説明会で、7 月の価格改定に約 25% の値上げが含まれていたと述べた。GPU の賃料を追跡するサイト getdeploying の集計では、10 月 12 日の週の掲載価格は一年で 18% 上がった。
スポット価格は別の数字で、向きが逆である。H100 は NVIDIA の一世代前の主力 GPU だ。半導体業界を追う調査会社 SemiAnalysis が、賃料の指数を作っている。第三者の転載によれば、H100 のスポット価格は 2023 年末の 1 時間約 6.62 ドルから、2026 年 2 月には約 2.83 ドルに下がった。その後の数字は出ていない。この価格が電気代からどれだけ離れているかは分からないので、二つ目の条件が出たとはまだ言えない。貸し手は GPU を借入の担保にしている。旧世代チップのスポット価格が先に下がれば、そのチップを担保にした借入が先に圧迫される。
7. 本当に余ったときは、二つの層がそろって傷つく
ここまでの材料を重ねると、供給過剰が来たときの壊れ方が見えてくる。
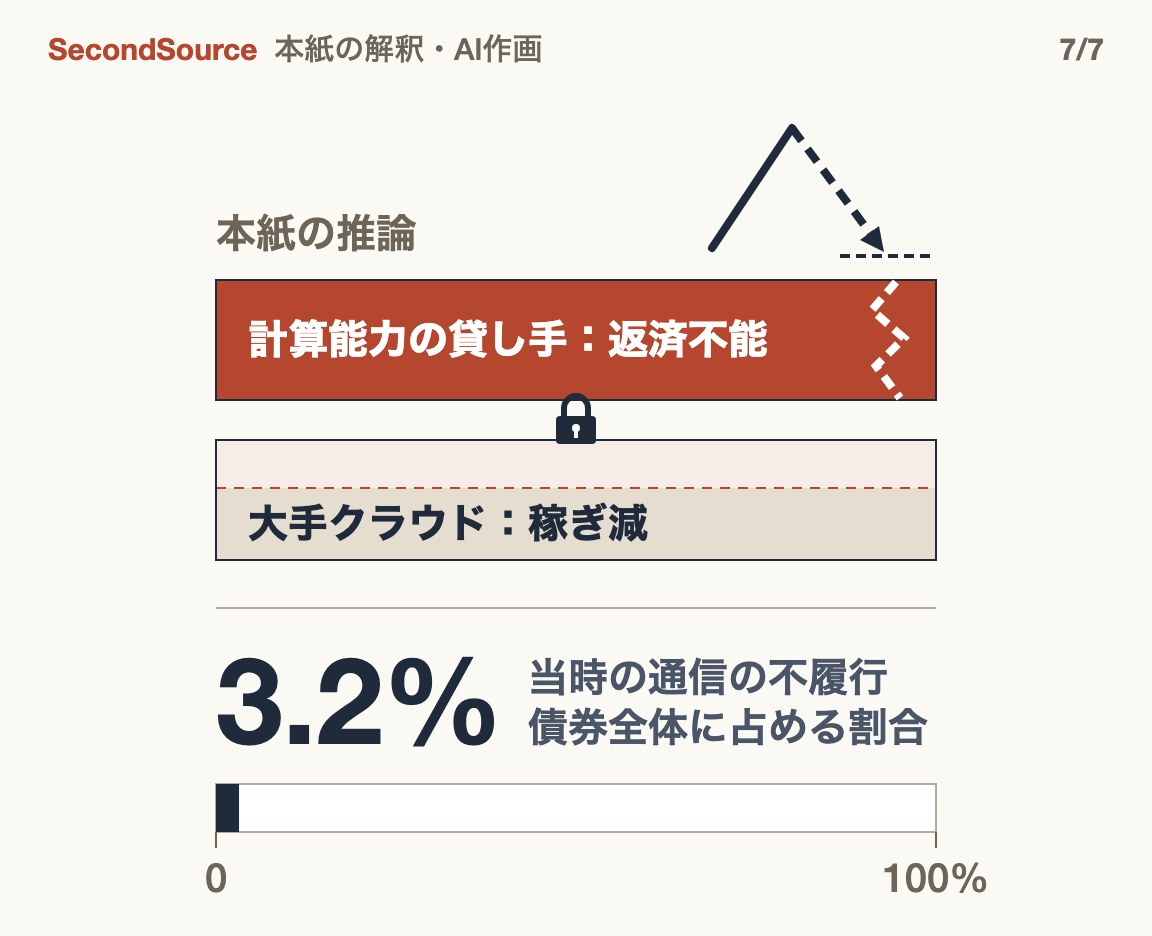
過剰が来れば、賃料が先に下がる可能性がある。計算能力を貸す会社の収入は減るが、利払いは減らない。返済できない事態が先に起きやすいのはこの層だ。大手クラウド事業者の現在の決算からは、賃料を払えなくなる兆しは見えない。ただ、賃料が営業キャッシュフローに占める割合は、本稿の計算に含まれていない。大手クラウド事業者の層では、新しく建てたデータセンターが元を取れず、利益率と資本利益率が押し下げられる。層ごとに傷つく形は、通信のときと同じだ。ここまでは本誌の推論である。
二つの層はリース契約でつながっている。OpenAI の資金調達が滞れば、Oracle の受注残のうち OpenAI 向けの部分は履行が難しくなる。
この層の問題が金融システム全体の問題になるかどうかは、本稿では答えが出ない。OECD の記録では、通信のデフォルトは当時の債券全体の 3.2% にすぎず、信用収縮は起きなかった。AI のこの層の借金の総額と保有者は、推計によって大きく食い違う。
進行中 ?
本稿はこのトレンドラインのどこにあるか: 上の樹は、本誌が追っている「借入と循環融資」のトレンドである。本稿はここに一つ付け加える。借入の主役は、計算能力を貸す会社だ。循環融資とは、供給業者が顧客に資金を出し、顧客がその資金で供給業者の製品を買う仕組みを指す。
8. これは誰にとって何を意味するか
二つの層に分けて見ると、立場ごとに注目点が変わる。
- GPU の貸し手とデータセンター開発業者にお金を貸す債権者: 担保は GPU とリース契約である。主要な顧客が資金を集め続けられるかどうかが、主なリスクの一つになる。
- 大手クラウド事業者の株主: 未開始のリースは 2027 年から順次賃料の支払いが始まる。株主にとって問題になるのは、いまの借入だけでなく、その数年間のキャッシュフローだ。
- 半導体と設備の供給業者: 通信のときは、事業者が設備投資を削り、設備メーカーも縮小した(第 2 節)。AI の今回の局面では、対応する受注の数字はまだ見えない。
- CoreWeave や Oracle のような貸し手から計算能力を借りる AI チーム: 目の前にあるのは値上げだ。同じ貸し手が、近いうちに返済期限が来る借金も抱えている。
本誌の見立て
AI のレバレッジの一部はリース契約と計算能力を貸す会社に乗っており、大手クラウド事業者の貸借対照表だけを見ると見落とす。
これから見るべき数字
Meta の第 4 四半期決算(覆す条件の 1)。CoreWeave の第 3 四半期報告書にある社債の時価(6 月末は額面の 99.7%。10 月の報道では、2032 年満期の債券が額面 1 ドルあたり約 78 セント)。H100 のスポット価格指数に、2 月以降の新しい数字が出るかどうか(第 6 節)。
この判断を覆す条件
1. Meta の 2026 年第 4 四半期決算の発表から 21 日以内:2026 年末の現金、現金同等物、有価証券の合計が、貸借対照表の長期債務の欄(一年以内に返済期限が来る分を除く)を下回っていなければ、Meta については「余裕が尽きかけている」が当たらなかったことになる。その場合は第 3 節の主張を狭める。
2. 2027 年 12 月 31 日まで:ムーディーズか S&P が、AI の設備投資やリース契約の負担を理由に、大手クラウド事業者四社のいずれかを格下げすれば、レバレッジが大手クラウド事業者そのものに及んだことになる。第 7 節は、大手クラウド事業者の傷は利益の圧迫だとした。その半分は成り立たなくなり、産業全体がそろって圧迫を受けると書き改める必要がある。
3. 2027 年 12 月 31 日まで:getdeploying の GPU 賃料指数が一年前(2025 年 10 月)の水準を下回り、それでも Oracle がジャンク級に格下げされず、CoreWeave にもデフォルトや債務再編がなければ、第 7 節が推した順序は成り立たない。その順序とは、賃料が先に下がり、計算能力を貸す会社が先に返済できなくなるという流れである。
付録:数字の出どころ
本誌が計算した数字
- 純現金:Microsoft は 768 億 − 461 億(年次報告書の契約上の義務の表にある借入元本)= 約 307 億。Meta は 824.5 億 − 809.22 億(貸借対照表の長期債務の欄)= 約 15 億。Amazon は(782.13 億 + 447.75 億)− 1,288.94 億 = 約 −59 億。Alphabet は 2,424.74 億 − 981.65 億 = 約 1,443 億。
- Microsoft のリース:契約上の義務の表にある利息込みのリース 4,435.06 億から、リース満期の表にある開始済みの分(オペレーティング・リース 247.06 億 + ファイナンス・リース 896.86 億 = 1,143.92 億)を引くと 3,291.14 億になる。注記にある未開始の 3,291 億と一致するので、3,291 億は 4,435 億に含まれる。4,435.06 ÷ 借入元本 461.36 ≈ 9.6 倍は規模の目安にすぎず、負債比率ではない。
- CoreWeave の 18 か月以内の返済:2026 年下半期 44.13 億 + 2027 年 61.84 億 = 105.97 億。現金 55.24 億で割ると 1.9 倍。加重平均の実効金利 8.4% は、各借入の元本に四半期報告書にある実効金利を掛けて足し、元本の合計で割った値である。
算出範囲の注記
- 四社の時点はそろっていない。Microsoft、Alphabet、Amazon は 2026 年 6 月 30 日、Meta は 9 月 30 日。
- Microsoft は借入元本、ほかの三社は貸借対照表の長期債務の欄を使った。Meta の最高財務責任者が決算説明会で口頭で述べた「債務 837 億ドル」は、一年以内に返済期限が来る分を含む。この基準で数えると、Meta はすでに借金が現金を上回る。本稿の純現金と覆す条件の 1 は、長期債務の欄を使う。
- リースの金額は会計上の負債比率ではない。Oracle の 2,880 億が割り引いた値かどうかは、注記に書かれていない。
- Hyperion の 270 億は開発費で、債券の金額は公式発表に書かれていない。
- CDS の数字は市場の報道だけで、一次の相場と照合されていない。
本文に入れなかった細部
- 通信のデフォルト:ニューヨーク大学の Altman 教授の同年の統計では、米国の高利回り債(投資適格より格付けが低い社債)のデフォルト額の 52% が通信業界で、破産件数では 36% を占めた。通信の社債の債権者は、1 ドルにつき平均 16 セントしか回収できなかった。『ウォール・ストリート・ジャーナル』は当時、2002 年に敷かれた光ファイバーのうち使われていたのは 2.7% だけだと報じた。この数字は Fabricated Knowledge の 2023 年の分析からの孫引きで、原報道にはたどれるリンクがない。
- OECD のリストにある通信事業者 8 社:WorldCom、Global Crossing、Adelphia、NTL、XO、Williams、McLeodUSA、Asia Global Crossing。
- 既存大手の例外:Qwest は既存大手の US West を買収し、のちにデフォルト企業に名を連ねた。Qwest のデフォルト前の格付けは投資適格だった。
- Alphabet の手元現金には、6 月から募った新株の払込金が含まれる。募集の上限は 847.5 億ドル。格付け会社ムーディーズは 7 月、主要クラウド事業者の 2026 年の設備投資を合計 7,850 億ドルと推計した。
- FactSet の統計を伝えた報道は、どの社が 1 倍を超えたかを書いていない。当時の通信事業者について、同じ基準の総債務対 EBITDA の数字は、並べられる資料がない。
- Microsoft の未開始リースの期間は 1〜20 年。
- リース延期の実例:Bloomberg と TechCrunch の 2026 年 9 月の報道によれば、Oracle はニューメキシコ州の Jupiter 拠点の開発業者に不可抗力の通知を出した。電力供給の約束に問題が出れば、賃料の支払い開始を三年延ばせるという内容だ。Oracle は、拠点は予定どおり進んでいるとしている。
- CoreWeave:各借入の実効金利を元本で加重すると、平均約 8.4%(本誌の計算)。実効金利とは、手数料などの費用を割り振って含めた実際の年利である。銀行が融資を約束し、CoreWeave がまだ引き出していない枠を、未使用の融資枠と呼ぶ。この枠を含めると、CoreWeave の決算資料に載る使える資金は合計 155.5 億ドル。6 月には The Next Web が、CoreWeave の信用スプレッドが一時縮小したと報じた。信用スプレッドとは、その会社の社債の利回りが国債などの安全な債券を上回る幅で、縮小は市場の心配が和らいだことを示す。
- 主要な顧客も現金を使い続ける見込みだ。The Information の 2025 年 9 月の報道によれば、OpenAI が投資家に示した予測では、2025〜2029 年の累計で 1,150 億ドルの現金が出ていく。
- GPU の貸し手 Nebius は 10 月 1 日、H100 の掲載価格を 1 時間 3.85 ドルから 4.50 ドルに引き上げた。
別の見方
- 大手クラウド事業者は意図的にレバレッジを避けている:Alphabet は新株を発行し、Oracle も株式の発行と顧客からの前受金を使った。大手クラウド事業者が主体的にレバレッジを抑えているとも読め、2023 年の判断の前半を支える。
- AI の借金の総額:Bloomberg は AI データセンター関連の債務を 5,000 億ドル超と推計し、Morgan Stanley は 2026 年の AI 関連の債券発行を約 5,700 億ドルと推計した。どちらも二次的な転載で、算出の基準もそろわないので、本稿の論拠には使わない。
- 旧世代チップはすでに限界費用に近い:H100 のスポット価格が下がり続ければ、旧世代 GPU を担保にした借入が先に圧迫される。この兆しは、新世代チップの賃料より早く表れるかもしれない。
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。
出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
ご意見・ご感想は [email protected] までお寄せください。
この記事が依拠した出典
以下は、この記事が引いた事実の記録から機械的にまとめた出典で、各行はそのうち一つの事実の出どころである。原文を読んだか報道経由かは、本文各段の説明に従う。
- Fabricated Knowledge:'Lessons from History: The Rise and Fall of the Telecom Bubble'
- U.S. Securities and Exchange Commission:Report of Investigation (WorldCom accounting fraud)
- Oracle Corporation · 2026-09-11:Oracle Corporation Form 10-Q for the quarter ended 2026-08-31 (Q1 FY2027), filed 2026-09-11
- Oracle Corporation · 2025-09-10:Oracle Corporation Form 10-Q for the quarter ended 2025-08-31 (Q1 FY2026), filed 2025-09-10
- Oracle Corporation · 2025-12-11:Oracle Corporation Form 10-Q for the quarter ended 2025-11-30 (Q2 FY2026), filed 2025-12-11
- Oracle Corporation · 2026-03-11:Oracle Corporation Form 10-Q for the quarter ended 2026-02-28 (Q3 FY2026), filed 2026-03-11
- Oracle Corporation · 2026-06-22:Oracle Corporation Form 10-K for the fiscal year ended 2026-05-31 (FY2026), filed 2026-06-22 (accession 000119…
- CoreWeave, Inc. · 2026-08-12:CoreWeave, Inc. Form 10-Q for the quarter ended June 30, 2026 (filed 2026-08-12; accession 0001769628-26-00036…
- Fabricated Knowledge · 2026-01-07:2026 AI & Semiconductor Outlook(Fabricated Knowledge / SemiAnalysis)
- The Next Web · 2026-06:thenextweb.com/news/coreweave-credit-rebound-applied-digital-junk-bond-data-cent
他言語版が引いた出典
以下の出典は、この記事の他言語版の本文ではリンクされているが、この版の本文にはないため、ここに補う。
- oecd.org/content/dam/oecd/en/publications/reports/2003/06/after-the-telecommunic
- archive.nyu.edu/bitstream/2451/27147/2/wpa03010.pdf
- sec.gov/Archives/edgar/data/789019/000119312526323660/msft-20260630.htm
- sec.gov/Archives/edgar/data/0001652044/000165204426000066/googexhibit991q22026.h
- sec.gov/Archives/edgar/data/0001326801/000162828026066700/meta-09302026xexhibit9
- sec.gov/Archives/edgar/data/0001018724/000101872426000024/amzn-20260630xex991.ht
- about.fb.com/news/2025/10/meta-blue-owl-capital-develop-hyperion-data-center/
- insight.factset.com/hyperscalers-tap-external-financing-as-ai-capex-outruns-cash
- cnbc.com/2026/07/24/moodys-ai-spending-credit-quality-amazon-meta-alphabet.html
- thenextweb.com/news/oracle-sp-downgrade-ai-spending-junk-risk
- finance.yahoo.com/markets/stocks/articles/oracles-default-insurance-hits-record-
- intuitionlabs.ai/pdfs/cloud-gpu-rental-prices-comparison.pdf