深掘り 2026年10月27日
Anthropic の上場申請書と照合した——売上が追いつかないとき、まず損失を負うのは Anthropic 自身と株主だと本誌は読む
SecondSource 深掘りレポート #49
本稿がまたぐ領域:上場申請書と財務会計、計算資源の調達契約、設備リースの資金調達、出資持分の会計。リンクした一次資料:10 件。
本稿は 2026 年 10 月 27 日に掲載した。
本稿の要点
本稿が扱うのは、AI 企業が何年分もの計算資源の請求に署名したあと、売上が追いつかなければ誰が損失を負うのか、という問いである。計算資源とは、AI モデルの訓練と実行に使うチップとデータセンターのことだ。売上で払いきれない分を、本稿では不足分と呼ぶ。不足分を誰がどの順で埋め、埋めきれないとき誰が損をするかを、本稿では負担の順番と呼ぶ。Anthropic は Amazon、Google、Microsoft のクラウド大手 3 社から計算資源を買い、チップ企業 Broadcom からは AI ラック(AI サーバーを棚ごと組み上げた設備)を借りている。
結論から言えば、売上が追いつかないときに最初に損失を負うのは Anthropic 自身と株主である。これは本誌の読みだ。根拠は、Anthropic が 10 月 26 日に公開した上場申請書 S-1である。S-1 は、会社が上場を申請するときに米国証券取引委員会(SEC)へ出す説明書だ。
S-1 が条項まで書いている計算資源の契約は 5 件ある。このうちクラウド 3 社と Broadcom の 4 件は、使った量にかかわらず全額を払う。不足分はまず現金で埋める。6 月末の現金と短期投資は約 1,317 億米ドルで、S-1 は売上と合わせて少なくとも 12 か月は足りるとしている。その先に誰の番が来るかは、S-1 の初版からは読み取れない。
本誌は 10 月 21 日の深掘りレポート(以下、前回の記事)で、売上が追いつかないとき、Anthropic の外で帳簿に損失が増えうるのは Broadcom と Amazon だけだと書いた。Broadcom は、AI ラックに資金を出した金融業者(出資者)に対して賃貸契約を保証しており、契約が不履行になれば出資者に弁済する。Amazon は Anthropic の株を持っており、上場時の株価が低ければ持ち分の評価を引き下げる可能性がある。
資金が足りなくなったときに貸す、または出資すると供給側や大株主が約束した緊急資金も、売上に左右される。Broadcom は最大 420 億ドルを貸すと約束したが、使い道は AI ラックの賃料に限られる。売上の伸びが一定の水準を下回ると、借入の金利が上がる。借用証書を株式に替えるときの 1 株の価格(転換価格)も下がる。Broadcom はより多くの株を受け取り、ほかの株主の持ち分は薄まる。前回の記事が名指しした 2 社に、大株主の Google も加わる。Google も最大 200 億ドルの緊急資金を約束している。
SpaceX も Anthropic に計算資源を売っており、5 件のうちこの契約だけは途中で抜けられる。解約できない期間が二つあり、2027 年 1 月と 3 月に終わる。その期間が過ぎれば、どちらの側も 90 日前に通知して解約できる。あわせて訂正がある。前回の記事は 2025 年通年の売上を約 100 億ドルと書いたが、監査済みの数字は 45.85 億ドルだった。
一、上場申請書の数字は三種類に分けて読む
S-1 の数字は三種類ある。一つ目は過去の財務諸表だ。2023 年から 2025 年までの年度の数字は、外部の会計士が監査している。2026 年の各四半期は監査を経ていないが、同じ方法で作成されている。二つ目は契約の条項と経営陣の見通しである。三つ目は本誌の推論で、本稿では推論のたびにそう明記する。
この三分類を使い、前回の記事の執筆時にまとめた 61 個の数字を一つずつ S-1 と照らし合わせた。前回の記事は末尾で、上場申請書が公開されたら見るべき五つの点も挙げていた。監査済みの売上、第 2 四半期の営業利益、将来の計算資源の支払い約束の一覧、借りている計算資源と保証、Amazon と Google の持ち分である。二つの照合結果は付録に載せた。
二、2025 年の売上は前回の記事の半分に満たず、請求ははるかに大きい
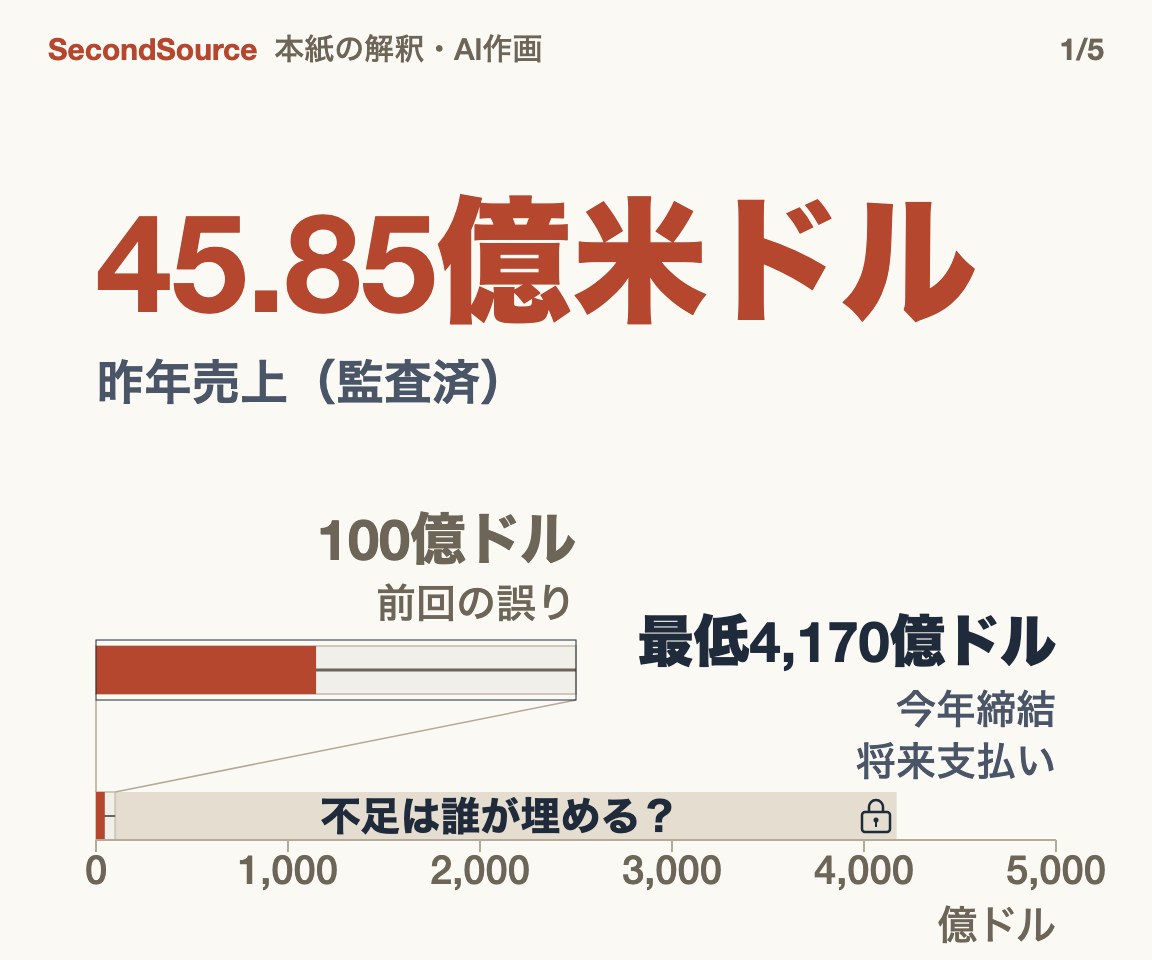
前回の記事は CNBC の 8 月 17 日の報道をもとに、Anthropic の 2025 年通年の売上を約 100 億ドルと書いた。S-1 の監査済みの数字は 45.85 億ドルで、半分に満たない。これは前回の記事の誤りである。この数字から計算した二つの倍率も誤っていた。SpaceX の 1 年分の請求が 2025 年通年の売上の何倍か、7 月の年換算売上高が 2025 年通年の売上の何倍か、の二つだ。計算し直した数字は付録③にある。
売上の伸びは確かに速い。2026 年第 2 四半期の売上は 115.55 億ドル、第 1 四半期は 47.31 億ドルで、どちらも監査を経ていない。営業利益は、売上から計算資源や人件費などの営業費用を差し引いて残る金額である。第 2 四半期は S-1 が開示した期間で初めて営業黒字になり、9.74 億ドルだった。5 月の報道にあった見通しを上回る。ただし上半期の合計では、まだ 6.93 億ドルの営業赤字だ。第 2 四半期の純損失は 663 億ドルで、主因は現金の出ていかない帳簿上の費用である(第五節)。
S-1 は売上を従量課金とサブスクリプションの二つに分けている。2026 年上半期は従量課金が 131 億ドルで、全体の 80% を占めた。
請求はもっと速く増えている。S-1 によると、今年 1 月から 6 月 1 日までに新たに結んだり改定したりした計算資源の契約で、将来少なくとも約 4,170 億ドルを払う。6 月末以降にさらに約 2,450 億ドルが加わり、最も長い契約は 20 年に及ぶ。
三、請求は売上と関係なく払うので、最初に負担するのは Anthropic 自身だ
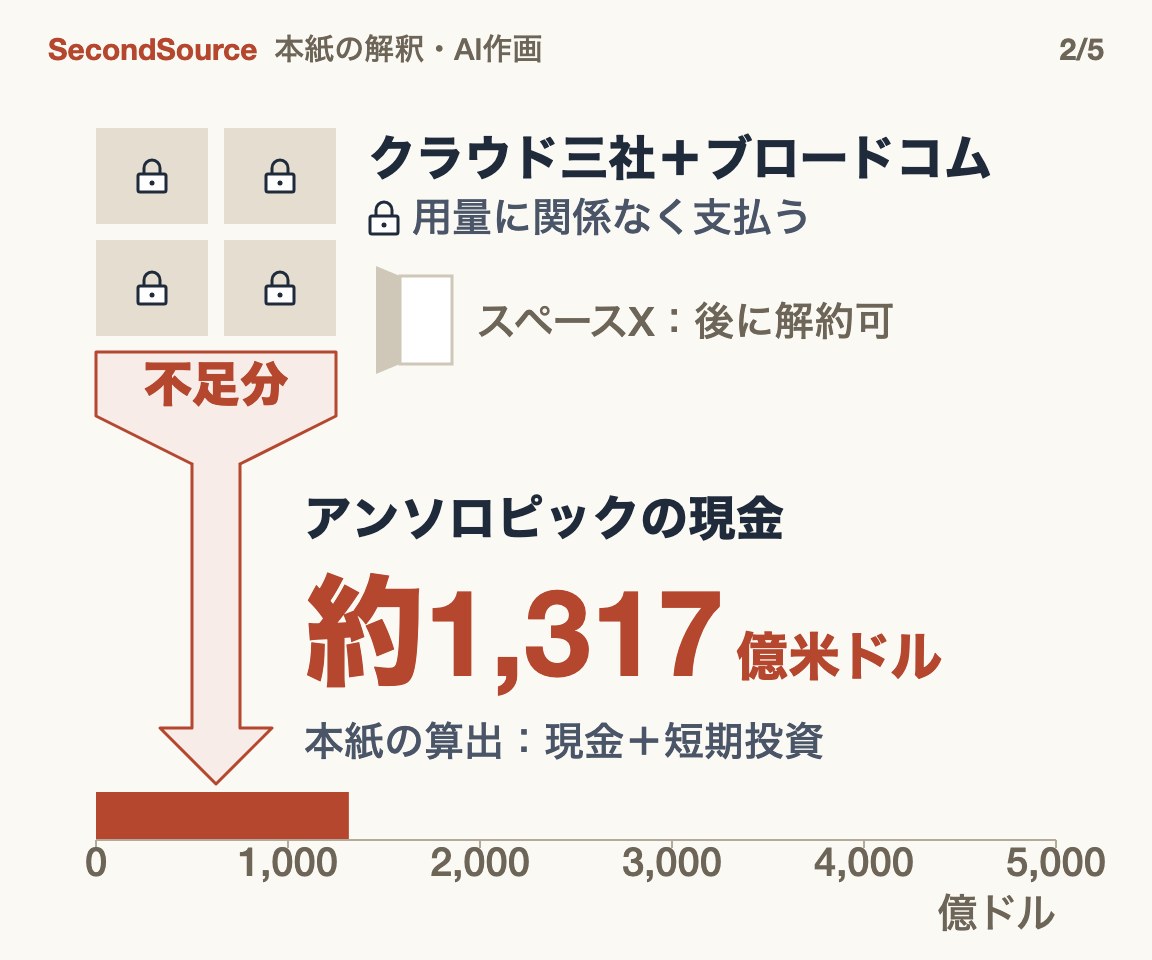
Amazon との契約では、2026 年 5 月から 2036 年 4 月までに少なくとも 1,100 億ドルを払う。Google とは 2033 年 7 月までに少なくとも約 1,145 億ドル、Microsoft とは 2033 年 5 月までに少なくとも 449 億ドルである。3 件とも「regardless of actual usage」、つまり実際の使用量にかかわらず払うと書いてある。Amazon と Google の 2 件は、使用量が足りなければ差額を払うことも明記している。この 2 件は解約できず、例外は Amazon か Google が重大な契約違反をした場合だけだ。
Broadcom との AI ラックの賃貸契約は複数あり、賃料は合計約 1,612 億ドルになる。そのうち 2026 年の 1 件は5 年契約で、賃料は約 1,252 億ドルだ。どの契約も途中で解約できない。借り手は、Anthropic がこの AI ラックを借りるために設けた子会社である。親会社が保証するほか、AI ラックそのものも担保に入っている。不履行になった場合の扱いは付録②にある。
前回の記事の判断の一つは、売上が追いつかないとき、計算資源を売る会社はどこも売上が減る、というものだった。上のクラウド 3 社と Broadcom の 4 件は、使用量にかかわらず全額を払う契約である。5 件のうち SpaceX の契約だけは、2027 年 1 月と 3 月に終わる解約不能期間のあと、どちらの側も 90 日前の通知で解約できる。本誌の読みでは、前回の記事の判断が成り立つのはせいぜい SpaceX だけで、しかも 2027 年以降に限られる。S-1 自体はこの結論を書いていない。
売上の 8 割は使用量に連動するが、これらの請求は使用量に連動しない。だから売上で足りない分は、Anthropic の現金に頼ることになる。6 月末の現金と短期投資は合計約 1,317 億ドルだった。9 月には 150 億ドルの銀行のリボルビング型与信枠も得た。借りて返し、返せばまた借りられる枠で、引き出す条件の一つは、手元の流動資金が 50 億ドルを下回らないことだ。
四、Broadcom と Google の緊急資金は売上しだいで、条件を外れると Broadcom からの借入はまず高くなり、続いて止まる
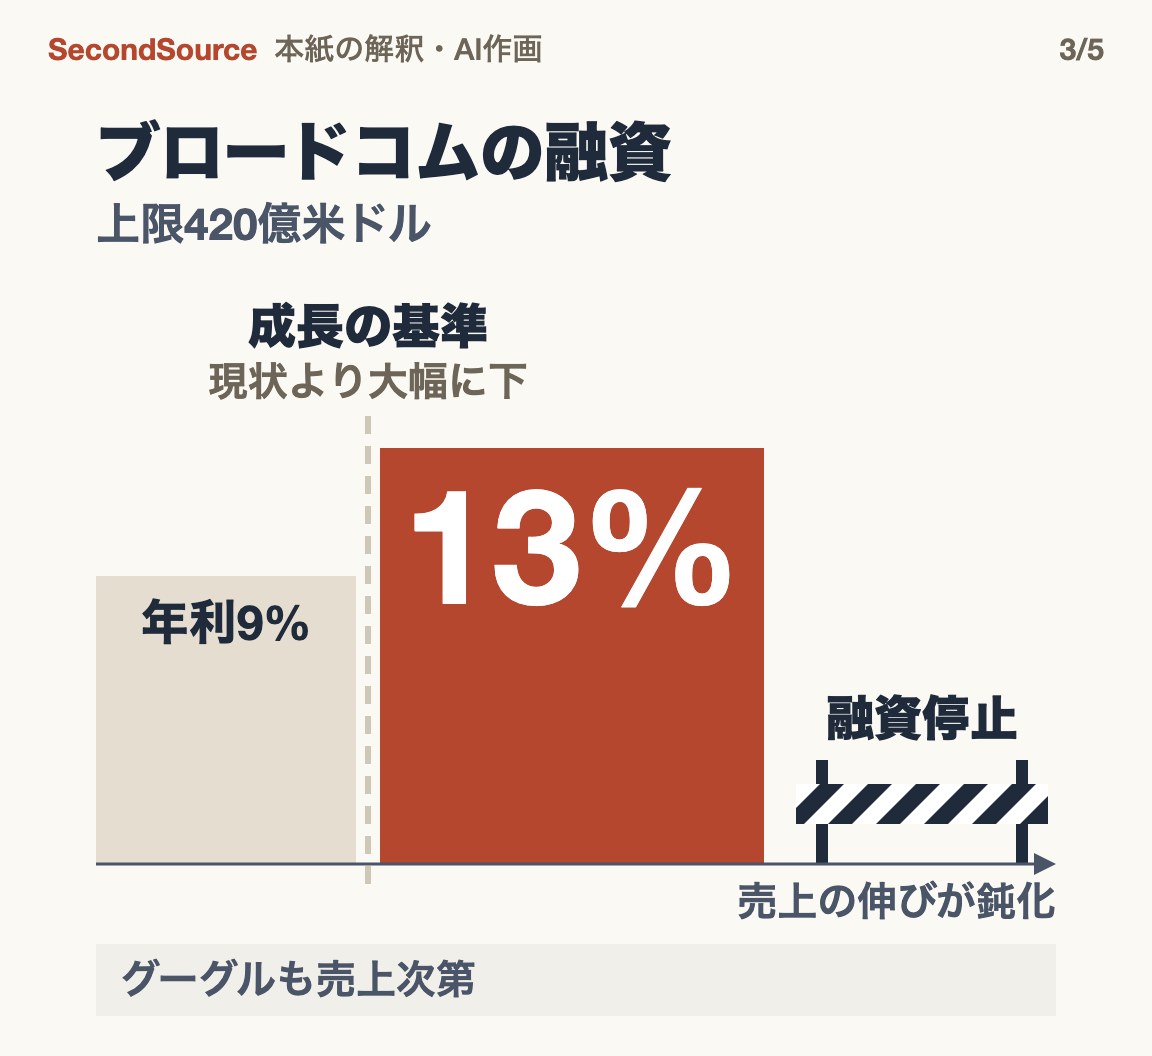
前回の記事は、Anthropic が一時的に賃料を払えないとき、Broadcom に転換約束手形を出して借りられると書いた。転換約束手形は借用証書の一種で、後で Anthropic の株式に替えられる。S-1 が書く上限は前回の記事と同じ 420 億ドルである(手形購入契約)。使い道はこの AI ラックの四半期ごとの賃料に限られ、6 月末時点で 1 枚も出していない。
Broadcom の四半期報告書は、相手を「一顧客」としか書いていない。四半期報告書(10-Q)は、米国の上場企業が四半期ごとに SEC に出す報告書である。S-1 のほうは、手形の相手が Broadcom だと明記している。Broadcom の報告書にある 6 月 8 日は、S-1 では Anthropic と Broadcom が登録権契約を結んだ日で、手形購入契約そのものの日付ではない。登録権契約は、Broadcom が手形を替えて得た株式を、後で公開市場で売れるようにする契約だ。本誌はこれらから、二つは同じ取引だと推論する。反対の証拠はいまのところない。
ただし S-1 は借入の条件も書いている。売上の伸び率が一定の水準を上回ること、手元の流動資金が 50 億ドルを下回らないこと、賃料を約束どおり払っていることの三つだ。水準の数字は S-1 になく、2025 年以降のどの四半期の実際の伸び率よりも「はるかに低い」とだけある。伸びが目に見えて鈍らない限り、この水準には届かない。伸び率が水準を下回ったときに出す手形は、年利が 9% から 13% に上がる。転換価格も時価の 90% から 85% に下がる。条件を満たさない状態が続けば、手形を出す権利そのものが消える。
Google が約束した 200 億ドルも売上に左右される。引き出す条件の一つが過去 12 か月の売上目標で、Google は資金の払い込みを遅らせることもできる。
本誌の読みでは、S-1 の条項に照らすと負担の順番は書き換わる。前回の記事の順番はこうだった。Anthropic が賃料を払えなくなると、まず Broadcom が Anthropic に金を貸して賃料を払わせる。それでも最終的に賃貸契約が不履行になれば、Broadcom が出資者に弁済する。S-1 の条項では、二つの場合に分かれる。売上は伸びているが伸び率が水準を下回った場合、代償は上の借入コストの上昇と借入の停止である。売上で請求を払いきれない場合、Broadcom への四半期賃料は、条件を満たしていれば手形を出して払える。Broadcom 以外への請求は、Anthropic の現金と銀行の与信枠で埋めることになる(第三節)。手形と現金のどちらを先に使うかは、S-1 に書いていない。
Broadcom の四半期報告書によると、賃貸契約が不履行になったとき Broadcom が出資者に弁済する額は最大約 290 億ドルである。S-1 はこの金額も、親会社と Broadcom のどちらが先に払うかも書いておらず、Anthropic の親会社が子会社を保証していると書くだけだ。確かに言えるのは、Broadcom が弁済するにはまず賃貸契約の不履行が起きる必要がある、ということである。
五、帳簿上の損益では、Amazon は上場価格を待ち、Google も大株主として加わる
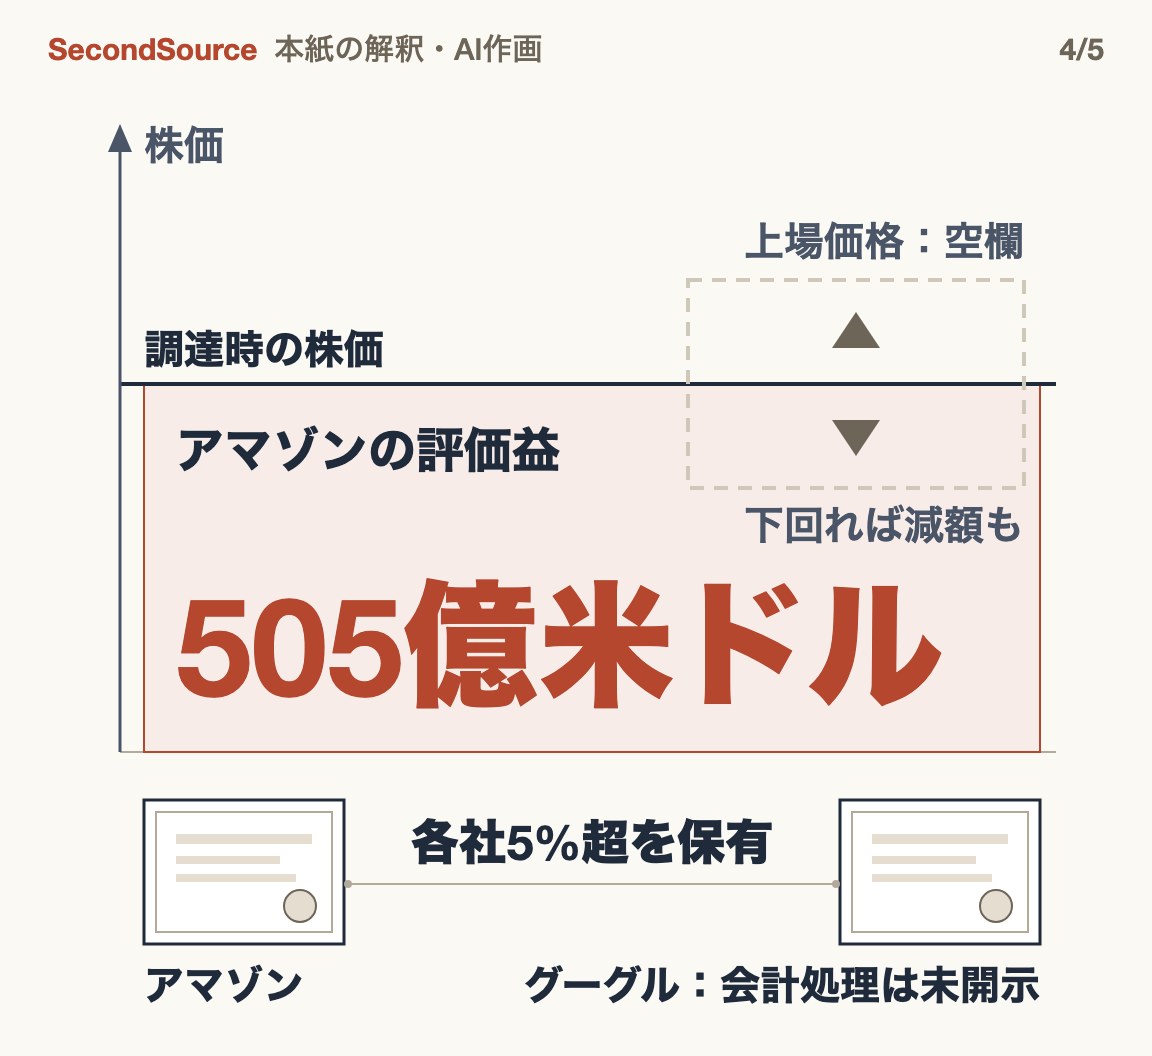
次に持ち分を見る。前回の記事によると、Amazon は資金調達の価格をもとに Anthropic への投資の評価額を引き上げ、第 2 四半期に約 505 億ドルの利益を計上した。上場価格がその調達価格を下回れば、評価を戻す可能性がある。この 505 億ドルは Amazon の四半期報告書にある数字で、S-1 は保有者の側ではなく Anthropic の側の帳簿だけを開示する。5 月の資金調達(シリーズ H)で企業価値が上がると、Anthropic が投資家に負う転換約束手形と関連契約の価値も上がった。これらは株式に替えられる借用証書なので、企業価値が高いほど替えた株の価値が上がり、帳簿上の負債も膨らむ。増えた分は約 680 億ドルの費用として計上された。現金は出ていかないが、第 2 四半期の純損失の主因である。Amazon の利益を戻すかどうかは上場価格しだいで、初版の S-1 では公募価格がまだ空欄だ。
S-1 によると、上場時に保有する株式と手形を転換すると、Amazon と Google はそれぞれ 5% 超を持つ。Alphabet の四半期報告書は Anthropic を名指ししていない。Google がこの持ち分をどう計上するかも、S-1 に書いていない。
S-1 にはもう一つ記述がある。データセンターの一部では、Anthropic の競合でもある第三者が信用補完を提供している。信用補完とは、取引相手が払えなくなったときに代わりに支払いを保証することをいう。対象は、Anthropic のためにデータセンターを建てる業者や設備を納める業者だ。この第三者の名前、金額、発動条件は S-1 に書いていない。そのため本稿は、この第三者を損失が増えうる側に数えない。
前回の記事は「計算資源を売るほかの会社については、金を貸したり支払いを保証したりする取り決めは公開情報に見当たらない」と書いた。第四節の Google の 200 億ドルがあるので、この一文は撤回する。
六、冒頭の問いに戻る——前回名指しした 2 社は残るが、最初に負担するのは Anthropic 自身だ
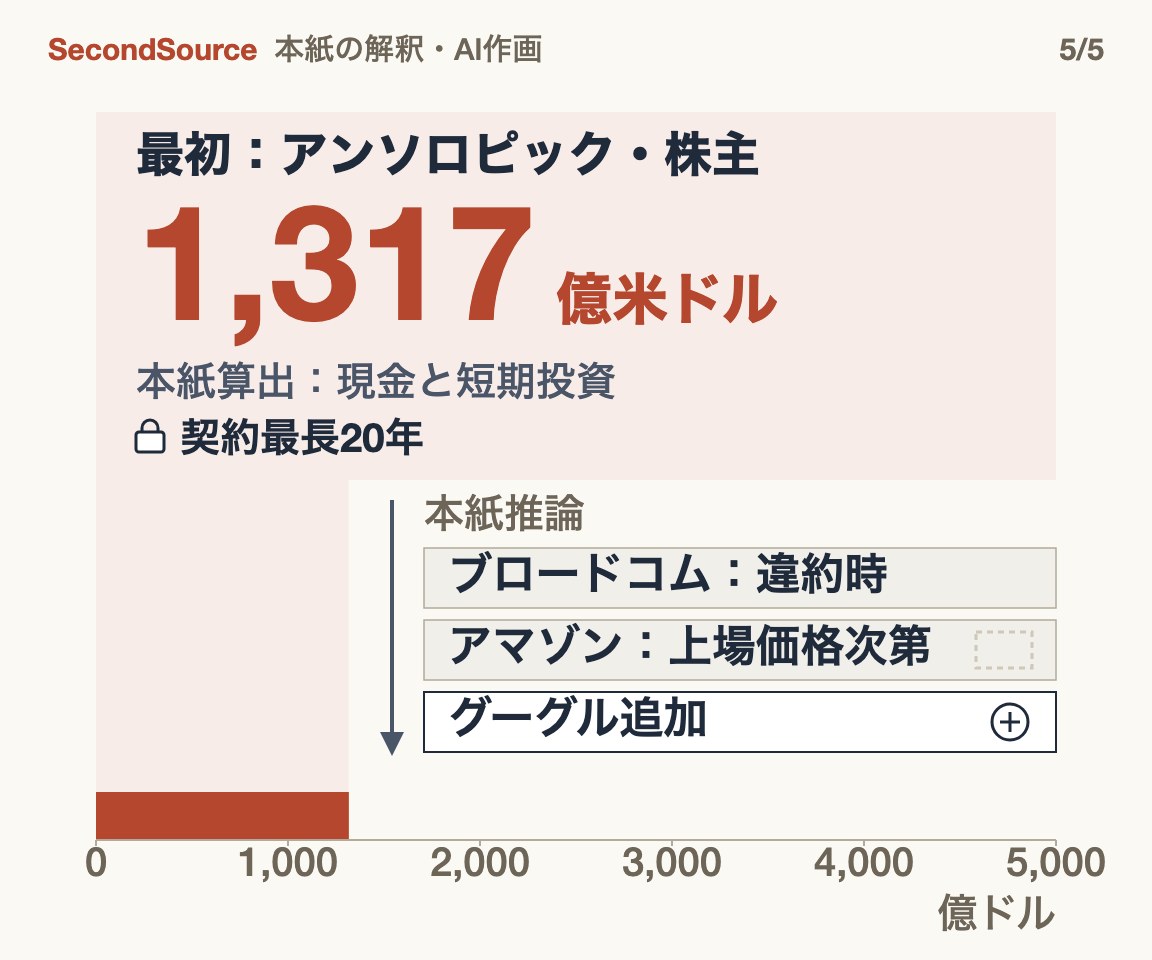
冒頭の問いに戻る。売上が追いつかないとき、損失は誰が負うのか。前回の記事が名指しした 2 社は、どちらもまだ残っている。前回の記事は末尾に、判断を覆す条件を三つ挙げていた。S-1 と照らすと、一つ目と二つ目はいまのところ成り立っておらず、三つ目はまだ判定できない。一つ目は、Broadcom の四半期報告書の「一顧客」が Anthropic ではない場合である。この条件が成り立つことを示す証拠はなく、根拠は第四節に書いた。二つ目は、計算資源の契約の大半が短期で、いつでも抜けられる場合だ。S-1 に載る契約の大半は長期契約なので、この条件は成り立っていない(第三節)。三つ目は、Anthropic の現金が複数年の支払い約束を賄える場合で、これはまだ判定できない。今年新たに結んだ請求の合計は第三節の現金をはるかに上回るが、最長 20 年にわたって分かれており、毎年いくら払うかは初版に書いていない。
変わったのは順番で、名前の挙がる側には Google も加わった。
本誌の見立て
クラウド 3 社と Broadcom への請求は売上と関係なく払うが、Broadcom の借入と Google の緊急資金の一部は売上に左右される。売上が足りないときの代償は、一部を供給側が分担すると考えられていた。本誌は S-1 の条項から、少なくとも現金と売上で請求を払える間は、この代償の大半が Anthropic の株主に戻ると読む。S-1 自体はこう書いていない。
これから見るのは、S-1 の修正版に出る三つの数字である。一つ目は、契約上の支払い義務の年ごとの表だ。どの年の請求が手元の現金と売上の合計を上回り始めるかで、Anthropic が新しい資金に頼る時期が分かる。その時期から、緊急資金の売上条件が効いてくる。二つ目は公募価格の仮条件(価格帯)である。5 月のシリーズ H は 1 株 589.0095 ドルで、9 月に 1 株を 10 株に分割したあとに換算すると約 58.90 ドルになる。公募価格と上場後の株価がこの価格を下回れば、Amazon がシリーズ H の価格で引き上げた持ち分の評価は戻る可能性がある。三つ目は第 3 四半期の売上で、第 2 四半期の 115.55 億ドルと比べられる。Broadcom の借入の売上条件に当たるかどうかは、修正版が水準の数字を補うまで正確には測れない。
この判断を覆す条件:修正版やその後の届出で、売上が落ちても供給側が売上に関係なく資金を出すことが分かれば、第四節の「Broadcom と Google の緊急資金は売上に左右される」という判断は撤回する。
付録:数字はどこから来たか
① 61 個の数字を一行ずつ照合する
まず全体像を示す。前回の記事は執筆時に 61 個の数字をまとめ、掲載した付録にはそのうち 31 項目を載せた。61 個のうち、一致が 14、方向は合うが幅や条件が違うものが 8、正反対が 1(2025 年通年の売上)で、残る 38 は S-1 に記載がないか定義が違う。前回の記事が末尾に挙げた、上場申請書の公開時に見る五つの点は、四つに答えが出た。計算資源の支払い約束の一覧だけが初版で空欄で、項目ごとの照合は付録②の最後の項にある。
下の表は、前回の記事の執筆時にまとめた 61 個の数字を、S-1 と添付書類に一行ずつ当てたものだ。判定は四種類ある。
- 一致=同じ量・同じ期間・同じ定義で、数値が四捨五入の範囲内で同じ。
- ずれ=方向は合うが、幅か条件が違う(単一の数字の見通しは、差が 2% を超えればずれ)。または半分が合い、半分が違う。
- 誤り=S-1 が正反対のことを書いている。
- 記載なし=S-1 が開示していない、初版で空欄、または定義が違って直接比べられない数字しか開示していない。
判定の細則は三つある。
- 端数の差:四捨五入の範囲をわずかに超えても、差が 2% 以内で、報道の数字の最後の桁が 1 単位違うだけなら一致とする。
- 「少なくとも」「早ければ」「超」のような言い方は、実績がその範囲に入れば一致とする。
- 一行に数字が二つあり、片方が記載なし、片方が正反対なら誤りとし、判定欄にどちらの半分かを書く(N25)。
「当時の性質」は、10 月 21 日より前にその数字がどこから来たかを示す。「S-1 の記載」の括弧内は S-1 の数字の性質である。位置欄は S-1 本文のページ番号で、F- で始まるのは財務諸表の部、II- で始まるのは第 2 部を指す。† の付いた行は、定義の合わせ方(見通し対実績、改定前対改定後、期間不明)で判定が変わる。本表は保守的な判定をとっており、S-1 の修正版で変わる可能性がある。
| # | もとの記述と数字 | 当時の性質 | S-1 の記載(性質) | 判定 | 位置 |
|---|---|---|---|---|---|
| N01 | シリーズ G で 300 億ドルを調達 | 会社の発表 | 1〜2 月のシリーズ G で合計 302 億、1 株 259.1364 ドル(監査なし) | 一致 | F-62、F-46 |
| N02 | シリーズ G 後の企業価値 3,800 億ドル | 会社の発表 | 1 株の価格だけで、企業価値の記載なし | 記載なし | II-3 |
| N03 | 2 月の年換算売上高 140 億ドル | 会社の発表 | 年換算売上高の算出方法だけ。唯一の時点である 10 月 31 日は空欄 | 記載なし | 3、194 |
| N04 | Claude Code の年換算売上高 25 億ドル超 | 会社の発表 | 製品別の売上は開示しない | 記載なし | 195 |
| N05 | シリーズ H で 650 億ドルを調達 | 会社の発表 | 第 2 四半期のシリーズ H で合計 652 億、1 株 589.0095 ドル(監査なし) | 一致 | F-46 |
| N06 | シリーズ H 後の企業価値 9,650 億ドル | 会社の発表 | シリーズ H で企業価値が上がったとだけ書き、金額なし | 記載なし | 159 |
| N07 | シリーズ H の 650 億にクラウド事業者の以前の約束 150 億を含む(うち Amazon 50 億) | 会社の発表 | 5 月に Google がシリーズ H に 100 億、Amazon が 50 億を投じ、両社が以前約束した資金枠から差し引いた。652 億の内数(監査なし) | 一致 | F-40、F-42 |
| N08 | 5 月の年換算売上高 470 億ドル超 | 会社の発表 | 5 月の年換算売上高はない | 記載なし | 194 |
| N09 | 新たな計算資源:Amazon 5 GW、Google と Broadcom 5 GW など | 会社の発表 | 契約は米ドル建てでのみ開示し、全文に GW はない。GW は電力容量の単位で、データセンターの規模を測るのに使う | 記載なし | 171 |
| N10 | 6 月 1 日に上場申請書の草案を非公開で提出 | 会社の発表 | 本文は提出の経緯に触れない。SEC の届出記録には 6 月 1 日の草案提出がある | 記載なし | 添付 23.1 |
| N11 | 第 2 四半期の売上見通し 109 億ドル | 投資家向けの見通し(CNBC) | 第 2 四半期の売上 115.55 億(監査なし) | ずれ | 157 |
| N12 † | 達成すれば第 2 四半期が初の黒字四半期 | 報道 | 営業利益 9.74 億で、S-1 の開示期間で初の黒字。同じ四半期の純損失は 663.09 億(監査なし) | ずれ | 157、159 |
| N13 | 第 1 四半期の売上 48 億ドル | 報道(関係者 1 人) | 47.31 億。四捨五入の範囲をわずかに超えるが、端数の差(監査なし) | 一致 | 157 |
| N14 † | CNBC が「2026 年の売上が 100 億に達した」と書いた | 報道(期間不明) | この一文は CNBC の 5 月 20 日の別記事。S-1 に 5 月までの累計売上はない。2025 年通年は監査済みで 45.85 億。N25 とは別の文で、N25 は 10 月 21 日の記事の第二節に載った 2025 年通年の数字 | 記載なし | 22 |
| N15 | 売上の数字はウォール・ストリート・ジャーナルが最初に報じた | 報道(出どころ) | 報道の先後には触れない | 記載なし | — |
| N16 † | SpaceX:2029 年 5 月まで毎月 12.5 億(CNBC による転載) | SpaceX の届出を報道が転載 | 5〜10 月の追加と改定を経た一式:最大 1,205 億、全量納入後は毎月約 31 億、期間は 2029 年まで延長(契約条項) | 記載なし | 171 |
| N17 | 第 2 四半期は少なくとも 109 億、第 1 四半期は 48 億(ロイター) | 投資家向けの見通し | 115.55 億、47.31 億(監査なし) | 一致 | 157 |
| N18 † | 第 2 四半期の営業利益見通し 5.59 億 | 投資家向けの見通し | 営業利益 9.74 億(監査なし) | ずれ | 157 |
| N19 | ウォール・ストリート・ジャーナルが当日に先に報じた | 報道(出どころ) | 報道の先後には触れない | 記載なし | — |
| N20 † | SpaceX:2029 年 5 月まで毎月 12.5 億、双方が 90 日の通知で終了できる(ロイター) | SpaceX の届出を報道が転載 | N16 と同じ一式:2027 年 1 月と 3 月に解約不能期間が終わったあと、どちらの側も 90 日の通知で解約できる。5 月の当初契約の条項は個別に書いていない(契約条項) | 記載なし | 171 |
| N21 † | 売上 1 ドルあたりの計算資源コスト:第 1 四半期 71 セント、第 2 四半期の見通し 56 セント | ウォール・ストリート・ジャーナルの報道を転載 | 計算資源とインフラの費用の売上比:第 1 四半期 72%、第 2 四半期 48%。訓練を含むすべての用途(監査なし) | ずれ | 158 |
| N22 † | 第 2 四半期の営業利益見通し 5.59 億(The Decoder) | 投資家向けの見通し | 営業利益 9.74 億。調整後営業利益 22.35 億(監査なし) | ずれ | 157、160 |
| N23 | 7 月末の年換算売上高 650 億ドル | 投資家向けの自己申告 | 7 月の年換算売上高はない | 記載なし | 194 |
| N24 | 第 2 四半期の速報売上 115 億ドル | 投資家向けの速報値 | 115.55 億。四捨五入の範囲をわずかに超えるが、端数の差(監査なし) | 一致 | 157 |
| N25 † | 5 月の年換算売上高 470 億超。2025 年通年の売上約 100 億 | 会社の発表、報道 | 2025 年通年の売上 45.85 億(監査済み)。年換算売上高は記載なし | 誤り(2025 年通年の半分) | 62、F-7 |
| N26 | AI ラックの資金調達の枠組みの第 1 弾は 350 億、1 GW 超 | 3 社のプレスリリース | この枠組みには触れない。Broadcom の賃貸契約の賃料は合計約 1,612 億(契約条項) | 記載なし | 171 |
| N27 | 枠組みの目標は 2028 年までに 20 GW 超 | 3 社のプレスリリース | GW はない。TPU の計算資源は 2026 年に一部が稼働し、2027 年からさらに増える。TPU は Google が自社で設計した AI チップ | 記載なし | 171 |
| N28 | Broadcom の保証の上限は約 290 億ドル | Broadcom の四半期報告書(監査なし) | 金額も算式もなく、一部のデータセンターはパートナーが賃貸契約を保証しているとだけ概括。親会社の保証と、2026 年の賃貸契約の 5 年分の賃料約 1,252 億を記載(契約条項) | 記載なし | 74、172、205 |
| N29 | 保証の算式:未払い額の 85% から AI ラックの処分価値を引く | Broadcom の四半期報告書 | 記載なし。不履行時に賃料の大半が期限前に支払期日を迎えるとだけ書く | 記載なし | 74 |
| N30 | 転換約束手形の上限は 420 億ドルで、未発行 | Broadcom の四半期報告書 | 420 億、四半期賃料の支払いにだけ使え、6 月末は未発行(契約条項) | 一致 | 58、166 |
| N31 | 枠組みは最先端の AI ラボの資金不足を埋めるため | Broadcom の四半期報告書 | この一文はない。この枠に頼らないと書き、6 月末の現金は 1,124 億 | 記載なし | 74 |
| N32 | Broadcom の株主資本は約 997 億ドル | Broadcom の四半期報告書 | S-1 の範囲外 | 記載なし | — |
| N33 | Broadcom の前四半期の報告書:6 月 8 日に合意、上限 290 億 | Broadcom の四半期報告書 | 290 億の記載なし。Broadcom との登録権契約は 6 月 8 日に締結 | 記載なし | 172、添付 4.6 |
| N34 † | SpaceX の届出の断片:2029 年 5 月まで毎月 12.5 億 | 届出の断片(孫引き) | N16 と同じ | 記載なし | 171 |
| N35 | SpaceX との契約は 5 月 3 日に締結 | 第三者による転載 | 5 月から 10 月の間とだけ書く | 記載なし | 171 |
| N36 | SpaceX が Colossus(SpaceX の計算資源施設)の計算資源をすべて Anthropic に提供 | SpaceX から SEC への書簡 | Colossus には触れない | 記載なし | 171 |
| N37 | Lambda(Anthropic に計算資源を売る事業者)との契約は 350 億、6 年 | 報道 | 8 月の契約は約 349 億。3 件の合計は約 413 億で、計算資源の納入後に課金(契約条項) | 一致 | 171 |
| N38 | Lambda との契約の当事者は回答せず | 報道 | 触れない。S-1 は Lambda との契約を正式に開示した | 記載なし | 171 |
| N39 | Hut 8 との 15 年の賃貸契約 2 件で 196 億 | Hut 8 の届出を報道が転載 | 本文に記載なし。Broadcom の賃貸契約の添付書類に Hut 8 の承認契約の名称が一つ出るだけで、この 2 件の賃貸契約にはつながらない | 記載なし | 添付 10.11 |
| N40 † | Azure の約束 300 億、別に最大 1 GW の契約 | 会社の発表 | 2026 年 2 月と 10 月の二度の改定後、2026-11 から 2033-05 まで少なくとも 449 億。当初契約の金額は個別に記載なし(契約条項) | 記載なし | 170 |
| N41 | NVIDIA と Microsoft がそれぞれ最大 100 億、50 億を投資 | 会社の発表 | Microsoft は株式投資家の一社として載るが、NVIDIA は載らない。両社の投資額はどちらも記載なし | 記載なし | 73 |
| N42 | Google と Broadcom の複数 GW の次世代 TPU、2027 年から稼働 | 会社の発表 | 2027 年からの稼働は一致。GW はない | 記載なし | 171 |
| N43 † | 4 月の年換算売上高 300 億超。2025 年末は約 90 億 | 会社の発表 | この二つの時点の年換算売上高はない | 記載なし | 194 |
| N44 | 2025 年 10 月、Google の TPU 最大百万個、数百億ドル | 会社の発表 | 三つの量はどれも記載なし | 記載なし | 204 |
| N45 | Amazon は 2023〜2025 年に転換約束手形へ 80 億を投資 | Amazon の四半期報告書 | 一件ずつ合計すると払込額は 80 億(監査済み) | 一致 | F-40 |
| N46 | Amazon は第 2 四半期にシリーズ G へ 50 億を投資し、別に最大 200 億の枠を約束 | Amazon の四半期報告書 | 4 月にシリーズ G の無議決権株(株主総会で議決権のない株式)を約 50 億で購入し、最大 200 億を約束 | 一致 | F-63 |
| N47 | Amazon はシリーズ H に 50 億を投資し、枠は残り 150 億 | Amazon の四半期報告書 | 5 月にシリーズ H へ 50 億を投じ、枠は 150 億に減った | 一致 | F-42 |
| N48 | Amazon の優先株の評価益:第 2 四半期 505 億、上半期 628 億 | Amazon の四半期報告書 | 保有者側の帳簿で、S-1 は開示しない。資金調達の価格だけ | 記載なし | 282 |
| N49 | Amazon の帳簿上の Anthropic 優先株 925 億、手形 979 億 | Amazon の四半期報告書 | 同じ手形は Anthropic の帳簿で約 1,086 億(発行者側、監査なし) | 記載なし | F-5 |
| N50 † | AWS への約束を 1,000 億超、10 年に拡大 | Amazon の四半期報告書 | 2026-05 から 2036-04 まで少なくとも 1,100 億、使用量にかかわらず(契約条項)。一致の判定は契約総額についてのみで、1,100 億は「1,000 億超」の範囲に入る。もとの記述が増加分を指すなら、S-1 に記載なし | 一致 | 171 |
| N51 | Alphabet の四半期報告書が Anthropic に触れているか | Alphabet の四半期報告書(名指しなし) | Alphabet 側は検証できない。S-1 は Google の持ち分が 5% 超になると書く | 記載なし | 116 |
| N52 | 米国のデータセンターに 500 億ドルを投資 | 会社の発表 | Fluidstack(Anthropic のデータセンターを運営する事業者)との運営契約があり、最初のデータセンターは今年稼働。500 億の記載なし | 記載なし | 205 |
| N53 | 早ければ 10 月 23 日に公開提出 | 報道 | 10 月 26 日に提出。「早ければ」の日より後 | 一致 | 表紙、II-8 |
| N54 | 10 月 26 日に公開提出、11 月 9 日からロードショー | 報道(関係者 1 人) | 10 月 26 日に提出。ロードショーの日程は記載なし | 一致 | 表紙 |
| N55 | 最大 1,000 億を調達、企業価値 2 兆 | 報道(関係者 1 人) | 公募価格、株数、調達額は初版で空欄 | 記載なし | 124 |
| N56 † | 第 3 四半期の売上 168 億、第 2 四半期 116 億 | 報道 | 第 2 四半期 115.55 億。第 3 四半期は初版で空欄 | 記載なし | 157、183 |
| N57 | 第 3 四半期末の年間経常収益 740 億 | アナリストの推計 | この指標は使わない。10 月 31 日の年換算売上高は空欄 | 記載なし | 3 |
| N58 † | 流出した草案:Amazon 年 110 億 ×10 年、Google 150 億 ×7 年、Azure 50 億 ×6 年 | 流出文書の転載(照合できない) | 総額:Amazon 1,100 億、Google 約 1,145 億、Microsoft 449 億(契約条項) | ずれ | 170–171 |
| N59 | 流出した草案:クラウドは年合計 310 億、Broadcom 1,610 億、解約不能の約束 4,130 億 | 流出文書の転載(照合できない) | Broadcom の賃料約 1,612 億は合う。解約不能の約束の総額は初版で空欄。クラウドの年合計の差は、N58 と同じく Microsoft の分から来る(契約条項) | ずれ | 171 |
| N60 † | 本誌の計算:クラウド 3 社の総額と Broadcom で約 4,060 億 | 本誌の計算(執筆時にまとめ、未掲載) | S-1 の数字で計算し直すと約 4,306 億 | ずれ | 170–171 |
| N61 | 本誌の計算:保証の上限は Broadcom の株主資本の約 29% | 本誌の計算 | 二つの入力はどちらも S-1 にない | 記載なし | — |
合計:一致 14 行、ずれ 8 行、誤り 1 行、記載なし 38 行。
② 定義と読み方
- 三種類の売上:年換算売上高、四半期の売上、通年の売上は別の量である。S-1 が定める年換算売上高(Run-Rate Revenue)は、測定日の前 28 日間の従量課金 ×13 に、その時点の月額サブスクリプション料金 ×12 を足したものだ。28 日 ×13 でほぼ 1 年になる。全文で時点は 10 月 31 日の一つだけで、初版では空欄である。S-1 はまた、2026 年の最初の 9 か月の売上のうち約 5% から 7% が、後に利用規約違反と判断された顧客からのものだと書く(145 ページ)。同社が以前発表した 140 億、300 億、470 億と、報道の 650 億はどれも検証できず、表では記載なしとした。四半期の売上を 4 倍して比べることはしない。
- 監査:2025 年の財務諸表は Ernst & Young が監査した(F-2)。2023 年と 2024 年は Grant Thornton が監査した(F-4)。2026 年の各四半期の数字は監査を経ておらず、S-1 は監査済みの財務諸表と同じ方法で作成したと書く。
- クラウド経由の売上:S-1 によると Anthropic が取引の主体で、顧客が払った全額を売上に計上する(F-21)。これで 10 月 21 日の記事の第七節にある一つ目の点の、二つ目の問いに答えが出た。
- 売上の内訳:S-1 は従量課金とサブスクリプションの二つに分ける。2025 年は従量課金が 38 億で 83%、2026 年上半期は 131 億で 80% だった(138 ページ)。販売経路別の内訳はない。
- 営業利益:S-1 の 9.74 億は、従業員への株式報酬 12.61 億ドルを差し引いた後の数字である。同社は株式報酬などを足し戻した調整後営業利益も別に示しており、22.35 億だ(160 ページ)。5 月の報道の 5.59 億はどちらの定義か書いておらず、表では営業利益と比べた。上半期の合計が営業赤字 6.93 億なのは、第 1 四半期の赤字が 16.67 億だったためである。
- 第 2 四半期の純損失:663 億ドルの純損失の主因は公正価値の変動である。公正価値の変動とは、金融商品を最新の企業価値で計算し直した差額をいう。企業価値が高いほど、Anthropic が投資家に負う、株式に替えられる借用証書の価値が上がり、帳簿上の負債が膨らむ。増えた分は費用になる。この費用は約 680 億で、純損失より大きい。差は第 2 四半期の営業利益 9.74 億とその他の損益で相殺された。内訳は、転換約束手形、関連するデリバティブ負債、SAFE の公正価値変動が 596 億、手形購入契約に関わる資産・負債の公正価値変動が 84 億である(157、160 ページ)。SAFE は、初期の投資家が先に金を払い、後で株式を受け取る契約だ。どちらも現金は出ていかない。S-1 によると、6 月末に残っている手形はすべて Amazon の借り換え手形で、元本 62 億ドル、帳簿上の公正価値は約 1,086 億である(164 ページ、F-5)。
- 計算資源の売上比:S-1 の「計算資源とインフラ」の費用は、研究、訓練、顧客へのサービス、社内利用のすべての計算資源を含む。報道の 71 セント、56 セントは、訓練を含むかどうかを書いていない。第 1 四半期は S-1 で 72%(金額で計算すると 71.6%)で、71 セントとの差は端数だけである。第 2 四半期は 48% で見通しの 56 セントより低いので、行全体をずれとした。
- 見通しと実績:N11、N17、N18、N22 は、もともと投資家向けの見通しだった。単一の数字の見通しで差が 2% を超えたらずれとするのは、幅に差があることを示すだけで、報道が誤っていたという意味ではない。「少なくとも」「早ければ」「超」の言い方は、実績が範囲に入れば一致とした(N17、N50、N53)。
- SpaceX:報道が引いたのは 5 月の契約である。S-1 が書くのは 5 月から 10 月に追加・改定した一式で、範囲が違う。S-1 には「2029 年 5 月」も Colossus も出てこない。月額と 90 日の解約条項はどちらもこの一式のものなので、N16、N20、N34 はいずれも記載なしとした。
- Microsoft:発表された 300 億は 2025 年 11 月の当初契約である。S-1 が書くのは 2026 年 2 月と 10 月の二度の改定後の少なくとも 449 億で、当初契約の金額は個別に載っていない。
- 二つの 150 億:シリーズ H の発表は、650 億にクラウド事業者が以前約束した 150 億(うち Amazon 50 億)を含むとした。S-1 によると、5 月に Google がシリーズ H に 100 億、Amazon が 50 億を投じ、両社が 3 月と 4 月に約束した資金枠から差し引いた。652 億の内数で、発表と合う(F-40、F-42)。両社は 3 月と 4 月に別途、シリーズ G の価格である 1 株 259.1364 ドルで、それぞれ約 100 億、50 億の無議決権株を買い、第 2 四半期に受け渡した。これは別の取引である。したがって第 2 四半期に売った優先株は合計約 802 億になる(シリーズ H の 652 億と、シリーズ G の価格での 150 億)。
- Broadcom の保証と Anthropic の賃料は別々の帳簿:290 億は、Broadcom の四半期報告書にある出資者に対する最大の弁済責任である。1,612 億(うち 2026 年の契約が 1,252 億)は Anthropic が払う賃料で、二つの数字で互いを検証することはできない。S-1 は 290 億も保証の算式も書いておらず、205 ページで概括しているだけだ。一部のデータセンターはパートナーが賃貸契約を保証し、そこにはそのパートナーのチップが入っている、という内容で、名前も金額もない。添付 10.11 のマスターリース契約は、Broadcom が貸し手となり、Anthropic の子会社 AI Infrastructure OpCo II と結んだものである。S-1 によると、Broadcom は第 2 四半期にマスターリース契約の一つについて権利の一部を第三者に譲ったが、相手の名前は書いていない。マスターリース契約によると、列挙された少数の例外を除き、借り手の賃料支払い義務は絶対かつ無条件で、減額も相殺もできない。不履行が是正されなければ、賃料の大半が期限前に支払期日を迎える。ほかの債務の不履行も、この賃貸契約の不履行とみなされる。Anthropic は 4 月にこの賃貸契約のため 25 億ドルの拘束性現金を積んだ(F-63)。必要ならさらに積み増す。拘束性現金とは、この賃貸契約にしか使えず、ほかに回せない現金である。
- Broadcom の手形の条件:S-1 は、売上の条件が 2025 年以降のどの四半期の実際の伸び率よりも「はるかに低い」とだけ書き、数字は出していない。残る二つの条件は、銀行の与信枠が求める最低流動性(2026 年第 4 四半期から各四半期末に少なくとも 50 億ドル)と、賃貸契約を約束どおり履行していることだ。条件を満たさない状態が続けば手形を出す権利は消えるが、どれだけ続けばそうなるかは書いていない。不履行が是正されないとき、Anthropic はこれらの支払いに手形を使えなくなる可能性がある(74 ページ)。
- Amazon と Google の緊急資金:Amazon の残り 150 億は、Anthropic が Amazon から計算資源を調達する進み具合に応じて 50 億ずつ使えるようになり、上場後は株式で受け渡す。Google の 200 億は、引き出しの条件に第三者との計算資源契約の進み具合と過去 12 か月の売上目標を含み、売上に連動する部分は Google が払い込みを遅らせられる(165–168 ページ)。チップ企業 AMD は別に、GPU の納入の節目を過ぎたあと、Anthropic の株式を最大 50 億ドル買うと約束している(163 ページ)。
- 名前の出ない信用補完の提供者:S-1 が書くのは、Anthropic の競合でもある第三者が、Anthropic のためにデータセンターを建てる業者や設備を納める業者に信用補完を提供している、ということだ。Anthropic はこの信用補完について、直接の契約上の権利も義務も持たない(75 ページ)。S-1 は別に、計算資源の建設の一部はクラウド事業者とチップのパートナーが資金を出すか信用補完を提供していると書く(141、161 ページ)。
- 保有者と発行者の両側:同じ Amazon の手形が、6 月末に Amazon の帳簿では約 979 億、Anthropic の帳簿では約 1,086 億だった。二社がそれぞれ評価しているので、数字の違いは矛盾ではない。
- 流出した草案(N58–N60):10 月 21 日の記事は流出した草案の数字を引かないと明言し、本文でも使わなかった。ここには網羅のためだけに載せた。流出稿は Microsoft の 10 月の改定より前のものかもしれず、Microsoft の項目の差は版の違いから来た可能性がある。
- 関連当事者:S-1 の関連当事者取引の節は、取締役、経営陣、議決権株の 5% 超を持つ者との取引を挙げており、Amazon と Google は出てこない。両社が持つのは無議決権株である。
- 初版の空欄:第 3 四半期の売上、10 月 31 日の年換算売上高、契約上の支払い義務の年ごとの表と総額、今後 12 か月の支払額、公募価格の仮条件と株数、転換後の各株主の持ち分は、どれも修正版を待つ。
- 10 月 21 日の記事の第七節にある五つの点:①監査済みの売上:2025 年は 45.85 億。クラウド経由の売上は全額で計上。内訳は従量課金とサブスクリプションの二つだけ。②第 2 四半期の営業利益:9.74 億で、従業員の株式報酬を差し引き済み。③将来の購入約束の一覧:初版は空欄で、注記にある期間ごとの小計だけ(③参照)。④借りている計算資源と保証:Broadcom の賃貸契約、親会社の保証、手形の条件、SpaceX の解約条項は書いてある。Broadcom の出資者に対する保証は書いていない。⑤Amazon と Google:両社とも転換後にそれぞれ 5% 超を持ち、両社からの最低購入額はそれぞれ 1,100 億と約 1,145 億。両社は関連当事者取引に載っていない。
③ 本誌が算出した数
- SpaceX の 1 年分と 2025 年通年の売上:毎月 12.5 億 × 12 = 150 億(途中解約しない前提)、÷ 45.85 億 ≈ 3.3 倍。10 月 21 日の記事は 100 億を使って 1.5 倍とした。S-1 の改定後の一式なら、全量納入後の 1 年分は約 372 億(31 億 × 12)になるが、2027 年初め以降はどちらの側も 90 日の通知で解約できる。
- 第 2 四半期の営業利益と 5 月の見通し:9.74 ÷ 5.59 ≈ 1.74 で、実績は見通しを約 74% 上回った。
- 6 月末の現金と短期投資:1,124 億 + 193 億 ≈ 1,317 億ドル。拘束性現金の約 25 億は含めない。
- 第 2 四半期の企業価値に関わる費用:595.97 億 + 84.48 億 ≈ 680 億ドル。
- シリーズ H の 1 株あたり換算:589.0095 ÷ 10 ≈ 58.90 ドル。根拠:S-1 によると、9 月 17 日に普通株を 1 株から 10 株に分割し、優先株の転換比率も同時に調整した。S-1 はまた、2 月の従業員株式の譲渡価格を 1 株 25.9136 ドルと書いており、ちょうどシリーズ G の 1 株 259.1364 ドルの 10 分の 1 にあたる。
- 第 3 四半期の売上の推計:S-1 によると、第 3 四半期の売上は 2024 年第 4 四半期の 86 倍で、後者は 1.97 億ドルである。掛けると約 169 億になる。二つの数字はどちらも四捨五入されているので、幅は約 168 億から 171 億。S-1 が直接出した数字ではなく、修正版が補う実数を正とする。資本市場の専門誌 International Financing Review(IFR)は 10 月、第 3 四半期の売上を 168 億と報じた。S-1 によれば、最初の 9 か月の売上の約 5% から 7% は利用規約違反の顧客からのもので、四半期ごとの割合は分けていない。
- Microsoft の改定による増加:449 − 300 = 149 億。
- 第 2 四半期に売った優先株の合計:652(シリーズ H)+ 150(シリーズ G の価格での分)= 802 億ドル。
- 流出した数字の計算し直し(N60):1,100 + 1,145 + 449 + 1,612 ≈ 4,306 億で、当時流出した数字から出した 4,060 億より約 246 億多い。4,060 億は執筆時にまとめた数字の中にあるだけで、掲載していない。4 件の契約は期間が違うので、合計から分かるのは規模の桁だけだ。
- 7 月の年換算売上高と 2025 年通年:10 月 21 日の記事は 2 枚目の図と付録で 650 ÷ 100 ≈ 6.5 とした。監査済みの数字を使うと 650 ÷ 45.85 ≈ 14.2 になる。650 億そのものは S-1 で検証できない。
④ 本誌のこれまでの誤り
1. 2025 年通年の売上。10 月 21 日の記事の第二節は、CNBC の 2026 年 8 月 17 日の報道を出典として、こう書いた。「同じ記事は、Anthropic の 2025 年通年の売上を約 100 億米ドルと書いている。こちらが 1 年間に実際に入った金である。」S-1 の監査済みの 2025 年通年の売上は 45.85 億ドルである(62 ページ、F-7)。この数字から計算した二つの倍率も誤っていた。第四節の SpaceX の 1 年分の請求の倍率と、2 枚目の図と付録にある 7 月の年換算売上高の 6.5 倍で、計算し直した数字は③にある。9 月 28 日に TechCrunch は、ロイターとフィナンシャル・タイムズが目にした上場申請書の草案を伝え、2025 年通年の売上を約 46 億とした。前回の記事の執筆ではこの数字と照らし合わせず、CNBC の数字を二つ目の情報源で確かめることもしなかった。前回の記事の本文は残し、ページに訂正の注記を加える。本稿がその訂正の説明である。
2. AI ラックの賃貸契約の構造。前回の記事は、出資者が AI ラックを買い「Anthropic に貸す」と書いた。S-1 の添付書類では、マスターリース契約は Broadcom が貸し手として Anthropic の子会社と結んでおり、第 2 四半期に Broadcom がそのうち一つの権利の一部を第三者に譲っている。より正確には、Broadcom が貸し、賃貸契約の権利の一部を外に譲った、となる。
3. S-1 が書き換えた、または前提を補った記述(当時は公開情報に沿って書いた):
- 「売上が追いつかないとき、Anthropic に計算資源を売る会社はどこも売上が減る」:S-1 が条項まで書く契約のうち、クラウド 3 社と Broadcom の賃貸契約は使用量にかかわらず払う契約で、解約不能期間のあと 90 日で解約できるのは SpaceX だけだ(第三節)。
- 「計算資源を売るほかの会社については、金を貸したり支払いを保証したりする取り決めは公開情報に見当たらない」:S-1 は、Google の最大 300 億の資金提供の約束を開示している(100 億はシリーズ H への投資に使い、残りは 200 億)。また、データセンターの一部で Anthropic の競合でもある第三者が信用補完を提供していると書く(第五節)。
- SpaceX について、どちらの側も 90 日前に通知すれば契約を終えられるとした記述:S-1 が書く改定後の一式では、まず 2027 年 1 月と 3 月に終わる解約不能期間を過ぎる必要がある。5 月の当初契約にもこの期間があったかは、S-1 に個別の記載がない。
本稿が依拠した出典
- Anthropic, PBC の上場申請書 Form S-1。2026 年 10 月 26 日提出、SEC の受理は 13:00:11(協定世界時)、accession 0001628280-26-067168:本文。添付 4.3 Amazon との株式購入および転換約束手形の枠に関する契約、4.4 Broadcom との手形購入契約、4.5 Google との手形購入契約、4.6 Broadcom との登録権契約、10.11 Broadcom のマスター設備リース契約。届出書類の索引
- Broadcom の 2026 年 8 月 2 日終了四半期の報告書(10-Q、accession 0001730168-26-000080)
- Amazon の 2026 年第 2 四半期の報告書(10-Q、accession 0001018724-26-000026)
- Anthropic の発表:シリーズ H の資金調達、Microsoft、NVIDIA との提携
- CNBC 2026-08-17(2025 年通年の売上約 100 億の出典)
- TechCrunch 2026-09-28(ロイターとフィナンシャル・タイムズが目にした上場申請書の草案を伝えた記事。2025 年通年の売上は約 46 億)
- ロイター 2026-05-20(Yahoo 転載)(第 2 四半期の売上と営業利益の見通し)
- IFR 2026-10-15(提出とロードショーの日程)
- 本誌 10 月 21 日の深掘りレポート「Anthropic 上場前夜——計算資源の代金は誰が立て替え、売上が追いつかないとき誰が損をするか」:https://secondsource.io/ja/deep/2026-10-21/
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。
出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
ご意見・ご感想は [email protected] までお寄せください。