夕刊 2026年11月8日 · 各記事をどう確かめたか →
TEL、装置市場三割増と予想——数字は急落前の自己申告
出典:TEL
今号の要点
1. 半導体製造装置メーカーの TEL は 10 月 30 日の決算説明会で、顧客の投資計画を合計すると来年の世界のウエハー製造装置市場は 2,100 億米ドルを超え、今年より三割以上大きいと述べた。この合計は、11 月 5 日の半導体株急落の前に TEL が出した自社の見積もりである。
2. 調査会社 SemiAnalysis によれば、内モンゴルで最大 800MW を計画するデータセンター群の第一期 120MW は一年以内に引き渡され、費用は米国の約五分の一だった。何の費用を米国のどこと比べたかは、報告に書かれていない。この費用の比較を示しているのは、今のところ SemiAnalysis 一社だけである。
今週のコラム:AI 言説の照合
毎週日曜に一回:出回っている AI の言説を一つ選び、一次資料と照らし合わせる。
今週、新たに照合に加えた言説はない。本号は、期日を迎えた古い判断三つの答え合わせにとどめる。
OpenAI 旗艦 API の定価と利用枠、Anthropic の第 3 四半期営業損益、TSMC の先端プロセスの値上げ幅。この三つの古い判断に答えは出たか
結論から言えば、三つのうち一つは外れ、二つは判定不能だ。本紙は 8 月、AI ラボが旗艦 API の定価引き上げと消費者向けサブスクリプションの利用枠縮小を同時には行わないとみたが、OpenAI は期限内に両方を行った。残る二つのうち、Anthropic は互いに独立した二つの出典がそろわず、TSMC は指定した出典に数字がない。
ここから言えること。 OpenAI が旗艦の定価を上げ、Pro の利用枠も絞ったことは、ラボが計算資源を自社用に引き揚げている証拠にはならない。起きたのは OpenAI 一社だけである。
Anthropic は第 2 四半期に営業黒字に転じたあと、第 3 四半期に営業赤字へ戻るか 判定不能:Anthropic が 10 月 26 日に提出した上場申請書は、第 2 四半期の営業利益を約 9.74 億ドルと記すが、第 3 四半期の営業損益は開示していない。10 月 31 日までに SEC の届け出システムにも追加の届け出はない。報道された第 3 四半期の利益率は、どれも同じ流出した投資家向け資料から来ており、出典は一つと数える。本紙は当初、互いに独立した二つの出典がそろって初めて判定すると決めていたが、その条件を満たさない。この資料の数字は一般に公正妥当と認められた会計基準に沿っておらず、そのまま営業損益とはみなせない。答え合わせ →
TSMC が先端プロセスで一度に上げる値上げ幅は、二割以内に収まるか 判定不能:本紙が当初指定したのは、市場調査会社 TrendForce のプレスセンターである。8 月 16 日から 10 月 31 日までにそこで出た 36 本のプレスリリースのうち、TSMC の N3、N2、A16 といった先端プロセスの価格改定幅を示したものは一本もない。TSMC の業績を扱った唯一のファウンドリーのリリースが書くのは第 2 四半期の売上高だけである。TrendForce のサイトには別にニュース欄があり、韓国と台湾の報道が伝えた 2 ナノメートルの値上げ幅を紹介している。同欄は、TrendForce の研究チームとは独立していると明記しており、本紙が当初指定した出典でもない。本紙は判定の出典を替えないと決めていたので、この判断は判定不能とする。答え合わせ →
AI ラボは旗艦 API の定価を上げ、同時に消費者向けサブスクリプションの利用枠を絞るか 外れ:本紙の当初の読みは「同時には行わない」だった。その半年間に見えていたのは値下げと利用枠の拡大で、ラボが計算資源を外部向けの推論から自社用に引き揚げているというより、需要が追いついていない兆しに近かった。本紙は当時、第 4 四半期の前に定価の引き上げと利用枠の縮小が同時に起きれば、この読みは覆るとも書いていた。結果として、二つとも第 4 四半期の前に起きた。OpenAI は 9 月 3 日に新しい旗艦 GPT-6 Astra を出した。定価は 100 万入力トークンあたり 10 ドル、出力 50 ドルである。前世代の旗艦 GPT-5.6 Sol は 4 ドルと 20 ドルだった。これは世代交代の新しい旗艦で、同じ型番の値上げではない。比べているのも 100 万トークンあたりの定価だけである。本紙は当初から、世代交代時の新しい価格も定価の改定に数えると決めていた。OpenAI の公式の説明ページによると、9 月 29 日以降、ChatGPT Pro の新規契約者には引き下げ後の利用枠しか与えられなかった。OpenAI は 10 月 29 日にこの引き下げを撤回して利用枠を倍にしたが、二つとも期限内にすでに起きていた。次に注目するのは、倍になった ChatGPT Pro の利用枠がさらに変わるか、ほかのラボの次世代旗艦の定価である。答え合わせ →
本紙のすべての判断と答え合わせの日 → 判断の一覧
今日の中核
1. 日本の半導体製造装置メーカー TEL は、顧客の投資計画を合計すると、来年の世界のウエハー製造装置市場は 2,100 億米ドルを超え、今年より三割以上大きいとした(記録の公表は 11-04)
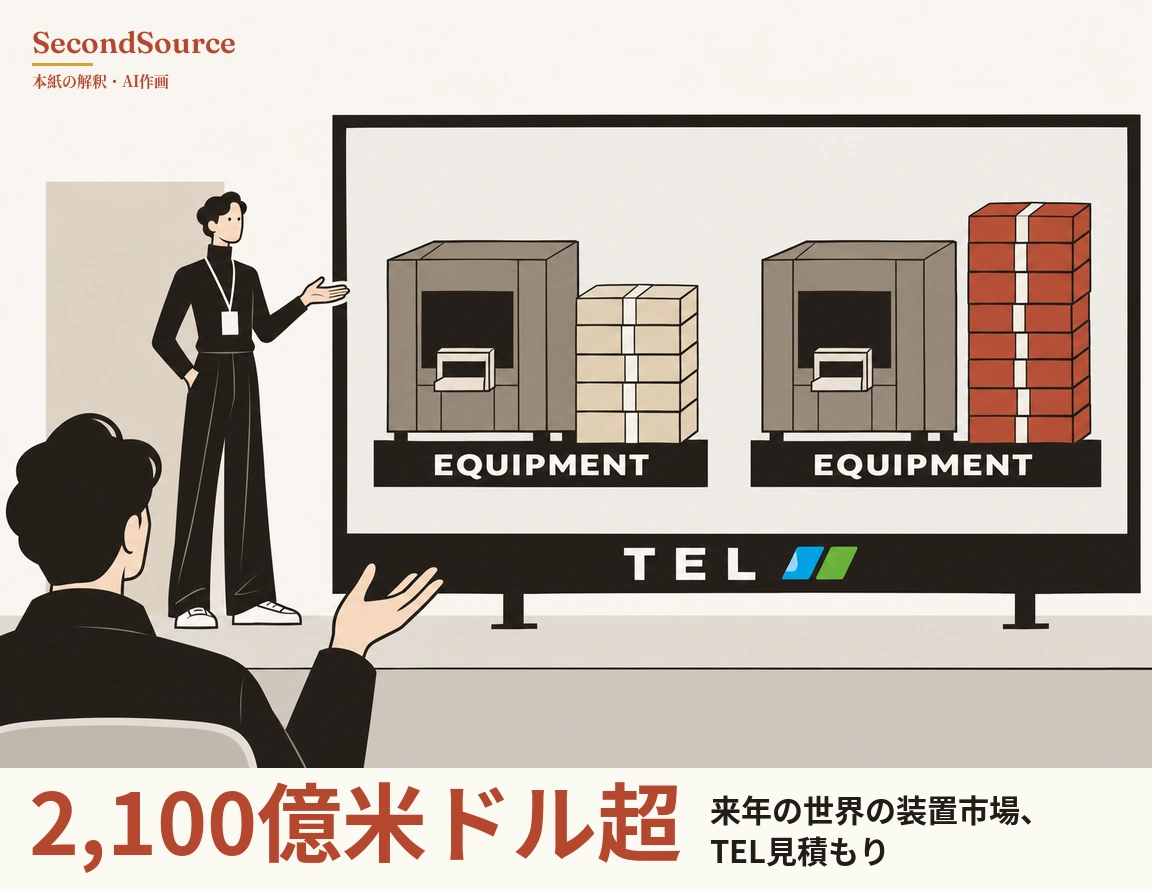
本紙の推論:11 月 5 日の半導体株急落が、米国の新しいデータセンターの遅れへの懸念を映しているなら、その遅れはまず半導体メーカーの投資計画を変える。装置メーカー側でそれが見えるのは、早くて TEL と Lam の来年 1 月末から 2 月の決算説明会である。
データセンターがチップを買えるのは、半導体メーカーが装置を買ってラインを建てたあとである。
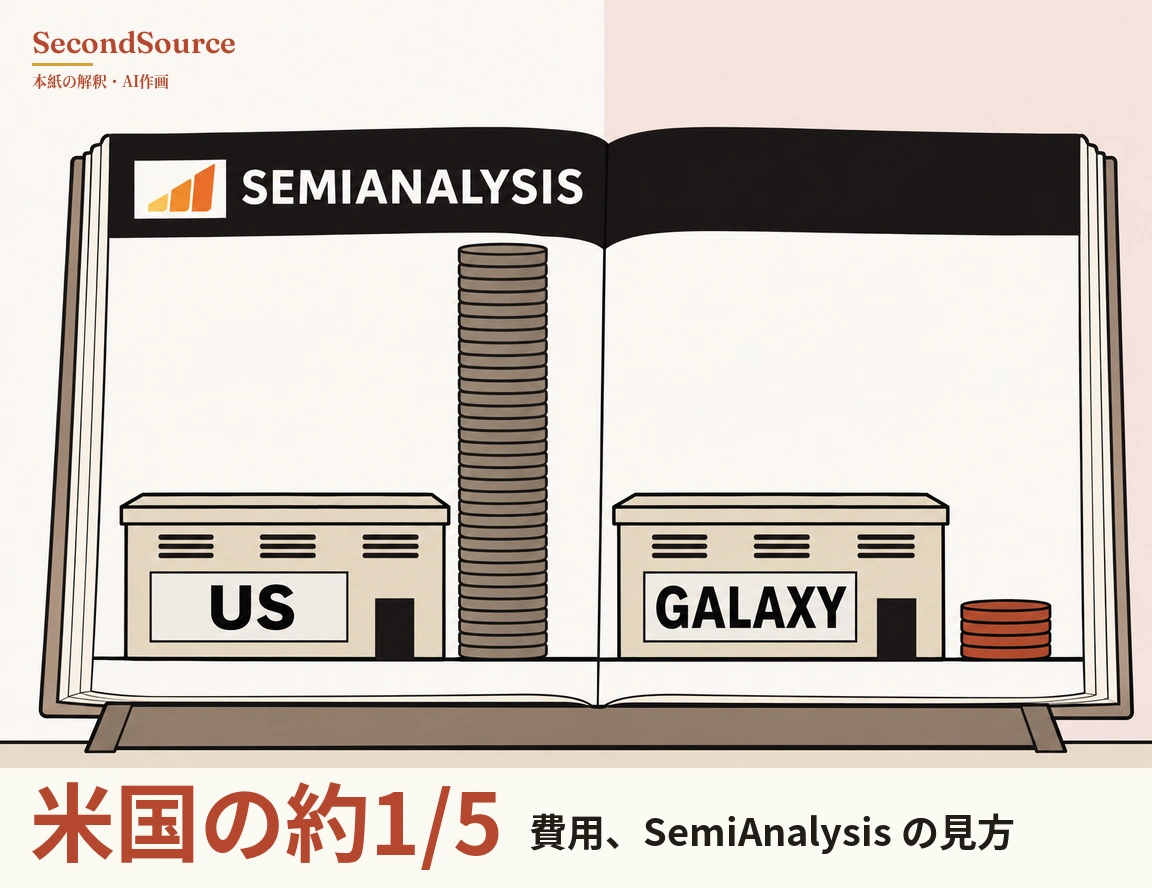
2. SemiAnalysis は内モンゴルの 800MW 級データセンター群を訪ね、第一期 120MW は一年以内に引き渡され、費用は米国の約五分の一だったと書いた
チップと半導体
目利きの読み
Azhar 氏によれば、マクロの生産性統計では AI の効果は遅れて見え、企業単位では数年早く出る。
研究とモデル
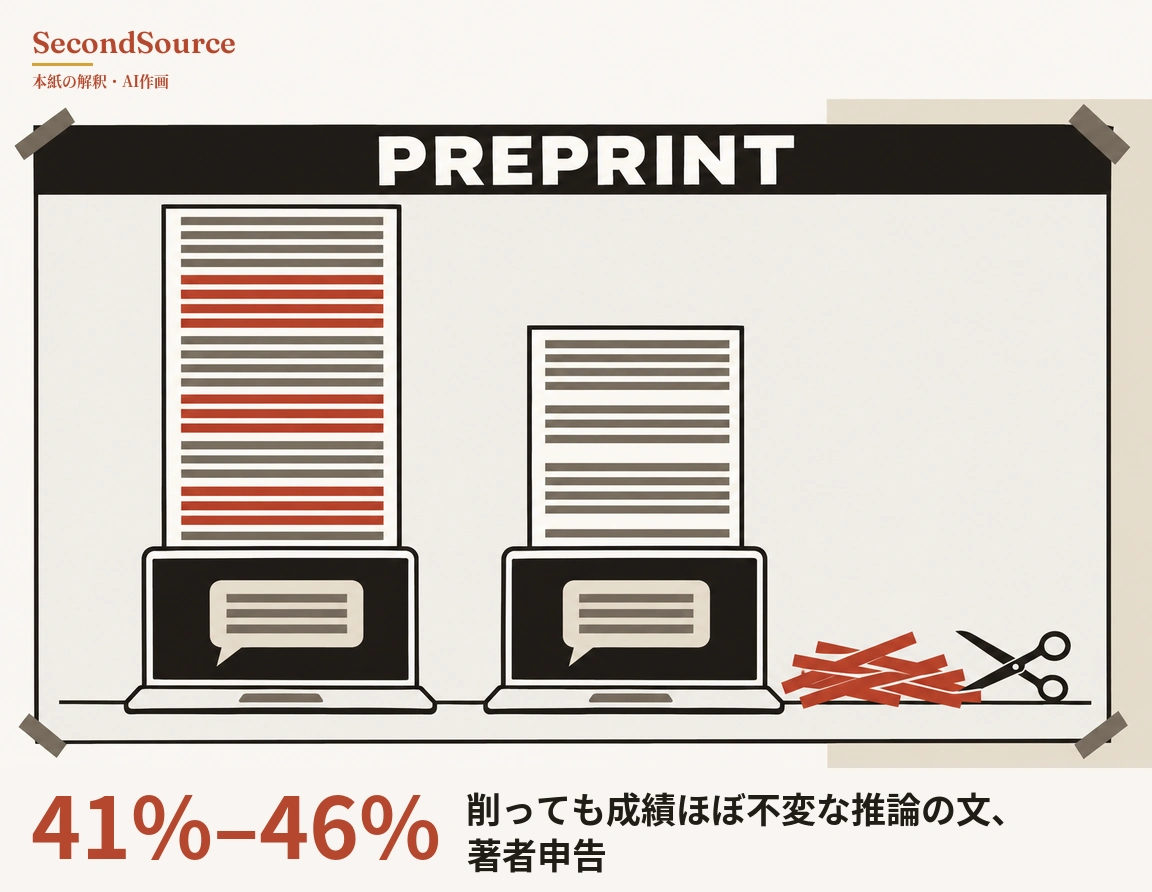
1. 11 人の著者のプレプリントによると、AI エージェントが書いた推論の文の 41% から 46% は削っても課題の成績がほぼ変わらない。削れる量はモデルそのものより、課題とモデルの外側のハーネスによって大きく変わる。(論文の日付は 11-04)
2. NeurIPS 2026 に採択されたプレプリントによると、タンパク質設計の既存ベンチマーク MotifBench で静的な判定では成功とされた 55 組の設計のうち、分子動力学シミュレーションのあとですべての検査を通ったのは 8 組だけだった。(論文の日付は 11-05)
AI のタンパク質設計を静的な構造照合だけで成功と判定すると使える設計の割合を過大に見積もるおそれがあるが、結論は著者のシミュレーションだけで、合成実験の検証はまだない。
過去の洞見
1. [振り返り](本紙 7 月 14 日の判断)本紙は、2027 年 7 月中旬までに、特定の企業に偏らずモデルを替えられる AI エージェントの共通層は事実上の標準にならないとみる。
そのほかに起きたこと
1. 本紙は未検証:『ニューヨーク・タイムズ』の Ana Swanson 記者によると、米商務省が NVIDIA の H200 の購入やサーバーへの組み込みを認めた中国企業のうち、2 社は登記上の住所に実体がない(Ana Swanson、2026-11-07)。
2. 本紙は未検証:Dan Nystedt 氏が伝えたロイターの報道によると、NVIDIA は数十億米ドルを出して SPIL(矽品精密工業)の CoWoS パッケージングの生産能力拡大を支える。情報源は匿名である(Dan Nystedt、2026-11-07)。
3. 本紙は未検証:Dan Nystedt 氏の紹介によれば、クラウド事業者向けに AI チップを設計する Alchip(世芯)の第 3 四半期の売上高は過去最高で、米ドル建てで前年同期比 267% 増だった(Dan Nystedt、2026-11-07)。
今号は新しい材料がない欄
プロダクト動向
本記事は日本語版・英語版・中国語版と同一の調査と判断にもとづいて書かれています。出典にはリンクを付け、原文書と報道を区別し、確かめられなかった点を明記しています。
本紙はニュースのまとめではありません。AI を使って分野横断で一次情報を読み、判断には原文の出典を添え、誤りは訂正ページで公表します。焦点は、どの変化がすでに起きていて、どの主張にまだ裏付けが足りないかであって、今日何が起きたかではありません。